- صحيفة القرن الحادي والعشرين الاقتصادية: أصبح الذكاء الاصطناعي وCTV محركين رئيسيين لنمو التسويق الرقمي للتوسع في الأسواق العالمية18-11-2026عرض التفاصيل
- الصين تستعرض 25 نتيجة للتعاون في مجالات منها التجارة الإلكترونية العابرة للحدود خلال فترة انعقاد APEC18-11-2026عرض التفاصيل
- ساهمت منتجات الذكاء الاصطناعي في نمو صادرات هونغ كونغ بنسبة 64.9% في سبتمبر، مسجلةً أسرع وتيرة نمو منذ أكثر من 40 عامًا17-11-2026عرض التفاصيل
- المكتب الوطني للإحصاء: نمو سريع للتجارة الخارجية في أكتوبر، مما يوفر دعماً مستقراً للتجارة الاقتصادية العالمية17-11-2026عرض التفاصيل
- ألغت الولايات المتحدة إعفاء الشحنات عبر القنوات غير البريدية من الرسوم الجمركية حتى 800 دولار؛ ويجب تقديم إقرار جمركي رسمي للطرود السريعة16-11-2026عرض التفاصيل
- وقّعت رابطة دول جنوب شرق آسيا اتفاقية إطار للاقتصاد الرقمي، وأصبحت قواعد التجارة الإلكترونية عبر الحدود أكثر توحيدًا15-11-2026عرض التفاصيل
كيف تُحتسب تكلفة خدمات استراتيجية الإعلانات عبر AI+SEM؟
عادةً ما يتطلب تحديد سعر استراتيجية إعلانات AI+SEM احتساب تكاليف منصات الإعلانات، ورسوم مزود الخدمة، والتكاليف الإضافية كلٌّ على حدة. عند اعتماد الميزانية ماليًا، تحقّق أولًا مما إذا كان العرض يشمل إعداد الاستراتيجية، أو الإدارة المستمرة نيابةً عنك، أو حزمة خدمات متكاملة تتضمن صفحة هبوط للموقع الإلكتروني وتتبع البيانات، ثم قيّم مدى معقولية الميزانية.
قد تختلف التكلفة الإجمالية التي تتحملها الشركة كثيرًا رغم تخصيص الميزانية نفسها، إذا اختلفت أسس احتساب السعر. عند اختيار خطة تُحتسب رسومها كنسبة من الإنفاق الإعلاني، تحقّق من المبلغ الذي تُطبَّق عليه النسبة ومن الحد الأدنى للرسوم. أما الخطة ذات الرسوم الشهرية الثابتة، فتحقّق من عدد الحسابات وتواتر التحسينات ونطاق التسليمات. كما ينبغي توضيح ما إذا كانت إمكانات AI تُحتسب برسوم منفصلة، وذكر ذلك في العقد.
قسّم التكاليف أولًا إلى ثلاثة بنود: رسوم منصات الإعلانات، ورسوم الخدمة، والتكاليف الإضافية
رسوم منصات الإعلانات هي تكاليف عرض الإعلانات التي تُدفع إلى منصة الإعلانات، وتتأثر بإعداد الميزانية والمزايدة وظروف عرض الإعلانات الفعلية. أما رسوم الخدمة فتُخصّص لأعمال مثل تخطيط الاستراتيجية، وإعداد الحساب، وتعديل المواد الإعلانية، وتحليل البيانات، والتحسين المستمر. وقد تُحصّل هذه الرسوم جهات مختلفة، أو يتولى مزود الخدمة تحصيلها جميعًا، لذا ينبغي طلب تفصيلها كلٌّ على حدة عند الموافقة على الميزانية.
تختلف طريقة احتساب تكاليف AI: فقد تكون مشمولة في خدمة الإدارة، أو تُحتسب بشكل منفصل بحسب حساب الأداة أو مدة الاستخدام أو وحدات الوظائف. يمكن للجهة المشترية أن تطلب من مزود الخدمة توضيح المهام التي تُستخدم فيها AI تحديدًا، مثل تنظيم الكلمات المفتاحية أو إنشاء نصوص الإعلانات أو تحليل البيانات، وكذلك تحديد المسؤول عن مراجعة هذه الأعمال. يصعب تقييم نطاق الخدمة واحتمال تداخل الرسوم إذا اقتصر العرض على عبارة «التحسين الذكي باستخدام AI».
تعتمد التكاليف الإضافية على مدى جاهزية المشروع لعرض الإعلانات. فعلى سبيل المثال، قد يتطلب إعداد صفحات هبوط متعددة اللغات، أو إعداد تتبع التحويلات، أو الترجمة، أو مواد إعلانية محلية، أو عمليات تكامل إضافية للبيانات، عرض أسعار منفصلًا. وعند شراء خدمات الموقع الإلكتروني والتسويق معًا، ينبغي على وجه الخصوص التمييز بين التسليم لمرة واحدة والصيانة الشهرية، لتجنب احتساب تكلفة العمل نفسه مرتين في عقد إنشاء الموقع وعقد الإعلانات.
يمكن البدء في حساب الميزانية بالمعادلة الأساسية التالية: إجمالي نفقات المشروع=رسوم منصات الإعلانات+رسوم الخدمة+تكاليف AI أو البرامج+التكاليف الإضافية مثل صفحات الهبوط وتتبع البيانات+الضرائب المطبقة. ويُرجع إلى العقد ومستندات التسوية لتحديد البنود المشمولة في العرض.
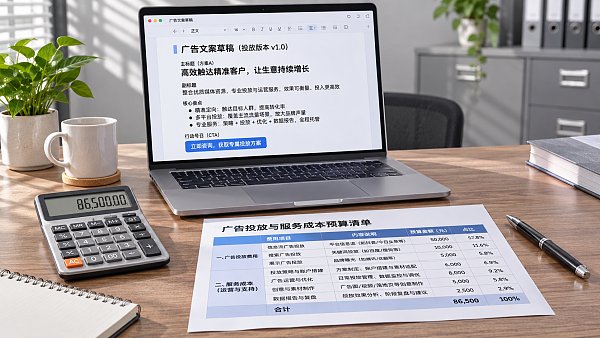
كيفية احتساب رسوم الخدمة: النسبة أو الرسوم الثابتة أو الرسوم المركبة
عند احتساب الرسوم كنسبة من الإنفاق الإعلاني، تكون طريقة الحساب عادةً «قيمة الإنفاق الإعلاني المتفق عليها×معدل رسوم الخدمة». تسهّل هذه الطريقة تعديل الرسوم بحسب حجم الإنفاق، لكن على الإدارة المالية تحديد ما إذا كانت قيمة الإنفاق شاملة للضرائب، وما إذا كانت تتضمن عمولات المنصة، وما إذا كان يُفرض حد أدنى لرسوم الخدمة حتى في الأشهر التي يكون فيها الإنفاق منخفضًا. وبعد زيادة الميزانية الإعلانية، ينبغي أيضًا إعادة تقدير مدى تناسب الزيادة في رسوم الخدمة مع حجم العمل الإضافي.
يسهّل احتساب رسوم شهرية ثابتة إعداد الميزانية، وهو مناسب للمشروعات ذات نطاق العمل المستقر نسبيًا. لكن السعر الثابت وحده لا يوضح مدى الجدوى: فقد يغطي أحد العروض حسابًا واحدًا وتقارير أساسية فقط، بينما يشمل عرض آخر تعديل الاستراتيجيات لعدة أسواق، وتحديث المواد الإعلانية، والمراجعات الدورية. عند الموافقة، ينبغي مقارنة عدد الحسابات واللغات والقنوات وتواتر التسليمات وطريقة احتساب تكاليف الطلبات الإضافية معًا.
تعتمد بعض العقود أيضًا نظام رسوم مركبًا، مثل «رسوم خدمة ثابتة+نسبة من الإنفاق الإعلاني» أو «رسوم أساسية+رسوم أداء». في الحالة الأولى، يجب حساب كل من المبلغين على حدة والتحقق مما إذا كان هناك سقف للرسوم. وفي الثانية، يجب تحديد مؤشرات الأداء وقواعد الإسناد ودورة التسوية ومصدر البيانات. فعلى سبيل المثال، عند احتساب الاستفسارات، تؤثر طريقة التعامل مع الطلبات المتكررة وبيانات الاتصال غير الصالحة واستفسارات العملاء الحاليين في التسوية النهائية.
فيما يلي مثال باستخدام أرقام افتراضية لتوضيح طريقة الحساب: تبلغ رسوم منصات الإعلانات في شهر معين 100,000 يوان، وينص العقد على رسوم خدمة ثابتة قدرها 10,000 يوان، بالإضافة إلى رسوم خدمة بنسبة 5% من الإنفاق الإعلاني؛ وتبلغ رسوم تعديل صفحة الهبوط لهذا الشهر 5,000 يوان، فيما لا تُحتسب التكاليف الأخرى مؤقتًا. وعليه، يكون إجمالي نفقات الشهر 100,000 يوان+10,000 يوان+5,000 يوان+5,000 يوان=120,000 يوان. ومن هذا المبلغ، تبلغ رسوم الخدمة النسبية 100,000 يوان×5%=5,000 يوان. إذا نص العقد على ضرائب أو رسوم دنيا أو تكاليف أدوات إضافية، فينبغي إضافتها أيضًا. هذه الأرقام للتوضيح فقط وليست أسعارًا سوقية.
لماذا تختلف الأسعار كثيرًا رغم وصف الخدمة بأنها «إعلانات AI»؟
أولًا، انظر إلى حجم العمل. يختلف العمل اللازم لإعداد هيكل الحساب والمواد الإعلانية والتحليلات بين حساب ناضج يستهدف منطقة واحدة بلغة واحدة، وحساب جديد يغطي عدة دول وخطوط منتجات. وقد يتطلب الحساب الجديد أيضًا إعداد أحداث التحويل، وتنظيم البيانات السابقة، وإجراء اختبارات أولية؛ وقد تُدرج هذه الأعمال ضمن رسوم تأسيس تُدفع لمرة واحدة.
ثانيًا، انظر إلى مستوى التسليم. فتقديم استراتيجية إعلانية فقط يختلف عن الإدارة المستمرة للحساب، وتعديل الميزانية، ومراجعة عبارات البحث، وتقييم جودة العملاء المحتملين. ينبغي أن يحدد العرض مسؤوليات تحديث الاستراتيجية وصيانة الحساب، ولا سيما من يوافق على تعديل الميزانية وإطلاق الإعلانات وإجراء التعديلات الجوهرية.
يمكن لأدوات AI أن تؤثر أيضًا في هيكل التكاليف، لكن لا ينبغي مساواتها مباشرةً بضمان النتائج. تساعد الأدوات في معالجة البيانات وإنشاء المواد الإعلانية، لكنها تظل بحاجة إلى تقييم بشري يأخذ في الحسبان معرفة المنتجات والأسواق المستهدفة وقواعد المنصات. إذا استند مزود الخدمة إلى استخدام AI لتبرير زيادة السعر، فيمكن للإدارة المالية أن تطلب منه توضيح الوظائف الإضافية وصلاحيات الاستخدام وملكية البيانات والتسليمات الملموسة، ثم تقيّم مدى ضرورة هذه التكاليف.
حوّل العرض عند الموافقة عليه إلى تكلفة اكتساب عملاء يمكن تتبعها
لا يكفي النظر إلى انخفاض رسوم الخدمة للحكم على جدوى الإعلانات. وبالنسبة إلى شركات B2B التي تستهدف الاستفسارات، من الأنسب ربط إجمالي نفقات المشروع بعدد العملاء المحتملين المؤهلين: تكلفة العميل المحتمل المؤهل=إجمالي نفقات المشروع خلال الفترة الإحصائية نفسها÷عدد العملاء المحتملين المؤهلين المكتسبين خلال تلك الفترة. وينبغي أن يتفق فريقا التسويق والمبيعات على تعريف العميل المحتمل المؤهل، مثل استيفائه لمتطلبات المنطقة المستهدفة واحتياجات الشراء وبيانات الاتصال.
إذا كانت دورة المبيعات طويلة، فقد لا تتحول استفسارات الشهر إلى صفقات خلال الشهر نفسه. يمكن البدء في تقييم الميزانية بمتابعة تكلفة العميل المحتمل المؤهل والفرص التجارية الناتجة عنها، ثم تقييم العائد استنادًا إلى بيانات الصفقات خلال فترة أطول. وقد تختلف التحويلات التي تسجلها منصة الإعلانات عن عدد نماذج الموقع الإلكتروني والعملاء المحتملين الذين يؤكد فريق المبيعات أهليتهم؛ لذا ينبغي توضيح أسس احتساب كل نوع من البيانات في العقد والتقارير.
قبل الموافقة النهائية، يمكن للإدارة المالية طلب ميزانية مفصلة وقائمة بالتسليمات المقابلة لها: من يدفع رسوم منصات الإعلانات، وكيف تُسوّى رسوم الخدمة، وما إذا كانت أدوات AI تُفرض عليها رسوم منفصلة، وكم مرة يشمل السعر تعديل صفحة الهبوط، ومن يتحكم في البيانات والحسابات، وكيف تُسعّر الأعمال الخارجة عن النطاق. وبالنسبة إلى المشروعات التي لا تزال تختبر السوق أو لم تُرسّخ أساس التحويلات فيها، يمكن اعتماد ميزانية لفترة اختبار محددة بوضوح، والاتفاق على مراجعة النتائج قبل اتخاذ قرار بزيادة الاستثمار.
مقالات ذات صلة
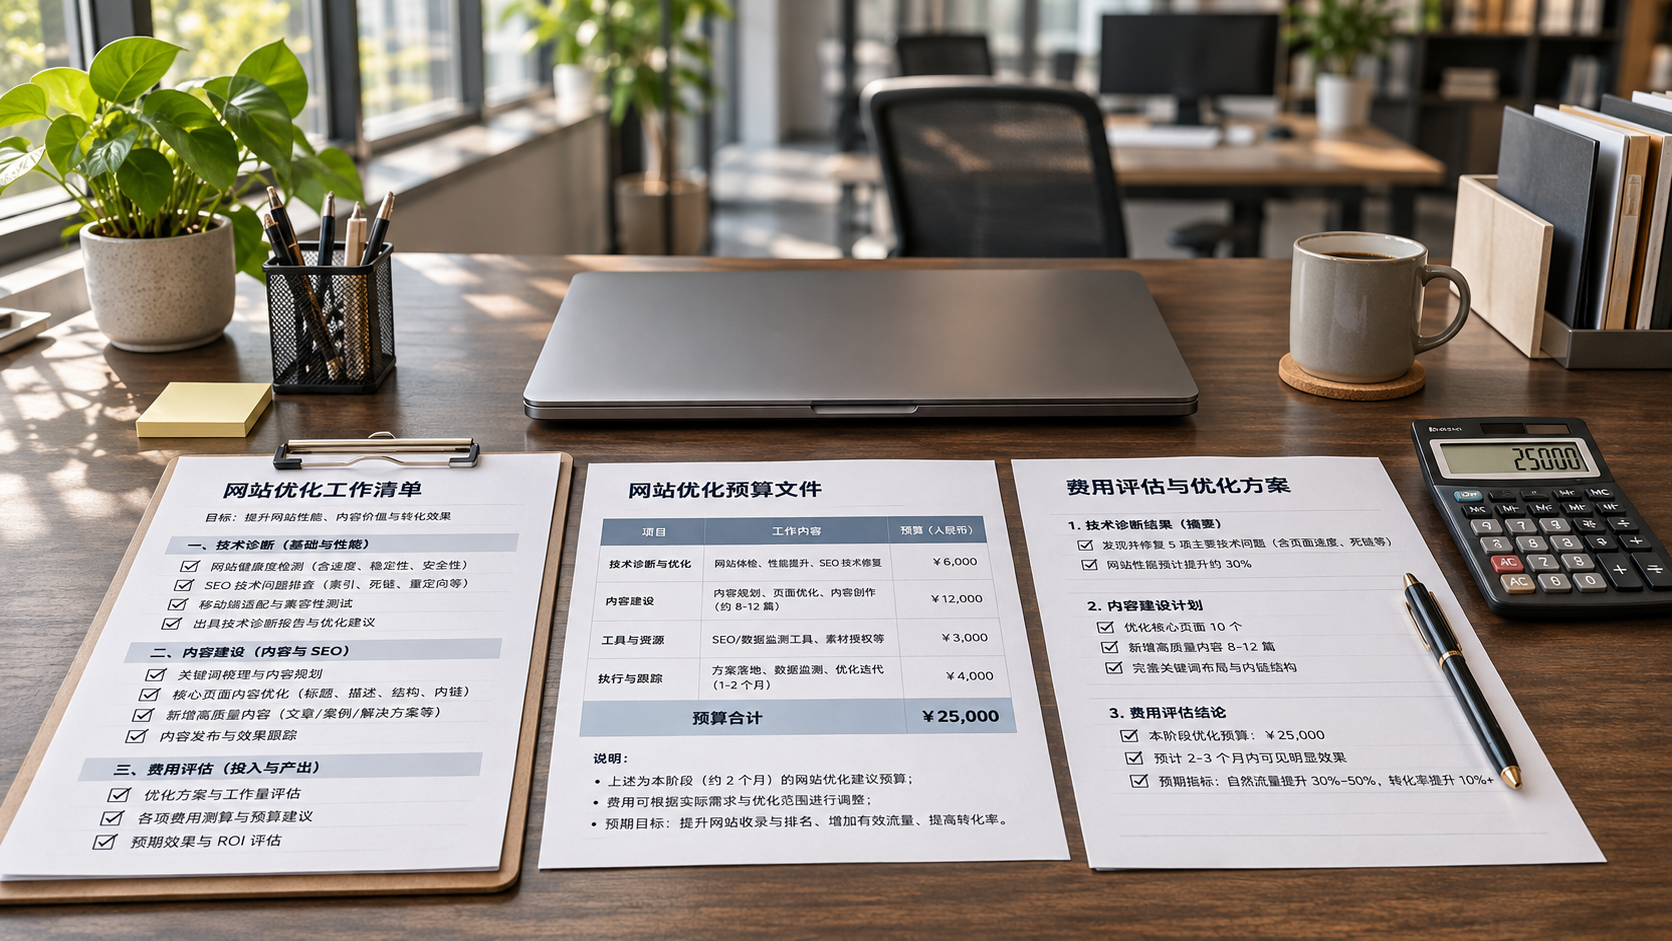
 ما العوامل التي تؤثر في تكلفة تحسين ترتيب الموقع على Google؟
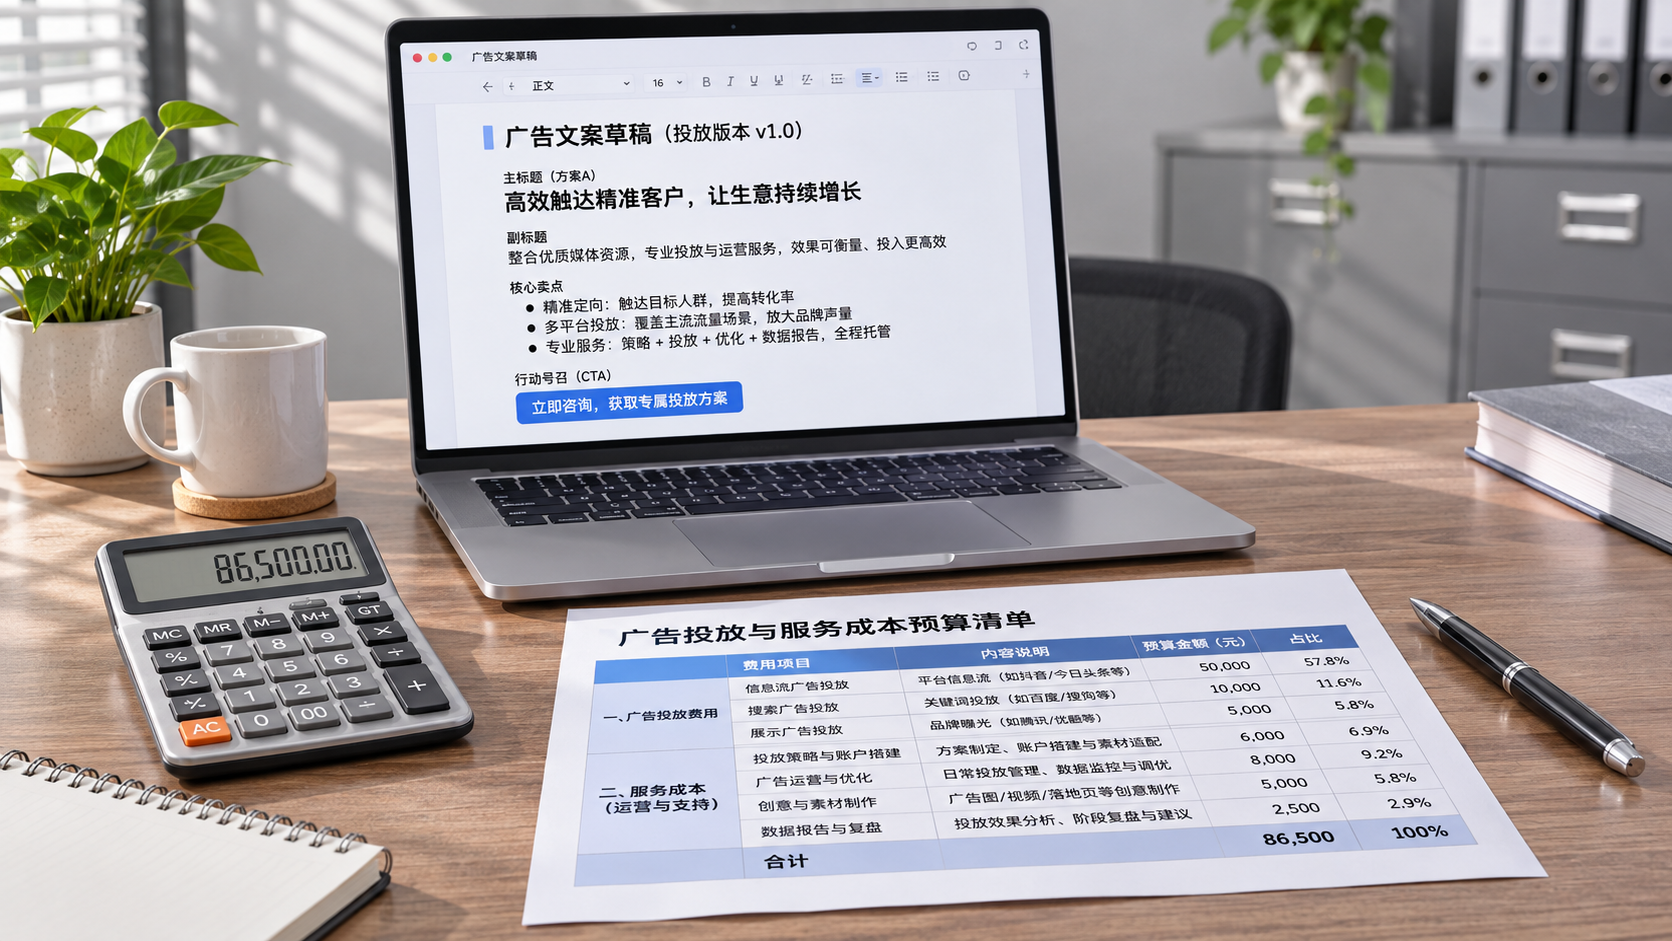
 كيف تُحتسب تكلفة خدمات استراتيجية الإعلانات عبر AI+SEM؟
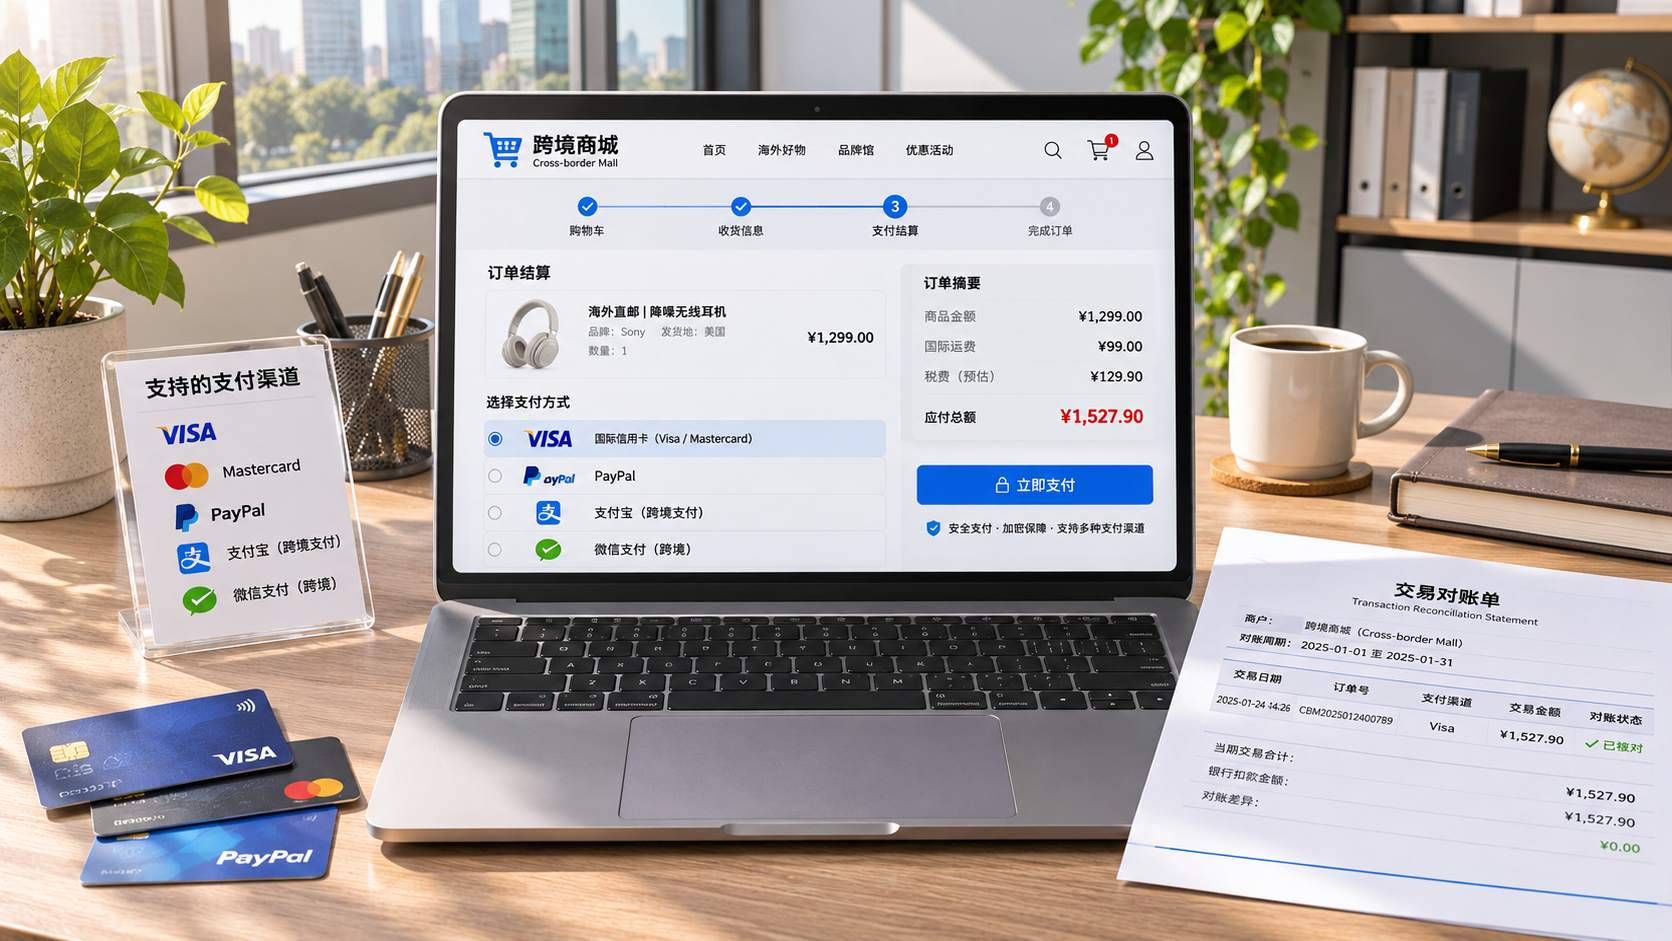
 لماذا تختلف أسعار المتاجر الإلكترونية العابرة للحدود باختلاف وظائف الدفع؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。