- 21世紀経済報道:AIとCTVが海外進出デジタルマーケティングの主要な成長エンジンに18/11/2026詳細を見る
- APEC期間、中国側が越境ECなどの分野における25項目の協力成果を紹介18/11/2026詳細を見る
- AI製品が香港の9月の輸出を64.9%押し上げ、伸び率は40年以上ぶりの速さに17/11/2026詳細を見る
- 国家統計局:10月の貿易が急速に成長し、世界の貿易・経済を安定的に支える17/11/2026詳細を見る
- 米国、郵便以外の配送手段における800ドルの免税措置を廃止。宅配便の荷物は正式な通関申告が必要に16/11/2026詳細を見る
- ASEANがデジタル経済枠組み協定に署名、越境ECルールの統一が進む15/11/2026詳細を見る
AI+SEM広告運用戦略のサービス料金はどのように算出されますか?
AI+SEM広告運用の価格は、通常、広告媒体費、サービス提供者の費用、その他の付随費用に分けて計算する必要があります。社内の予算承認にあたっては、まず見積もりに戦略策定、継続的な運用代行、またはウェブサイトのランディングページやデータトラッキングを含む一式のサービスが含まれているかを確認し、そのうえで予算が妥当かどうかを判断します。
同じ予算でも、見積もりの算定基準によって企業が負担する総コストは大きく異なる可能性があります。広告消化額に対する比率で課金するプランでは、比率の適用対象となる金額と最低料金を確認する必要があります。月額固定料金のプランでは、アカウント数、最適化の頻度、業務範囲を確認します。AI機能に別途料金がかかるかどうかも、契約書に明記しておく必要があります。
まず費用を3つに分ける:媒体費、サービス費、付随費用
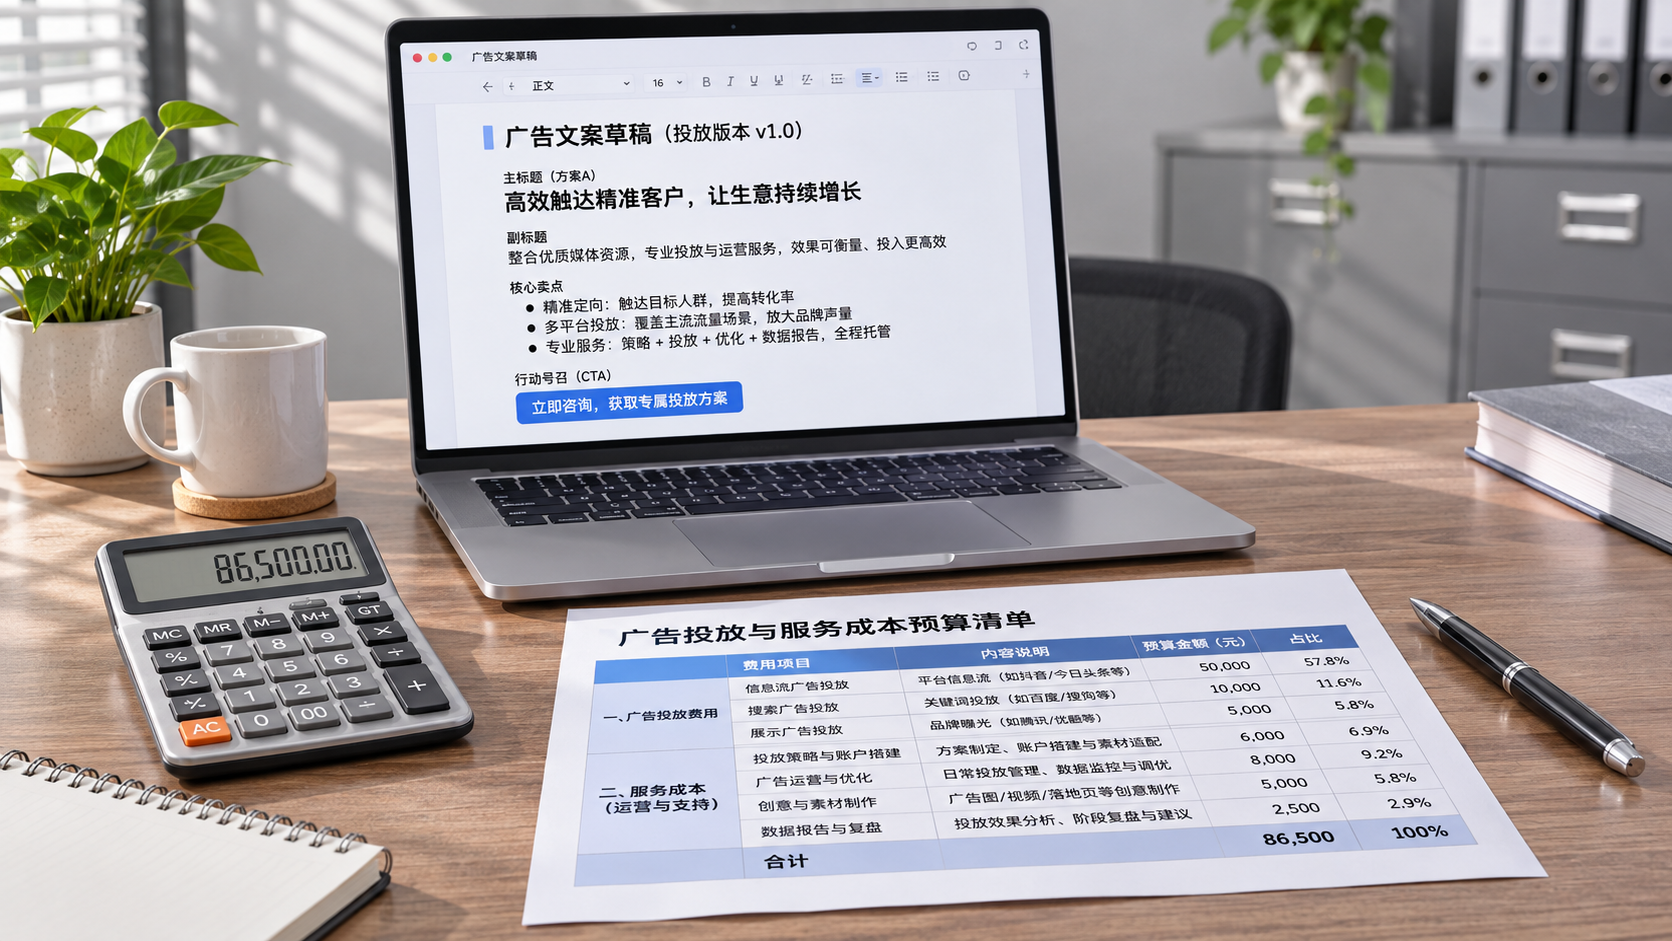
広告媒体費は広告プラットフォームに支払う広告出稿費用で、予算設定、入札、実際の配信状況によって変動します。サービス費は、戦略立案、アカウント構築、広告素材の調整、データ分析、継続的な最適化などの業務に対して支払う費用です。両者は別々の事業者が徴収する場合も、サービス提供者がまとめて精算する場合もあるため、承認時にはそれぞれの内訳を提示するよう求める必要があります。
AI関連費用の扱いは一律ではありません。運用代行サービスに含まれる場合もあれば、ツールのアカウント、利用期間、機能モジュールごとに別途課金される場合もあります。発注側は、キーワードの整理、広告文の生成、データ分析など、AIが具体的にどの工程で使われるのか、またその作業を誰が確認するのかをサービス提供者に説明してもらうことができます。「AIによるスマート最適化」としか記載されていない見積もりでは、サービス範囲や費用の重複を判断しにくくなります。
付随費用は、プロジェクトが広告出稿に必要な条件を満たしているかどうかによって異なります。たとえば、多言語ランディングページ、コンバージョントラッキングの設定、翻訳、現地向け広告素材、追加のデータ連携には、別途見積もりが必要な場合があります。ウェブサイトとマーケティングサービスをまとめて発注する場合は、特に、一度限りの納品にあたる作業と月額保守が必要な作業を区別し、ウェブサイト制作契約と広告契約で同じ作業が二重に課金されないようにする必要があります。
予算は、まず次の基本式で計算できます:プロジェクト総支出=広告媒体費+サービス費+AIまたはソフトウェア費用+ランディングページやデータトラッキングなどの付随費用+該当する税金。見積もりに含まれる項目の詳細は、契約書と精算書類に従います。
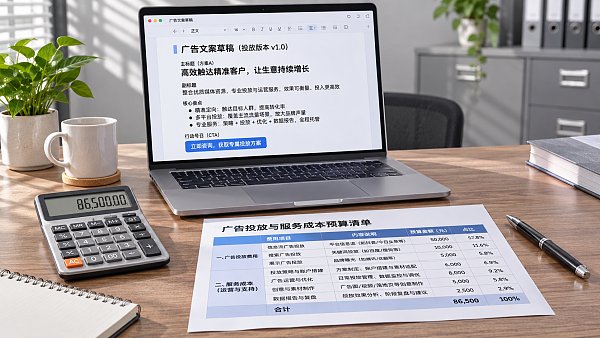
サービス費の計算方法:料率制、固定料金、組み合わせ料金
広告消化額に対する料率制の場合、通常は「合意した広告消化額×サービス料率」で計算します。広告出稿規模に応じて調整しやすい一方、消化額に税金が含まれるか、プラットフォームからのリベートを含むか、消化額が少ない月にも最低サービス料金が発生するかを、財務部門が明確にする必要があります。広告予算の増額後には、サービス費の増加が追加業務量に見合っているかどうかも再計算する必要があります。
月額固定料金は予算を立てやすく、業務範囲が比較的安定しているプロジェクトに適しています。ただし、固定料金だけでは費用対効果を判断できません。ある見積もりは単一アカウントと基本レポートのみを対象とし、別の見積もりは複数市場の戦略調整、広告素材の更新、定期的な振り返りまで含む場合があります。承認時には、アカウント、言語、チャネル、納品頻度、追加要望の課金方法をまとめて比較する必要があります。
また、「固定サービス費+広告消化額に対する料率」や「基本料金+成果報酬」を組み合わせた契約もあります。前者では2つの費用を分けて計算し、上限額の有無を確認します。後者では、成果指標、アトリビューションルール、精算期間、データソースを定義する必要があります。たとえば問い合わせの場合、重複送信、無効な連絡先情報、既存顧客からの問い合わせをどのように扱うかによって、最終的な精算額が変わります。
以下では、仮の数字を使って計算方法を説明します。ある月の広告媒体費が10万元、契約上の固定サービス費が1万元、さらに広告消化額の5%をサービス費として徴収し、当月のランディングページ調整費が5000元で、その他の費用は含めないとします。この場合、当月の総支出は10万元+1万元+5000元+5000元=12万元です。このうち、料率制のサービス費は10万元×5%=5000元です。契約に別途税金、最低料金、ツール費用が定められている場合は、それらも加算する必要があります。これらの数字は計算例であり、市場価格を示すものではありません。
同じ「AI広告運用」なのに、なぜ見積もりに大きな差があるのか?
まず、業務量を確認します。単一地域・単一言語を対象とする運用実績のあるアカウントと、複数の国や製品ラインを同時に対象とする新規アカウントでは、必要なアカウント構成、広告素材、分析業務が異なります。新規アカウントでは、コンバージョンイベントの設定、過去データの整理、初期テストが必要となる場合もあり、これらの作業が初期費用として計上されることがあります。
次に、業務の実施範囲を確認します。広告運用戦略を1つ提出するだけのサービスと、アカウントの継続管理、予算調整、検索語句の確認、リードの質の振り返りまで行うサービスは、内容が異なります。見積もりには、戦略の更新とアカウント保守の担当範囲を明記する必要があります。特に、予算調整、広告の公開、大幅な変更を誰が承認するのかを明確にします。
AIツールは費用の構成に影響することがありますが、効果の保証と直結するものではありません。ツールはデータ処理や広告素材の生成を支援できますが、製品知識、対象市場、プラットフォームのルールを踏まえた人による判断が必要です。サービス提供者がAIを追加料金の理由とする場合、財務部門は追加機能、利用権限、データの帰属、確認可能な納品内容について説明を求め、その費用が必要かどうかを評価できます。
承認時には、見積もりを追跡可能な顧客獲得コストに換算する
サービス費が安いかどうかだけでは、広告出稿が採算に合うかは判断できません。問い合わせ獲得を目的とするB2B企業にとって、より有用なのは、プロジェクト総支出と有効リード数を関連付ける方法です:有効リード獲得単価=同一集計期間内のプロジェクト総支出÷その期間に獲得した有効リード数。有効リードの定義は、対象地域、購買ニーズ、連絡先情報の要件などを基に、マーケティング部門と営業部門が共同で合意する必要があります。
営業サイクルが長い場合、当月の問い合わせが当月中に成約するとは限りません。予算を評価する際は、まず有効リード獲得単価とその後の商談状況を追跡し、そのうえで、より長い期間の成約データを踏まえて投資回収状況を判断できます。広告プラットフォームに記録されたコンバージョン、ウェブサイトのフォーム送信数、営業部門が確認した有効リードの数は異なる場合もあるため、契約書とレポートでそれぞれのデータの算定基準を明記する必要があります。
正式な承認の前に、財務部門は費目別予算と、それに対応する業務一覧の提出を求めることができます。具体的には、媒体費の支払者、サービス費の精算方法、AIツールの別料金の有無、ランディングページの修正回数、データとアカウントの管理者、業務範囲を超える作業の見積もり方法などです。市場テスト中、またはコンバージョンの基盤が十分でないプロジェクトでは、まず明確なテスト期間を設定して予算を承認し、振り返り後に投資を拡大するかどうかを決めることができます。
関連記事
 Google検索順位の最適化費用は、どのような要因に左右されるのでしょうか?
 AI+SEM広告運用戦略のサービス料金はどのように算出されますか?
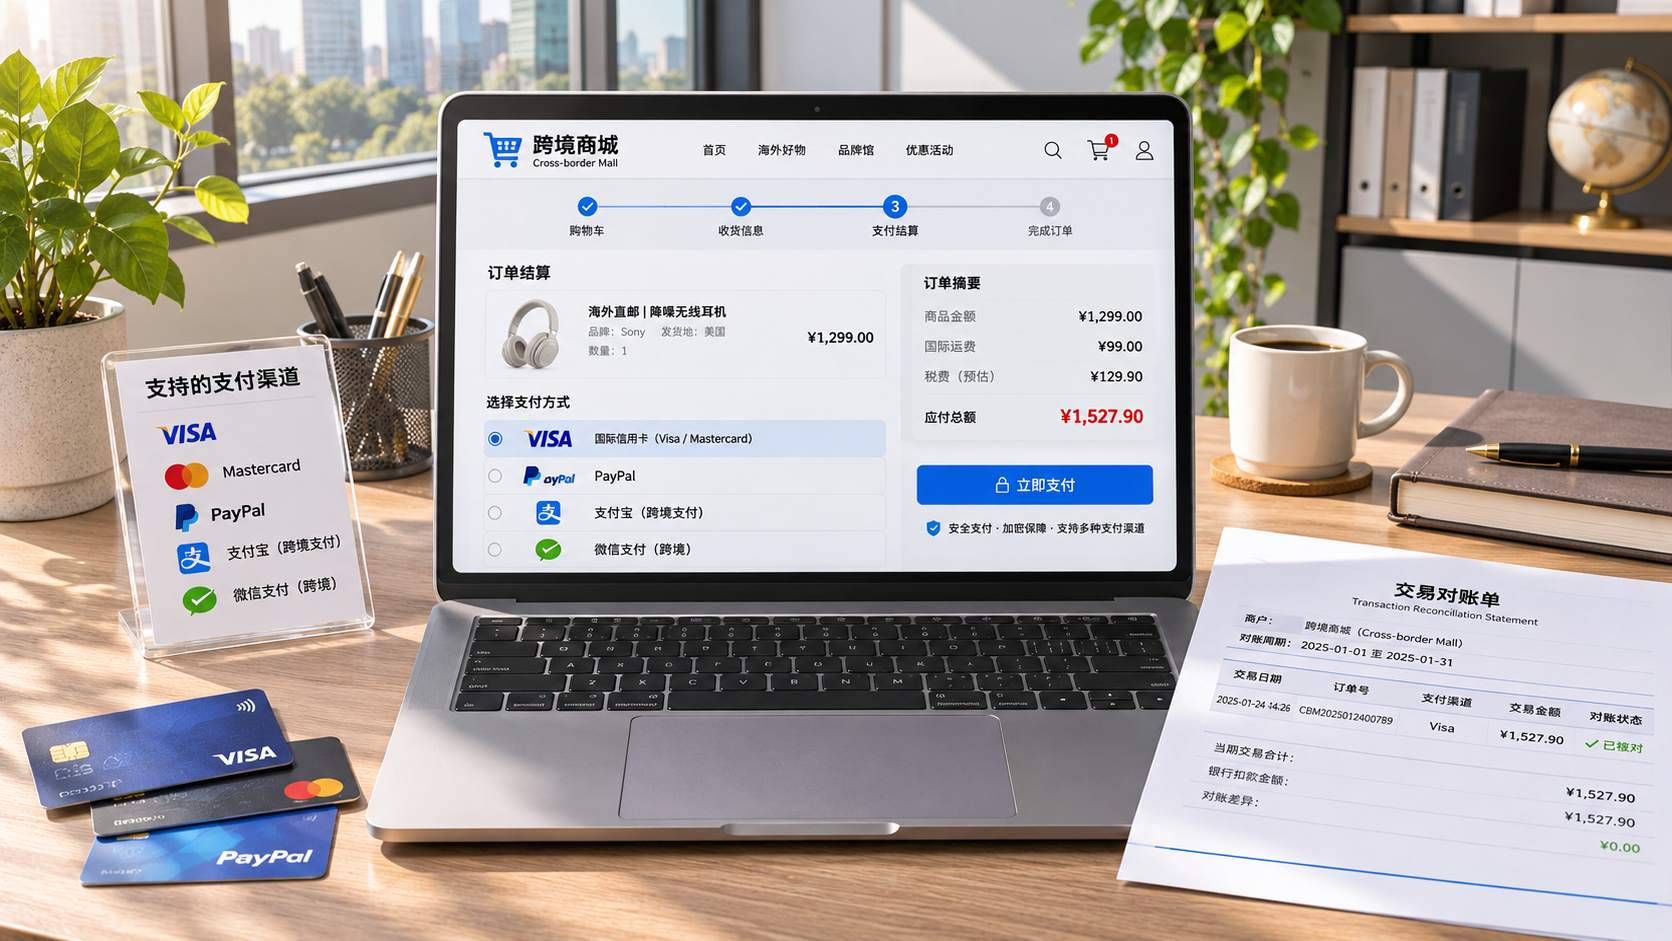
 越境ECサイトの価格は、なぜ決済機能によって変わるのでしょうか?
関連製品
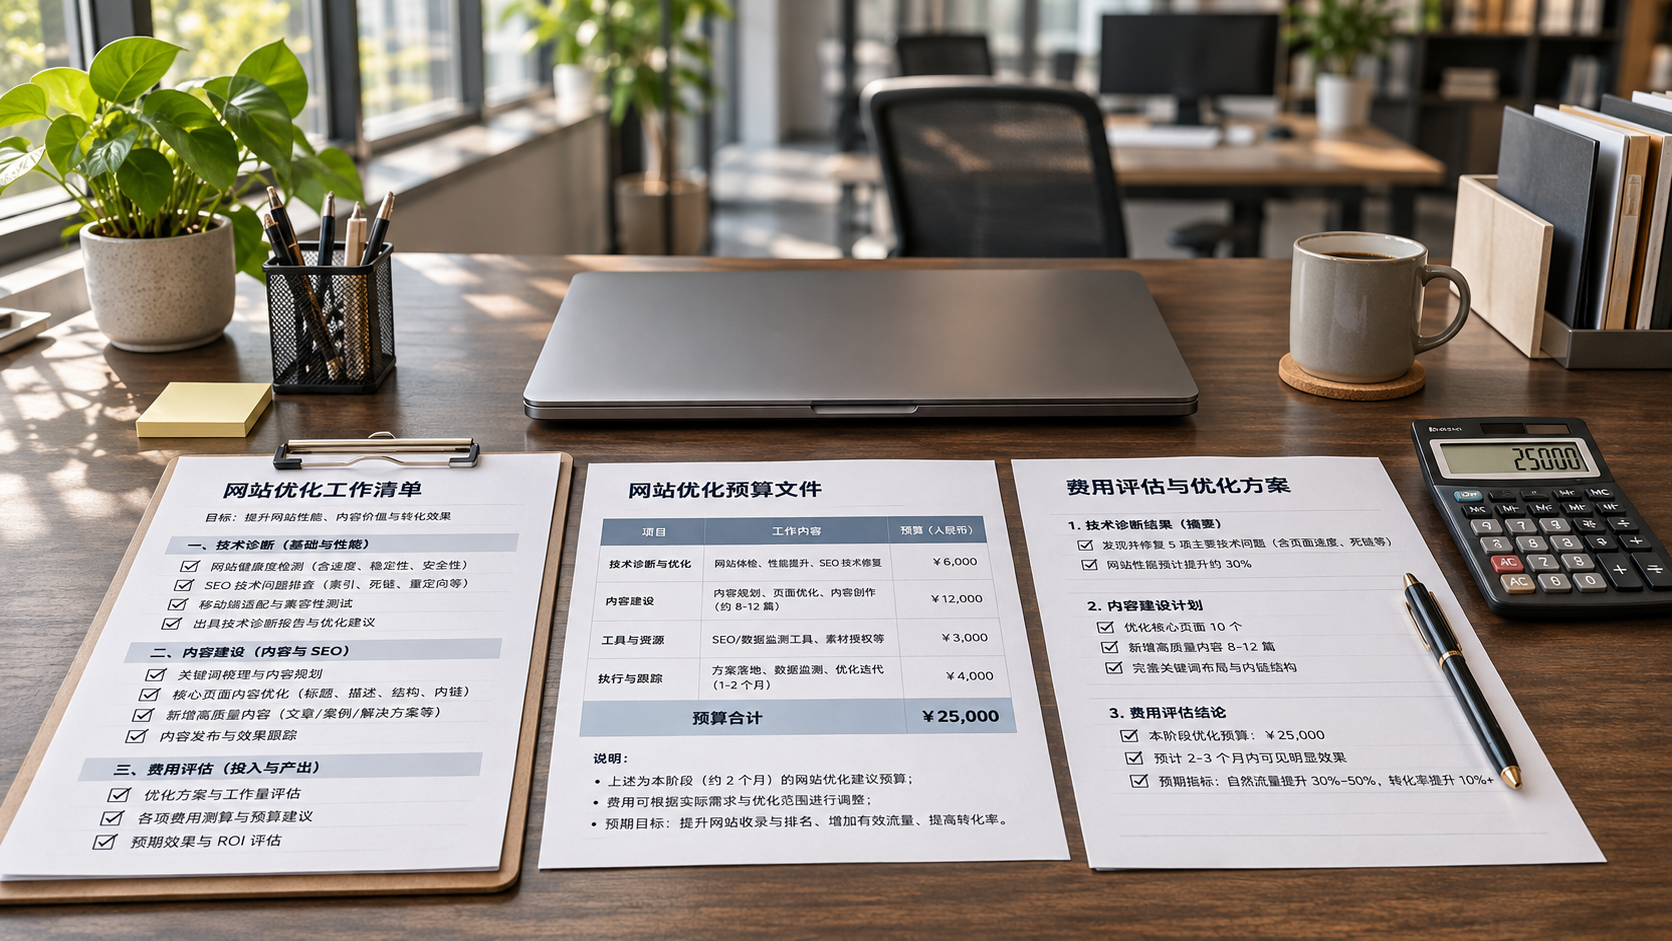
 易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム。AIによるノーコードWebサイト構築により、10分で多言語対応の海外向け独自サイトをスピーディーに構築できます。グローバルサーバーによる高速化とAIインテリジェントSEO最適化により、企業のグローバル市場との効率的な接続を支援します。テクノロジーと操作性を完璧に融合し、海外向けWebサイト構築を極限までシンプルにします。
 AI+SEM広告インテリジェントマーケティングシステムAI+SEM駆動のインテリジェント広告配信、フルチェーンの精密広告マーケティングを実現。システムは自動的に週次/月次レポートを生成、AIがキーワードと配信国を推薦、コア指標をリアルタイム監視しインテリジェント警告、ワンクリックで高コンバージョン配信ソリューションを起動、迅速な顧客獲得とROI向上を支援。
 AI+SEOデュアルエンジンシステム最適化サービス易营宝のAI+SEOデュアルエンジン最適化システムは、AIによるインテリジェントなキーワード発掘、コンテンツ生成、包括的な技術最適化を通じて、海外取引企業が質の高いオーガニックトラフィックを獲得できるよう支援し、検索順位とコンバージョン率を大幅に向上させます。
 AI+SNSソーシャルメディア全知達マーケティングシステム易営宝AI+SNSソーシャルメディア全知達マーケティングシステム-ソーシャルメディア時代における精密なソーシャルキャプチャーを実現。Facebook、LinkedInなど主要プラットフォームへのワンクリック同期コンテンツ対応、AIによる投稿自動最適化で適応性を向上。24時間365日対応のAIカスタマーサポートとユーザープロファイリング分析により、企業のグローバル市場展開を効率的に支援します。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 AI+SEM広告マーケティングソリューションAI+SEM広告マーケティングソリューションは、AIインテリジェント技術を活用しSEM広告配信を高度に強化します。AIによる週次/月次レポート自動生成でアカウントデータを多角的に可視化し、広告効果とトレンドを包括的に把握。AIがキーワードと配信国を精密に推薦し、高コンバージョン率の広告コピーを自動生成。ワンクリックで効率的な配信プランを開始し、企業の迅速な顧客獲得を支援します。同時にシステムが主要指標をリアルタイム監視し、変動異常を自動検知して即時警告を発信。広告効果の安定性と高収益を保証します。
 ドメインサービス易営宝は専門的なドメインサービスを提供し、インテリジェント検索、ワンストップ登録、ブランド保護及び全周期管理を含め、企業がデジタルブランドイメージを構築するのを支援します。
 イージーマーケットB2CクロスボーダーECモール、独立サイト易営宝B2C跨境商城的独立站は、易営宝信息科技(北京)有限公司が自主開発したスマートなウェブサイト構築とクロスボーダーEコマースの一体化ソリューションです。システムは中小規模および大規模な輸出企業向けに設計されており、「ウェブサイト構築、運営、マーケティング、広告配信、コンバージョン」を一元化し、企業が迅速にクロスボーダーEコマースの独立サイトを構築し、ブランドの海外展開とグローバルな販売成長を実現するのを支援します。
プラットフォームは多言語、多通貨、多チャネルマーケティングをサポートし、組み込みのAI翻訳とSEO最適化システムを備え、東南アジア、欧米、ラテンアメリカ、中東などの主要市場に適応し、中国製造企業が国際Eコマースの展開を効率的に行うのを支援します。 SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。