- عُقدت فعالية للتواصل والتنسيق بشأن قطارات الشحن بين الصين وأوروبا خلال معرض الصين الدولي للاستيراد، مع التركيز على صادرات التجارة الإلكترونية العابرة للحدود بنظام B2B07-11-2026عرض التفاصيل
- وزارة التجارة ترد على فرض الاتحاد الأوروبي رسومًا وضرائب إضافية على الواردات منخفضة القيمة06-11-2026عرض التفاصيل
- إصدار تقريرين حول تطور الإنترنت في مؤتمر الإنترنت العالمي لعام 202605-11-2026عرض التفاصيل
- بلغت إيرادات أنشطة الإنترنت للشركات التي يتجاوز حجمها الحد المحدد إحصائياً 17,160 مليار يوان في الأرباع الثلاثة الأولى، وارتفعت الأرباح بنسبة 17.6%05-11-2026عرض التفاصيل
- إيرادات Shopify وحجم المعاملات في الربع الثالث دون التوقعات، وتراجع حاد للسهم قبل افتتاح السوق04-11-2026عرض التفاصيل
- انخفاض حركة الزيارات لدى بائعي Temu وتغيّر نمط توزيع الزيارات على المنصة04-11-2026عرض التفاصيل
ما الفرق في تكاليف الصيانة طويلة الأجل بين إنشاء المواقع بنظام SaaS وإنشائها بالاستعانة بمصادر خارجية؟
ما مقدار الفرق في تكاليف الصيانة طويلة الأجل بين إنشاء موقع بنظام SaaS وإنشائه بالاستعانة بمورد خارجي؟ لا توجد نسبة ثابتة تنطبق على جميع الشركات. عادةً ما يُدفع مقابل SaaS اشتراك سنوي، وقد تشمل الباقة الاستضافة الأساسية وصيانة النظام؛ أما إنشاء الموقع بالاستعانة بمورد خارجي، فعادةً ما يتطلب دفع رسوم التطوير أولًا، ثم تحمل تكاليف الخادم والصيانة وإعادة التصميم أو التعديل. وعند حساب التكلفة الإجمالية لثلاث سنوات، لا يكون الفارق الحقيقي غالبًا في عرض السعر للسنة الأولى، بل في عدد التعديلات المطلوبة بعد إطلاق الموقع، والجهة التي ستنفذها، وما إذا كانت هذه الأعمال تُفرض عليها رسوم إضافية.
عند الحصول على الموافقة المالية، يُنصح أولًا بمقارنة الخيارين ضمن النطاق نفسه: ما حجم الموقع في كل منهما، وما اللغات والوظائف والخدمات المشمولة، ومن المسؤول عن التحديثات اليومية؟ وإلا، فلا معنى لمقارنة عرض يقتصر على حق استخدام النظام بعرض يشمل التصميم وإعداد المحتوى والصيانة.
وزّع التكاليف على ثلاث سنوات بدلًا من مقارنة الدفعة الأولى فقط
تشمل النفقات الرئيسية لخيار SaaS عادةً رسوم التفعيل، والاشتراك السنوي، ورسوم شراء الإضافات التي تتجاوز حدود الباقة. تجدر الإشارة إلى أن رسوم الاشتراك لا تغطي بالضرورة كل شيء؛ فقد تخضع الإصدارات متعددة اللغات، والحسابات الإضافية، وتوسعة السعة، واستدعاءات الواجهات البرمجية، والنسخ الاحتياطي والاستعادة، أو الدعم الفني البشري لشروط ورسوم منفصلة.
أما نفقات خيار الاستعانة بمورد خارجي فتكون أكثر تفرقًا. فإلى جانب التطوير الأولي وإطلاق الموقع، قد تحتاج الشركة إلى دفع تكاليف الخادم والنطاق والشهادة وتراخيص الإضافات وتحديثات البرامج ومعالجة الأعطال وتغييرات المتطلبات. كما أن الاستعانة بمورد خارجي لا تعني دفع الرسوم مرة واحدة واستخدام الموقع إلى الأبد؛ فحتى إذا سلّم مزود الخدمة الشفرة البرمجية، تظل بيئة التشغيل ومكونات الجهات الخارجية بحاجة إلى من يتولى العناية بها.
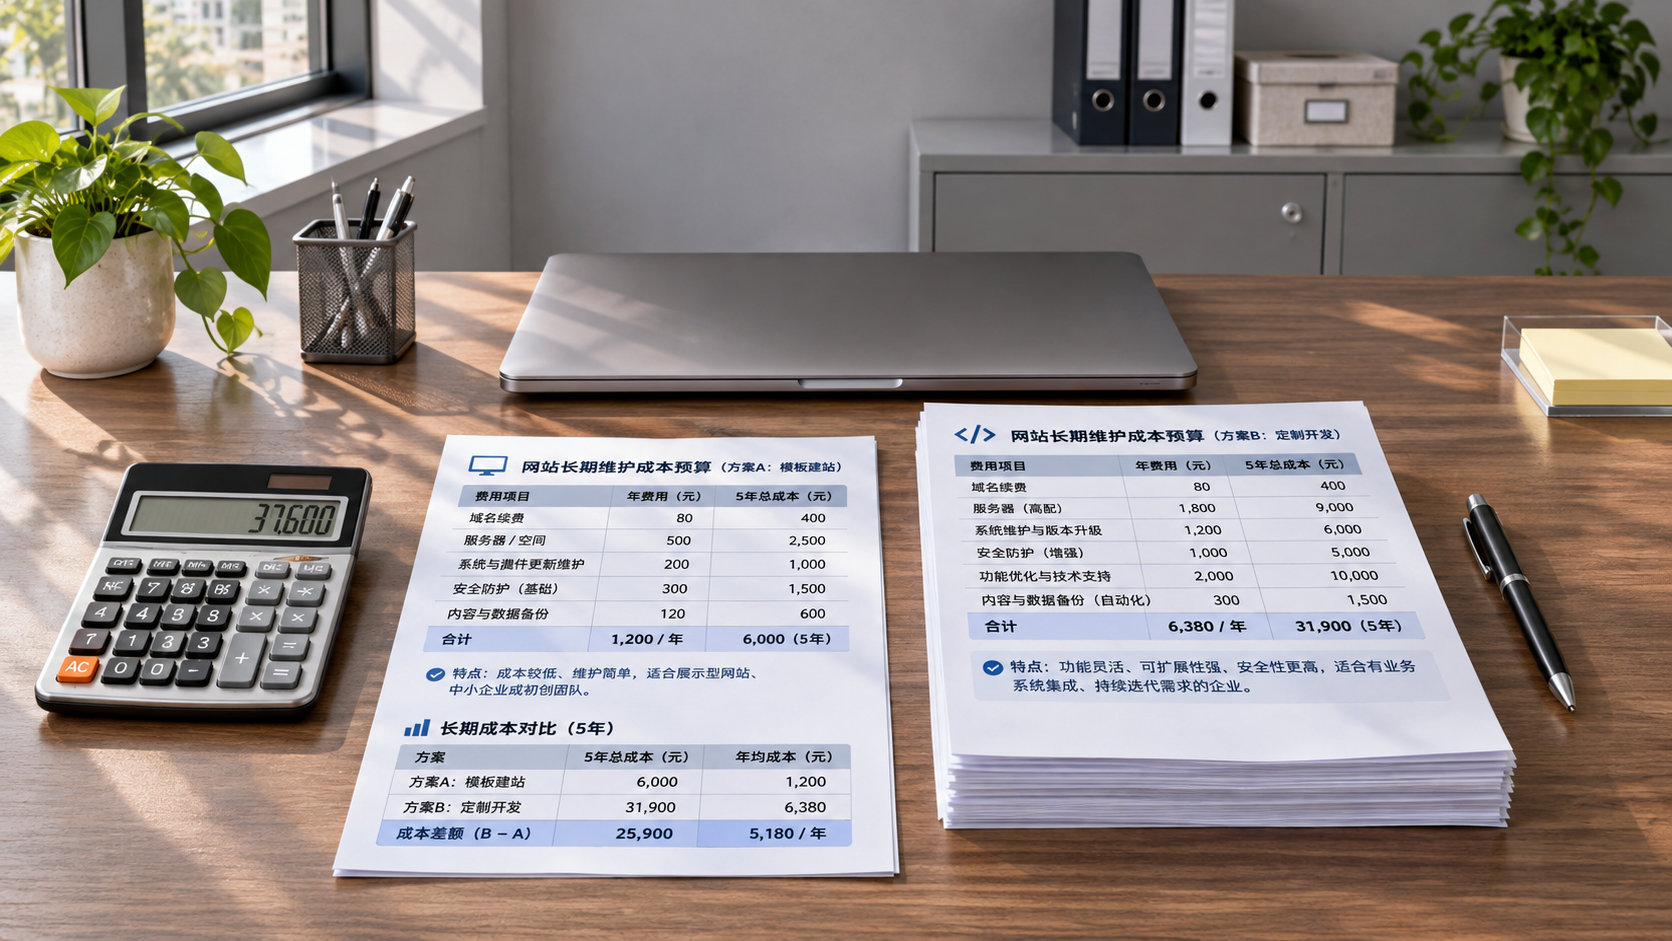
يمكن إعداد الميزانية وفق منهج موحد: التكلفة الإجمالية لثلاث سنوات = تكلفة الإنشاء الأولية + رسوم الاشتراك أو البنية التحتية الأساسية لثلاث سنوات + رسوم الصيانة والترقيات + رسوم تشغيل المحتوى وخدمات التسويق + تكاليف الخروج والترحيل المقدرة. ومن المفيد أيضًا تسجيل الوقت الذي يقضيه الموظفون الداخليون في التنسيق والاستلام والتحديث على حدة، لتجنب الاعتقاد بأن انخفاض عرض السعر الخارجي يعني انخفاض التكلفة الفعلية.
مثال حسابي توضيحي بحت: إذا كانت التكلفة الأولية لخيار SaaS تبلغ 10,000 يوان، وكان مجموع الاشتراك السنوي والإضافات 10,000 يوان سنويًا، فستبلغ التكلفة على مدى ثلاث سنوات 40,000 يوان؛ وإذا بلغت التكلفة الأولية لخيار الاستعانة بمورد خارجي 20,000 يوان، وبلغ مجموع البنية التحتية والصيانة الأساسية 8,000 يوان سنويًا، فستبلغ التكلفة على مدى ثلاث سنوات 44,000 يوان. يوضح هذا المثال طريقة الحساب فحسب، ولا يمثل عرض سعر في السوق، كما لا يشمل تكاليف المحتوى والتسويق والترحيل المشتركة بين الخيارين. وقد تتغير النتيجة إذا تطلب خيار الاستعانة بمورد خارجي تطويرًا إضافيًا كل عام، أو إذا كان تجديد SaaS يستلزم الانتقال إلى باقة أعلى.
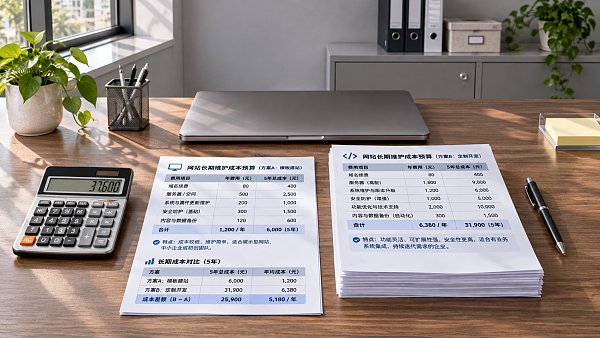
حدّد الأعمال المشمولة في عقد الصيانة بالتفصيل
عبارة «نوفر الصيانة لمدة عام» من العبارات التي قد تؤدي إلى خلافات في المشتريات. فقد تعني إصلاح أعطال الوظائف الحالية فقط، ولا تشمل إضافة صفحات أو تعديل النماذج أو تغيير التصميم أو الربط بأنظمة الجهات الخارجية. وينبغي أيضًا التحقق من المقصود بعبارة «الترقيات المجانية» في SaaS؛ فقد تقتصر الترقية على الوظائف العامة للمنصة، ولا تعني أن الطلبات المخصصة التي تقدمها الشركة مجانية.
بالنسبة إلى شركات التجارة الخارجية، غالبًا ما تكون حالات الصيانة محددة جدًا: بعد تحديث مواصفات المنتجات، هل يجب تعديل الصفحات بجميع اللغات؟ إذا لم يعد نموذج الاستفسار يرسل رسائل البريد الإلكتروني، فمن سيتولى فحص الموقع والبريد الإلكتروني والأدوات التابعة لجهات خارجية؟ وإذا احتاجت صفحة هبوط إعلانية إلى تغيير المحتوى، فهل تستطيع الشركة إجراء ذلك بنفسها، أم يجب تقديم طلب خدمة في كل مرة؟ تساعد هذه الأسئلة على تقدير النفقات الفعلية أكثر من سؤال «كم تبلغ رسوم الصيانة السنوية؟».
يُفضّل أن يحدد العقد نطاق الخدمة، ووقت الاستجابة، والمدة المتفق عليها لمعالجة الطلبات، وقنوات الدعم، وطريقة احتساب الرسوم عند تجاوز النطاق. فالاستجابة لا تعني الإصلاح: ينبغي التأكد بشكل منفصل من المدة التي يستغرقها مزود الخدمة لقبول الطلب، والأعطال التي لها مهلة معالجة محددة، وما يلزم الشركة تقديمه من تعاون. وعندما يتعذر قياس الالتزامات، ينبغي على الأقل طلب توضيح مكتوب من المورد خلال مرحلة الموافقة.
تختلف وفورات كل خيار بحسب وتيرة الترقية
إذا كان الموقع يقتصر على التعريف بالشركة وعرض المنتجات، وكانت بنية صفحاته مستقرة نسبيًا، وكان الموظفون الداخليون قادرين على تحديث المحتوى بأنفسهم، فقد يكون من الأسهل وضع ميزانية لاشتراك SaaS ثابت. لكن ينبغي التأكد من أن حدود الباقة المتعلقة بعدد الصفحات واللغات والوظائف تلبي الاحتياجات المستقبلية، وإلا فقد تضطر الشركة إلى الانتقال إلى باقة أعلى بعد فترة قصيرة من استخدام الباقة منخفضة السعر.
إذا كانت الشركة تحتاج إلى إجراءات تسعير معقدة أو صلاحيات خاصة أو تكامل عميق مع أنظمة الأعمال الداخلية، فقد يكون التطوير المخصص بالاستعانة بمورد خارجي أنسب. عادةً ما تكون تكلفته الأولية واعتماده التقني اللاحق أعلى، لكنه يتيح للشركة تصميم الوظائف بما يتوافق مع احتياجات أعمال واضحة. ولا تكمن المسألة في أن «التطوير المخصص أغلى حتمًا»، بل في مدى استقرار المتطلبات، وإمكانية استلام مخرجات المشروع، وإمكانية التحكم في حجم العمل المطلوب لكل تعديل لاحق.
وقد تتداخل أيضًا عناصر النموذجين: فقد يفرض SaaS رسومًا على التخصيص أو استخدام الواجهات البرمجية، كما قد يستخدم الموقع الذي طُوّر بالاستعانة بمورد خارجي خدمات سحابية وإضافات تتطلب تجديدًا مستمرًا. عند الشراء، اطلب من المورد إدراج التبعيات التابعة لجهات خارجية، ومدد التراخيص، والمسؤولية عن التجديد، وتسعير طلبين أو ثلاثة من التعديلات المتوقعة، مثل إضافة لغة، أو الربط بنظام إدارة العملاء، أو إنشاء صفحة هبوط جديدة، بدلًا من الاكتفاء بالتعهدات العامة.
افصل تكاليف الموقع عن تكاليف التسويق لتتضح الصورة
غالبًا ما تُدرج خدمات إنشاء المواقع وSEO والإعلانات وإدارة وسائل التواصل الاجتماعي ضمن عرض سعر واحد، لكن طبيعة تكاليفها مختلفة. فاشتراك الموقع أو رسوم صيانته تغطي تشغيل النظام وتحديثه؛ أما تخطيط المحتوى وترجمته وتحسين ظهوره في البحث وإدارة الإعلانات بالنيابة عن الشركة فهي خدمات مستمرة؛ في حين ينبغي تخصيص ميزانية منفصلة للإنفاق على منصات الإعلانات. لا يعني تجميع الخدمات في باقة أنها غير مجدية، لكن ينبغي طلب تسعير منفصل لكل خدمة وتفاصيل المخرجات، والتأكد من الرسوم التي يمكن إيقافها والرسوم المرتبطة بتجديد الموقع.
على سبيل المثال، تقدم 易营宝 خدمات إنشاء المواقع بنظام SaaS وخدمات التسويق الخارجي ذات الصلة. عند تقييم هذا النوع من الحلول المتكاملة، يمكن إدراج الموقع والمحتوى متعدد اللغات وSEO وخدمات الإعلانات في جدول ميزانية واحد، مع التحقق من حدود كل خدمة على حدة. ومن المهم خصوصًا الاستفسار عما إذا كانت الإعدادات الأساسية للصفحات مشمولة في رسوم إنشاء الموقع، وما إذا كانت أبحاث الكلمات المفتاحية وكتابة المحتوى والتحسين المستمر تُحتسب بشكل منفصل؛ كما ينبغي عدم الخلط بين رسوم خدمة الإعلانات والإنفاق الفعلي على الإعلانات.
لا تغفل تكاليف الخروج والتحكم في الحسابات
عند تغيير مزود الخدمة بعد تشغيل الموقع لعدة سنوات، قد تنشأ التكاليف من تنظيم البيانات وإعادة بناء الصفحات وتعديل العناوين وإعادة ربط الأدوات، لا من رسوم تصدير لمرة واحدة فحسب. وفي SaaS، ينبغي التأكد من أنواع المحتوى والاستفسارات والصور التي يمكن تصديرها، وما إذا كان تنسيق التصدير ملائمًا للترحيل؛ فالقدرة على تصدير البيانات لا تعني إمكانية نقل تصميم الصفحات أو الوظائف أو الشفرة البرمجية. كما يجب التأكد من مدة إتاحة الموقع بعد إلغاء الاشتراك وقواعد حذف البيانات.
أما في حالة التطوير بالاستعانة بمورد خارجي، فينبغي التحقق عند التسليم من الشفرة المصدرية وقاعدة البيانات ووثائق النشر وتراخيص الإضافات وصلاحيات المسؤول. ويُفضّل أن تكون النطاقات والخوادم وأدوات الإحصاء والحسابات الإعلانية تحت سيطرة الشركة أو أن تمتلك الشركة صلاحيات الإدارة المناسبة؛ كما ينبغي توثيق تسليم التحقق من منصات البحث وتغيير عناوين الموقع. ولا يعني الحصول على الشفرة إمكانية تولي الموقع دون تكلفة؛ إذ يجب التأكد من مجموعة التقنيات واكتمال الوثائق وما إذا كانت هناك مكونات خاصة بالمورد.
قبل الموافقة، اطلب من الموردين المرشحين استكمال قائمة موحدة للتكاليف على مدى ثلاث سنوات، تشمل أسعار التجديد وشروط تعديلها، وحدود الصيانة، وأسعار التعديلات الشائعة، ورسوم الجهات الخارجية، وما يتم تسليمه عند الخروج. وأدرج البنود التي لا تزال غير مؤكدة ضمن افتراضات الميزانية، مع تخصيص هامش احتياطي مناسب. لا يكون عرض السعر قابلًا للمقارنة إلا عندما يوضح «ما الذي ستدفعه الشركة في العام المقبل، وما تكلفة كل تعديل، وما الذي يمكن نقله عند تغيير المورد».
مقالات ذات صلة
 ما الفرق في تكاليف الصيانة طويلة الأجل بين إنشاء المواقع بنظام SaaS وإنشائها بالاستعانة بمصادر خارجية؟
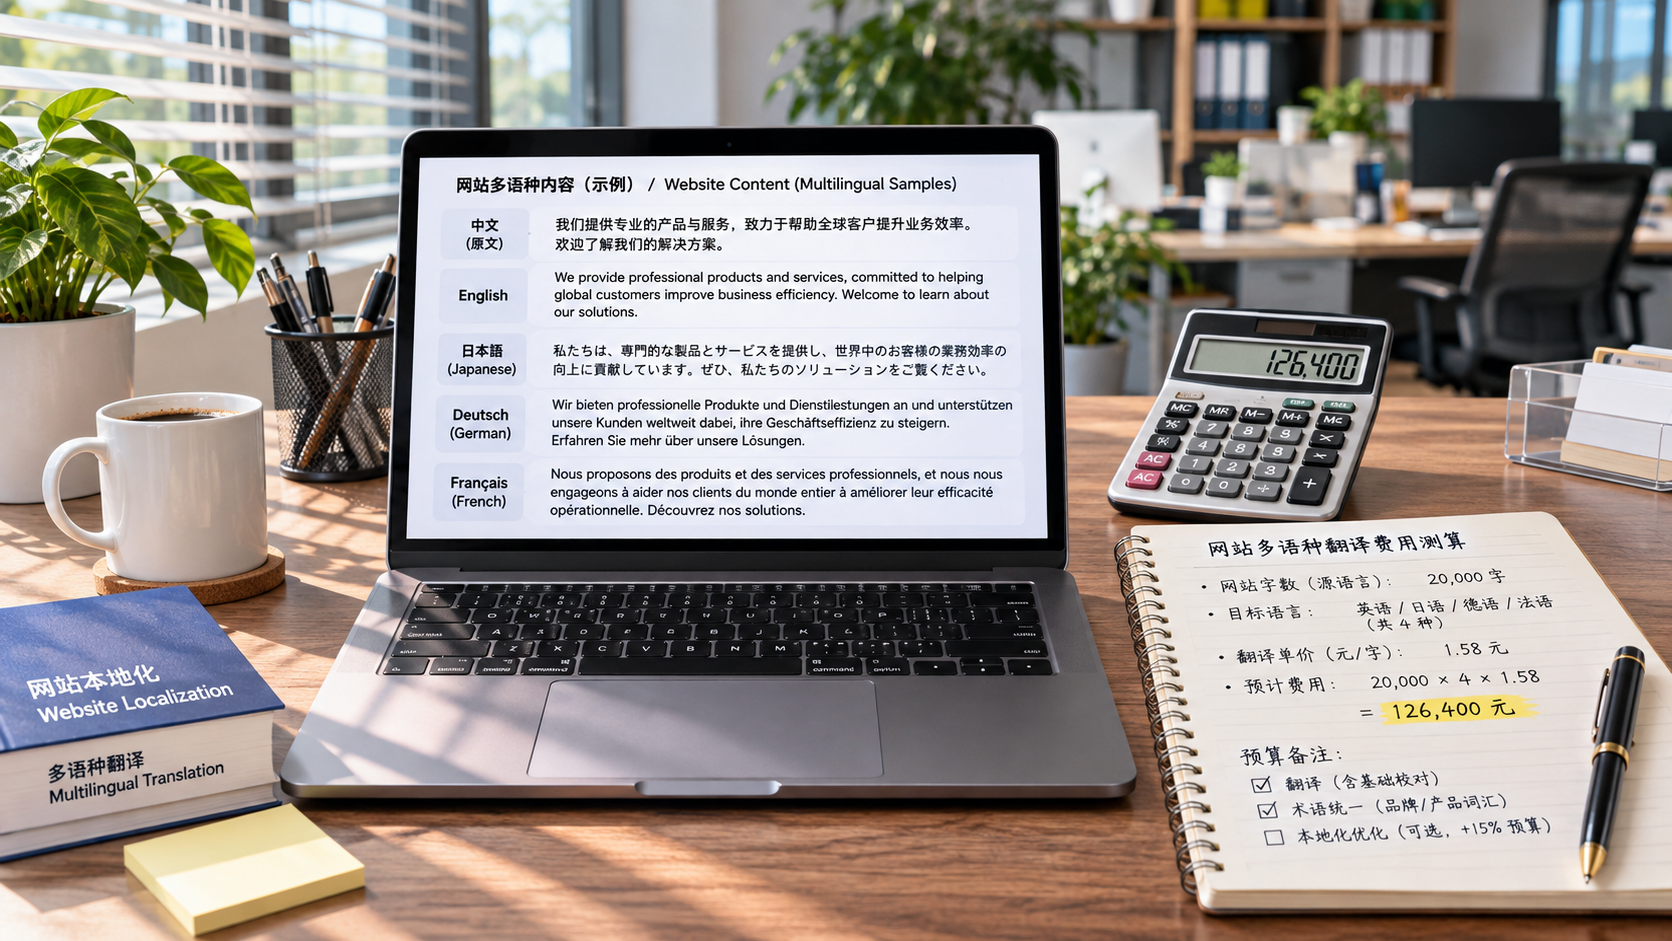
 كيف تحسب منصة SaaS لترجمة المواقع بالذكاء الاصطناعي تكاليف الترجمة؟
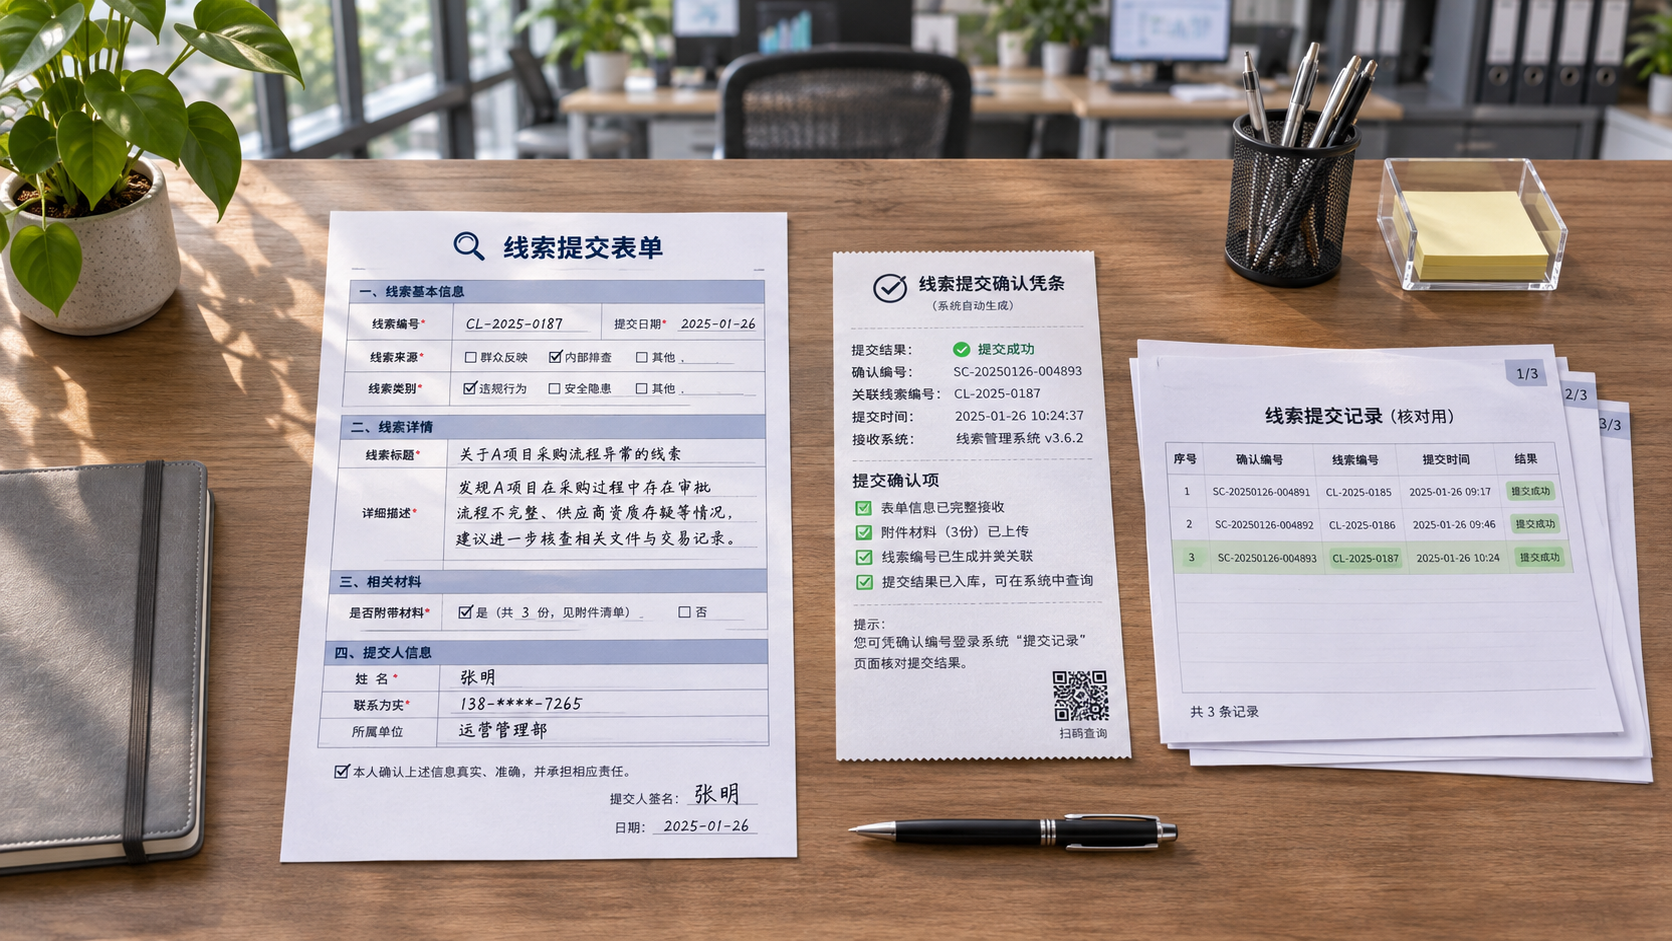
 هل يمكن لأداة إنشاء صفحات الهبوط الإعلانية تتبّع تحويلات النماذج؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。