- Le chiffre d’affaires et le volume des transactions de Shopify au troisième trimestre sont inférieurs aux attentes, l’action chute fortement avant l’ouverture des marchésNov 04, 2026Voir les détails
- Baisse du trafic des vendeurs Temu : la répartition du trafic sur la plateforme évolueNov 04, 2026Voir les détails
- L’autorité de régulation britannique exige que les sites de commerce électronique affichent le prix total, frais de livraison obligatoires inclusNov 04, 2026Voir les détails
- Amazon aurait envoyé des avertissements liés à l’exclusivité à des vendeurs présents sur plusieurs plateformesNov 03, 2026Voir les détails
- Nouvelles règles de retour transfrontalier de TikTok Shop en Asie du Sud-Est en vigueur le 5 novembreNov 03, 2026Voir les détails
- Les États-Unis resserrent le régime d’exemption de minimis et modifient le programme pilote de données de la Section 321Nov 03, 2026Voir les détails
À partir du 1er novembre, l’UE exigera la déclaration d’un identifiant produit pour les colis transfrontaliers de faible valeur
À compter du 1er novembre 2026, les marchandises importées d’un pays hors UE vers l’Union européenne dans le cadre de ventes à distance et dont la valeur ne dépasse pas 150 euros seront soumises à une nouvelle obligation de déclaration d’identifiant produit. Ce changement concerne les données produit et les procédures de dédouanement des vendeurs du commerce électronique transfrontalier et des prestataires logistiques. Les marchandises pour lesquelles aucun identifiant produit n’est fourni pourraient subir des retards de dédouanement, être retournées ou retenues.
Nouvelles obligations de déclaration pour les marchandises de faible valeur vendues à distance
Selon le résumé des informations fourni, conformément à la réglementation de l’Union européenne, à compter du 1er novembre 2026, les marchandises expédiées de pays hors UE vers des pays de l’Union européenne, importées dans le cadre de ventes à distance et dont la valeur ne dépasse pas 150 euros, devront faire l’objet d’une déclaration de leur identifiant produit (PID) lors du dédouanement à l’importation.
Le résumé indique que les marchandises sans PID pourraient subir des retards de dédouanement, être retournées ou retenues. Les vendeurs du commerce électronique transfrontalier et les prestataires logistiques doivent rapidement mettre en conformité la correspondance entre les unités de gestion des stocks (SKU) et les PID.
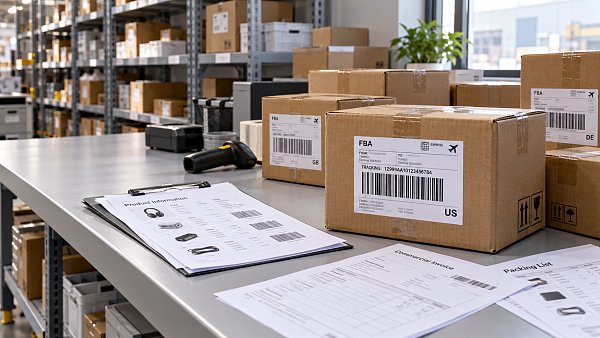
L’incidence des données produit sur les livraisons transfrontalières
Les vendeurs doivent veiller à la cohérence des informations produit
Selon l’analyse, l’obligation de déclaration pourrait rendre l’exhaustivité des informations produit plus déterminante pour la préparation du dédouanement. Les vendeurs du commerce électronique transfrontalier doivent vérifier que les SKU des produits concernés peuvent être associés aux PID requis et que les données produit peuvent être utilisées avec exactitude lors de la déclaration. Toute information manquante ou toute erreur de correspondance pourrait accroître l’incertitude concernant la livraison.
Les prestataires logistiques doivent coordonner la transmission des données
Du point de vue de la chaîne d’approvisionnement, les prestataires logistiques pourraient devoir coordonner avec les vendeurs la réception et la transmission des informations d’identification des produits, et vérifier l’exhaustivité des documents de déclaration. Le résumé ne précisant ni les modalités de déclaration ni la répartition des responsabilités, les procédures concernées devront être vérifiées au regard des consignes d’application qui seront communiquées ultérieurement.
Les achats et l’approvisionnement pourraient être indirectement concernés
Selon l’analyse, si les vendeurs doivent vérifier les informations d’identification des produits auprès de leurs fournisseurs, la collecte et la vérification des données pourraient avoir une incidence sur la préparation des stocks et les calendriers d’expédition. Les parties concernées par les achats et l’approvisionnement peuvent vérifier que les informations produit sont transmises en temps voulu, mais il n’est pas encore possible d’en déduire l’étendue précise des répercussions ni le temps supplémentaire requis.
Se préparer en mettant en correspondance les SKU et les PID
Recenser les produits concernés
Il est recommandé aux entreprises de vérifier quelles activités pourraient relever du champ décrit dans le résumé, en tenant compte notamment du lieu d’expédition, de la destination, du mode de vente et de la valeur des marchandises. En cas de doute sur les catégories de produits concernées ou sur l’évaluation de leur valeur, il convient de vérifier plus précisément les critères applicables et de ne pas supposer que toutes les commandes à destination de l’Union européenne sont soumises aux mêmes exigences.
Vérifier les correspondances et les documents de déclaration
Il est recommandé aux vendeurs de vérifier la correspondance entre leurs SKU et les PID, de repérer les informations manquantes ou à confirmer et de convenir avec les prestataires logistiques des modalités de transmission des documents. Le résumé ne précise ni le format exact du PID, ni la manière de l’obtenir, ni les champs de déclaration requis ; ces éléments restent à vérifier.
Évaluer les modalités de livraison
Étant donné que les marchandises sans PID pourraient subir des retards de dédouanement, être retournées ou retenues, les entreprises peuvent évaluer les répercussions potentielles de ces risques sur leurs calendriers d’expédition et de livraison, et convenir avec leurs partenaires de la marche à suivre lorsque les informations sont incomplètes. Les procédures de traitement concrètes doivent rester conformes aux exigences d’application en vigueur.
Date d’entrée en vigueur précisée, modalités d’application à vérifier
À première vue, cette information s’interprète plus justement comme un changement réglementaire assorti d’une date d’application précise et comme un signal invitant les entreprises à vérifier à l’avance les modalités d’application. Les informations fournies précisent les marchandises concernées, le seuil de valeur et les risques potentiels liés à l’absence de PID, mais ne comprennent ni le texte réglementaire détaillé ni de lien officiel ; elles ne suffisent donc pas à déterminer l’ensemble des modalités pratiques.
Les éléments à surveiller par la suite comprennent le champ d’application du PID, les modalités de déclaration, la transmission des informations entre les différentes parties prenantes et les pratiques de dédouanement ainsi que les retours du secteur. Ces informations pourraient influer sur l’évaluation par les entreprises des catégories de produits concernées, de la préparation des documents et des risques liés à la livraison.
Intégrer les informations d’identification à la préparation des livraisons
Selon l’analyse, ce changement renforce le lien entre les informations d’identification des produits et le dédouanement à l’importation des marchandises de faible valeur vendues à distance. Les entreprises peuvent dès à présent se préparer en recensant les produits concernés, en mettant en correspondance les SKU et les PID et en organisant la transmission des documents avec leurs partenaires. Elles doivent également continuer à vérifier les règles précises et leurs modalités d’application, sans considérer comme établis des détails qui restent incertains.
Sources de cet article et vérifications à venir
Cet article a été rédigé à partir du titre de l’information, de la date de l’événement et du résumé de l’événement fournis par l’utilisateur. Aucune source officielle précise n’ayant été indiquée, les fondements réglementaires et les modalités d’application devront continuer à être vérifiés. Les entreprises peuvent consulter les annonces officielles et les informations des douanes ou des autorités compétentes en matière de commerce, ainsi que suivre les pratiques de dédouanement et les retours du secteur.
Articles connexes
 À partir du 1er novembre, l’UE exigera la déclaration d’un identifiant produit pour les colis transfrontaliers de faible valeur
 Comment protéger les comptes d’administration contre le piratage sur une plateforme SaaS de création de sites web ?
 Comment une politique relative aux cookies d’un site B2B doit-elle expliquer les finalités du suivi ?
Produits connexes
 Système SaaS de création de sites web et de marketing intelligent YiyingbaoSystème SaaS de création de sites web et de marketing intelligent Yiyingbao, création de sites sans code pilotée par l’IA, mise en place rapide d’un site web multilingue indépendant pour le commerce international en 10 minutes, accélération par des serveurs répartis dans le monde entier, optimisation SEO intelligente par l’IA, pour aider les entreprises à se connecter efficacement aux marchés mondiaux. L’intégration parfaite de la technologie et de la simplicité d’utilisation rend la création de sites web pour le commerce international extrêmement simple.
 Services d’optimisation du système à double moteur AI+SEOLe système d’optimisation à double moteur AI+SEO de 易营宝 s’appuie sur l’exploration intelligente de mots-clés par l’IA, la génération de contenu et une optimisation technique complète afin d’aider les entreprises de commerce extérieur à obtenir un trafic organique de haute qualité et à améliorer considérablement leur classement dans les moteurs de recherche ainsi que leur taux de conversion.
 Système de marketing publicitaire intelligent AI+SEMAI+SEM propulse une création publicitaire intelligente, permettant un marketing publicitaire précis sur toute la chaîne. Le système génère automatiquement des rapports hebdomadaires/mensuels, l'IA recommande des mots-clés et des pays de diffusion, surveille en temps réel les indicateurs clés et fournit des alertes intelligentes, lance en un clic des solutions de diffusion à haut taux de conversion, aidant à acquérir rapidement des clients et à améliorer le ROI.
 Système de marketing sur les réseaux sociaux AI+SNSSystème de marketing intelligent Yingyingbao AI+SNS pour les réseaux sociaux - Capture sociale précise pour l'ère des réseaux sociaux. Prend en charge la synchronisation du contenu en un clic sur les principales plateformes, notamment Facebook et LinkedIn. La réécriture des publications alimentée par l'IA améliore la localisation. Un service client intelligent disponible 24 h/24, 7 j/7 et l'analyse du profil des utilisateurs permettent aux entreprises de se développer efficacement sur les marchés mondiaux.
 Solutions marketing publicitaire IA+SEMLes solutions publicitaires SEM basées sur l'IA exploitent l'intelligence artificielle pour améliorer considérablement la gestion des campagnes SEM. Grâce à l'IA, elles génèrent des rapports hebdomadaires et mensuels qui présentent les données des comptes sous plusieurs angles, permettant ainsi une supervision complète des performances et des tendances publicitaires. L'IA fournit des recommandations précises sur les mots-clés et les pays cibles, rédige de manière intelligente des textes publicitaires à fort taux de conversion et lance des campagnes efficaces en un seul clic, accélérant ainsi l'acquisition de clients pour les entreprises. Parallèlement, le système surveille les indicateurs clés en temps réel, identifie intelligemment les fluctuations anormales et émet des alertes en temps opportun, garantissant ainsi des performances publicitaires stables et des rendements élevés.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Services de noms de domaineEasy Marketing propose des services professionnels de noms de domaine, comprenant la recherche intelligente, l'enregistrement en un clic, la protection de marque et la gestion complète du cycle de vie, aidant les entreprises à construire une image de marque numérique.
 EasySell B2C Place de Marché Transfrontalière, Site Indépendant易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。