- ¿Qué canales de captación de clientes se verán afectados por las tendencias del marketing transfronterizo de 2026?06-09-2026Ver detalles
- ¿Qué riesgos de homogeneización deben identificarse en el análisis del sector de creación inteligente de sitios web?30-08-2026Ver detalles
- Cómo cambiarán las tendencias de marketing con IA en 2026 la asignación del presupuesto publicitario28-08-2026Ver detalles
- ¿El mercado de la autenticación SSL EV se está contrayendo o evolucionando? ¿Cómo deben evaluar las empresas la adquisición de certificados?11-08-2026Ver detalles
- Por qué los métodos antiguos de amp seo 2020 han dejado de funcionar y cuáles son los cambios actuales en las prioridades de optimización02-08-2026Ver detalles
- Cómo elegir temas para la sección de noticias del sector que atraigan más tráfico de búsqueda orgánica29-07-2026Ver detalles
GCC activa un sistema de declaraciones de origen basado en IA
El 28 de julio de 2026, la Administración de Aduanas del Consejo de Cooperación del Golfo (GCC) puso en funcionamiento el sistema “OriginAI” y estableció nuevos requisitos previos de declaración aduanera para los vendedores de sitios independientes que exportan a Arabia Saudita, los Emiratos Árabes Unidos y Catar: antes de presentar la declaración aduanera, deberán cargar mediante API una declaración de origen verificada por IA. Este cambio eleva la información de origen, que tradicionalmente formaba parte de los requisitos documentales, al nivel de las interfaces digitales y los procesos de verificación, e impacta directamente en la declaración de exportación, la trazabilidad de la cadena de suministro, la preparación de la documentación de fábrica y la planificación de los plazos de despacho aduanero. Por ello, merece una atención continua por parte de las empresas de comercio transfronterizo, fabricación y servicios de cadena de suministro.
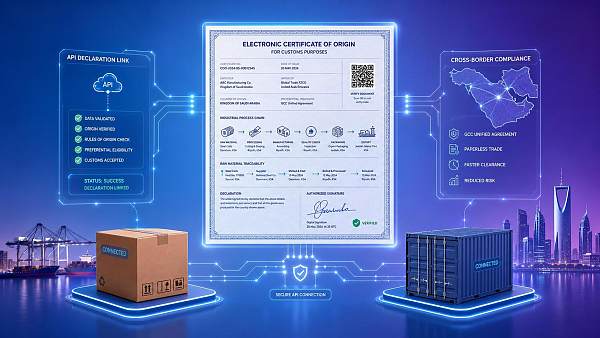
Los nuevos requisitos ya se aplican a la presentación de datos previa a la declaración aduanera
La información confirmada indica que la Administración de Aduanas del GCC puso en funcionamiento el sistema “OriginAI” el 28 de julio de 2026. El sistema exige que todos los vendedores de sitios independientes que exporten a Arabia Saudita, los Emiratos Árabes Unidos y Catar carguen, antes de presentar la declaración aduanera y mediante API, una declaración de origen verificada por IA.
Esta declaración de origen incluye la cadena de procesos de producción, los códigos de trazabilidad de las materias primas y la firma digital de la fábrica. Los vendedores que completen la integración podrán obtener una mejora del 40% en los plazos de despacho aduanero y una reducción de la tasa de inspección al 1.2%; los que no completen la integración entrarán por defecto en un canal de alto riesgo, con una prolongación media de 5.8 días en la permanencia en puerto.
El cambio se está transmitiendo a toda la cadena de pedidos, documentación y entrega
Los vendedores de sitios independientes que realizan envíos a Oriente Medio son los primeros afectados directamente
Estas empresas son los sujetos directamente afectados por el cambio normativo, ya que el requisito se sitúa claramente en la fase de preparación de la declaración “antes de presentar la declaración aduanera”. El impacto operativo se concentra principalmente en la generación de la documentación aduanera, la integración de interfaces del sistema, la recopilación de las declaraciones de origen y la gestión de los plazos de despacho. El análisis muestra que los vendedores relacionados no solo deben prestar atención a si presentan la declaración, sino también a si su contenido puede cubrir elementos como la cadena de procesos de producción, los códigos de trazabilidad de las materias primas y la firma digital de la fábrica.
Los fabricantes y las fábricas proveedoras deben colaborar proporcionando datos verificables
Aunque la información proporcionada no indica si la fábrica es el sujeto declarante, desde la perspectiva del sector, la cadena de procesos de producción, los códigos de trazabilidad de las materias primas y la firma digital de la fábrica exigidos en la declaración de origen trasladarán la presión de preparación documental al área de fabricación. El impacto se refleja principalmente en la conservación de los documentos de fábrica, los registros del proceso de producción y la colaboración en los datos de firma. En la práctica, todas las empresas que desempeñen funciones de producción real o suministro deben prestar atención a su capacidad para proporcionar de forma estable a los vendedores de primera línea los datos de origen necesarios para la declaración.
Los servicios de cadena de suministro y la coordinación aduanera afrontan una reorganización de los procesos
Para las empresas que ofrecen servicios de despacho aduanero, logística o coordinación de la cadena, este cambio significa que la eficiencia del despacho ya no depende únicamente de las operaciones logísticas tradicionales, sino que también está estrechamente relacionada con la preparación de la interfaz de datos previa a la declaración. El impacto aparece principalmente en el momento de transmisión de la documentación, la conexión de la verificación previa a la declaración y la gestión de los envíos anómalos. El análisis muestra que el acceso al canal acelerado ya está directamente relacionado con la finalización de la integración del sistema, lo que cambiará la forma en que los servicios relacionados evalúan los plazos de entrega.
La gestión de compras y entregas debe reevaluar los riesgos de plazo
Para las empresas que organizan compras y envíos destinados a los mercados mencionados, el impacto del cambio normativo no se limita al despacho de un solo envío, sino que también afecta al ritmo de entrega y a la planificación del inventario. Los envíos sin integración entrarán por defecto en un canal de alto riesgo y su permanencia media en puerto se prolongará 5.8 días, lo que significa que los planes de compra, el ritmo de abastecimiento y los plazos comprometidos con los clientes podrían verse afectados. Actualmente, lo más importante es comprobar si, al organizar los envíos, la empresa ya ha incorporado la interfaz de declaración y la preparación de los datos de origen a las verificaciones previas.
Varios aspectos que merecen especial atención en la práctica
Verificar primero si la documentación de la declaración de origen está preparada para su carga
Según la información divulgada, la declaración de origen no es un campo único, sino que incluye la cadena de procesos de producción, los códigos de trazabilidad de las materias primas y la firma digital de la fábrica. El análisis muestra que la primera tarea de las empresas debe ser confirmar si la documentación interna existente ya cuenta con integridad y está lista para su presentación, en lugar de entenderla simplemente como un nuevo certificado ordinario.
La integración de la interfaz se convertirá en una acción previa a la declaración aduanera
La normativa exige claramente la presentación a través de API, lo que significa que, para los vendedores correspondientes, la propia integración del sistema forma parte de la preparación aduanera. En la práctica, las empresas deben centrarse en si la conexión de la interfaz, la transmisión de datos y la planificación de los hitos de declaración están coordinadas; si estos procesos no están bien conectados, incluso si la mercancía ya está preparada, la ruta posterior de despacho podría verse afectada.
Los compromisos de entrega deben considerar las diferencias entre canales
La diferencia entre completar y no completar la integración, tanto en los plazos de despacho como en la tasa de inspección, ya está especificada directamente. El análisis muestra que, al organizar las ventas y entregas a Arabia Saudita, los Emiratos Árabes Unidos y Catar, las empresas deben reevaluar los plazos comprometidos, las ventanas de envío y el tiempo de contingencia para incidencias, prestando especial atención al impacto en la permanencia en puerto que puede generar el canal de alto riesgo.
Seguir observando si las directrices de aplicación se detallan posteriormente
La información proporcionada ya incluye la fecha de puesta en funcionamiento, los sujetos aplicables y los elementos que deben presentarse, pero no ofrece instrucciones de aplicación más detalladas. En la práctica, las empresas deberán seguir prestando atención a las comunicaciones oficiales sobre el formato de los datos, la gestión de los fallos de verificación, el alcance de las categorías de productos aplicables y la forma de conexión con la declaración real, para evitar extrapolar la información actual como si constituyera todas las instrucciones operativas.
Se trata más bien de un adelanto del umbral de cumplimiento digital
Desde la perspectiva editorial, esta información se entiende mejor como una señal de ejecución ya implementada, porque ya están claras la fecha de puesta en funcionamiento del sistema, los mercados aplicables, el requisito de presentación previa a la declaración y las diferencias de canal entre quienes completan y quienes no completan la integración. Al mismo tiempo, no debe interpretarse como una normativa completamente estabilizada, ya que la información proporcionada no cubre directrices de aplicación más detalladas. En otras palabras, lo que el sector observa ahora es una dirección clara: la gestión del origen está pasando de los certificados en papel a requisitos de declaración digital basados en interfaces, verificables y trazables.
Desde la perspectiva del sector, lo que merece una atención continua no es el concepto en sí, sino cómo se aplicará concretamente este requisito en la declaración de exportación, la colaboración de las fábricas, la coordinación de la cadena de suministro y la gestión de las entregas. Especialmente para los vendedores de sitios independientes, ya no se trata de un simple aviso de cumplimiento, sino de un cambio que se aproxima a un umbral operativo real.
En la fase actual, conviene considerarlo un cambio normativo de despacho ya vigente
En conjunto, el núcleo de este cambio no reside en la incorporación de un nuevo término conceptual, sino en que los mercados relacionados con el GCC han incorporado la declaración de origen verificada por IA al proceso previo a la declaración aduanera y han reforzado su aplicación mediante diferencias en la eficiencia del despacho. Para las empresas correspondientes, actualmente resulta más apropiado entenderlo como un cambio normativo y un mecanismo de desvío de los canales de despacho ya vigentes, en lugar de limitarse a considerarlo una orientación política general.
En cuanto al alcance de sus efectos posteriores, aún será necesario seguir observando la evolución junto con las normas de aplicación detalladas, el avance de la integración empresarial y las reacciones reales durante el despacho. La valoración más prudente en esta fase es la siguiente: todas las operaciones de sitios independientes que realicen envíos continuos a Arabia Saudita, los Emiratos Árabes Unidos y Catar deben incorporar cuanto antes la preparación de los datos de origen y la capacidad de declaración mediante API a su sistema habitual de entrega.
Base del artículo y aspectos que deberán verificarse posteriormente
Este artículo se ha generado a partir del título de la información, la fecha del acontecimiento y el resumen proporcionados por el usuario. Los hechos confirmados se limitan a la fecha de puesta en funcionamiento del sistema “OriginAI”, los sujetos aplicables, el requisito de presentación previa a la declaración, los elementos incluidos en la declaración de origen y las diferencias de despacho entre los casos de integración completada y no completada.
Para este tipo de acontecimientos, normalmente será necesario continuar verificando la información mediante anuncios oficiales, publicaciones de organismos reguladores, información de las aduanas o de las autoridades competentes en materia de comercio, información de asociaciones sectoriales, documentos de organizaciones de normalización y reportajes de medios autorizados. Dado que la entrada no proporciona enlaces a fuentes oficiales concretas, los documentos oficiales correspondientes y las normas de aplicación detalladas aún deben confirmarse.
Entre los aspectos que conviene seguir observando se incluyen: si los detalles de la política se definirán con mayor precisión, si se unificarán las directrices de aplicación, si se detallarán los requisitos relativos a la documentación y los sistemas correspondientes, cómo evolucionarán las reacciones del sector y si surgirán nuevos requisitos operativos en la integración empresarial y la ejecución del despacho.
Artículos relacionados
Productos relacionados
 Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝, creación de sitios web sin código impulsada por IA, creación rápida de sitios web multilingües independientes para comercio exterior en 10 minutos, aceleración mediante servidores globales y optimización SEO inteligente con IA, para ayudar a las empresas a conectarse eficazmente con los mercados globales. La combinación perfecta de tecnología y facilidad de uso simplifica al máximo la creación de sitios web para comercio exterior
 Servicios de optimización del sistema de doble motor AI+SEOEl sistema de optimización de doble motor AI+SEO de 易营宝, mediante la extracción inteligente de palabras clave con IA, la generación de contenido y la optimización técnica integral, ayuda a las empresas de comercio exterior a obtener tráfico orgánico de alta calidad y a mejorar significativamente el posicionamiento en buscadores y la tasa de conversión.
 Sistema de marketing publicitario inteligente AI+SEMAI+SEM impulsa la creación inteligente de anuncios, potenciando toda la cadena para un marketing publicitario preciso. El sistema genera automáticamente informes semanales/mensuales, la IA recomienda palabras clave y países de despliegue, monitorea indicadores clave en tiempo real y emite alertas inteligentes, inicia con un clic soluciones de despliegue de alta conversión, ayudando a adquirir clientes rápidamente y mejorar el ROI.
 Sistema de marketing en redes sociales AI+SNSSistema de marketing inteligente para redes sociales Yingyingbao AI+SNS: captura social precisa para la era de las redes sociales. Admite la sincronización de contenido con un solo clic en las principales plataformas, incluidas Facebook y LinkedIn. La reescritura de publicaciones impulsada por IA mejora la localización. El servicio de atención al cliente inteligente 24/7 y el análisis de perfiles de usuarios permiten a las empresas expandirse de manera eficiente a los mercados globales.
 Soluciones de marketing publicitario AI+SEMLas soluciones publicitarias SEM basadas en IA aprovechan la inteligencia artificial para mejorar significativamente la gestión de las campañas SEM. Mediante el uso de la IA para generar informes semanales y mensuales, estas soluciones presentan los datos de las cuentas en múltiples dimensiones, lo que permite una supervisión completa del rendimiento y las tendencias publicitarias. La IA ofrece recomendaciones precisas sobre palabras clave y países objetivo, elabora de forma inteligente textos publicitarios de alta conversión e inicia el despliegue eficiente de campañas con un solo clic, lo que acelera la adquisición de clientes para las empresas. Al mismo tiempo, el sistema supervisa las métricas principales en tiempo real, identifica de forma inteligente las fluctuaciones anormales y emite alertas oportunas, lo que garantiza un rendimiento publicitario estable y altos rendimientos.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Servicios de dominioEasyYun ofrece servicios profesionales de dominio, incluyendo consultas inteligentes, registro en un solo paso, protección de marca y gestión de ciclo completo, ayudando a las empresas a construir una imagen de marca digital.
 EasyOperate B2C Marketplace Transfronterizo y Sitio Web IndependienteEl sitio web independiente de comercio transfronterizo B2C de EasyStore es una solución integral de construcción de sitios web inteligentes y comercio electrónico transfronterizo desarrollada de forma independiente por EasyStore Information Technology (Beijing) Co., Ltd. El sistema está diseñado específicamente para pequeñas, medianas y grandes empresas exportadoras, integrando "construcción de sitios web, operación, marketing, publicidad y conversión" en una sola plataforma, ayudando a las empresas a crear rápidamente un sitio web independiente de comercio electrónico transfronterizo y lograr el crecimiento de las ventas globales y la expansión de la marca en el extranjero.
La plataforma admite múltiples idiomas, múltiples monedas y marketing multicanal, incorpora un sistema de traducción inteligente con IA y un sistema de optimización SEO, y es adecuada para mercados principales como el sudeste asiático, Europa y América, América Latina, Oriente Medio, etc., ayudando a las empresas manufactureras chinas a desplegar eficientemente su estrategia de comercio electrónico internacional. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。