- Los ingresos y el volumen de transacciones de Shopify en el tercer trimestre no alcanzaron las expectativas; sus acciones cayeron con fuerza antes de la apertura del mercado04-11-2026Ver detalles
- Disminuye el tráfico de los vendedores de Temu y cambia la distribución del tráfico en la plataforma04-11-2026Ver detalles
- Los reguladores del Reino Unido exigen que las tiendas en línea indiquen el precio total, incluidos los gastos de envío obligatorios04-11-2026Ver detalles
- Amazon habría enviado cartas de advertencia sobre exclusividad a vendedores que operan en varias plataformas03-11-2026Ver detalles
- Nuevas normas de devoluciones transfronterizas de TikTok Shop en el Sudeste Asiático entran en vigor el 5 de noviembre03-11-2026Ver detalles
- Estados Unidos endurece la exención de minimis y modifica el programa piloto de datos de la Sección 32103-11-2026Ver detalles
Canadá exigirá a partir de julio que los sitios independientes B2B integren la API de verificación de origen
A partir del 1 de julio de 2026, los sitios independientes B2B orientados a operaciones de exportación a Canadá se enfrentarán a un nuevo requisito que afectará directamente al cumplimiento de las transacciones. Según el aviso urgente publicado por la Agencia de Servicios Fronterizos de Canadá (CBSA) el 27 de junio de 2026, los sitios web correspondientes, ya estén centrados principalmente en consultas comerciales o en pedidos, deberán conectarse en tiempo real mediante API al sistema de verificación de declaraciones de origen CAFTA; de lo contrario, los pedidos podrían sufrir retrasos en el despacho aduanero o devoluciones. Para los fabricantes chinos, las empresas de comercio exterior y los importadores canadienses, esto no solo supone un cambio a nivel documental, sino que también afectará a las decisiones de compra, los ritmos de entrega y la coordinación de la comunicación en materia de cumplimiento.
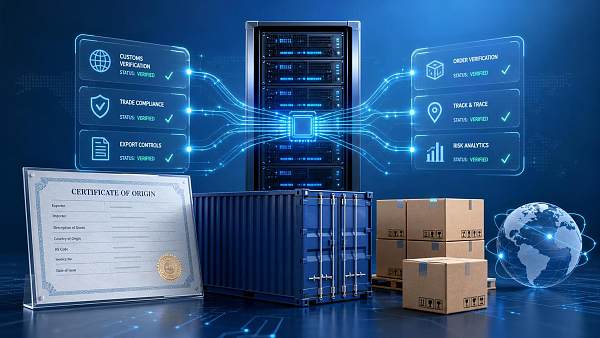
Cuál es el requisito principal que entra en vigor el 1 de julio
La información confirmada muestra que la CBSA publicó un aviso urgente el 27 de junio de 2026, exigiendo que todos los sitios independientes B2B que exporten a Canadá se conecten en tiempo real mediante API al sistema de verificación de declaraciones de origen CAFTA a partir del 1 de julio de 2026.
Los tipos de sitios cubiertos por este requisito incluyen sitios web orientados a consultas y sitios web orientados a pedidos; es decir, no se limita a escenarios de plataformas que cierran transacciones directamente en línea.
El aviso también señala que, si no se completa la integración correspondiente, los pedidos podrían enfrentarse al riesgo de retrasos en el despacho aduanero o devoluciones. En cuanto al contenido divulgado, lo que puede confirmarse actualmente es que este requisito se dirige claramente a las entidades operadoras de sitios web B2B que exportan a Canadá y a los procesos transaccionales relacionados.
A qué eslabones comerciales se transmitirá primero el impacto
Los sitios web front-end de captación de clientes comienzan a asumir responsabilidades de cumplimiento
Desde una perspectiva sectorial, la inclusión de los sitios independientes orientados a consultas dentro del alcance del requisito significa que el impacto no se producirá únicamente en las fases de pedido y declaración aduanera, sino que también se adelantará a las etapas de captación de clientes y conversión de oportunidades comerciales. Para las empresas que utilizan sus sitios web para recibir demandas de compra del extranjero, la verificación de declaraciones de origen ya no será solo una tarea de back office, sino que podría estar directamente vinculada al envío de información en el front-end, la confirmación de pedidos y la coordinación posterior del cumplimiento.
Las empresas manufactureras y de comercio exterior deben revisar de nuevo la cadena de entrega
Desde el análisis, la razón por la que los fabricantes chinos y las empresas de comercio exterior se ven afectados directamente radica en que, al realizar envíos a Canadá, la conexión entre el sitio web, los pedidos, las declaraciones de origen y la entrega real debe ser más estrecha. Una vez que el lado del sitio web no cumpla con el requisito de verificación en tiempo real, el riesgo no permanecerá únicamente en el plano técnico, sino que acabará transmitiéndose al ritmo de los envíos, la organización documental y las expectativas de entrega del cliente.
La eficiencia de compra de los importadores canadienses también se verá afectada
Para los importadores canadienses, este requisito podría afectar a la eficiencia de la selección de proveedores y de las decisiones de compra. Observándolo, cuando que el sitio web haya completado o no la integración de cumplimiento se convierta en una condición previa para que la transacción avance sin problemas, los importadores, al elegir proveedores, podrían prestar más atención a si la otra parte cuenta con capacidades estables de verificación y cumplimiento, especialmente en escenarios de compra con mayores exigencias de puntualidad.
Los servicios de coordinación de la cadena de suministro afrontan mayores exigencias de comunicación
Desde la coordinación empresarial, el riesgo de retrasos en el despacho aduanero o de devoluciones hará que los eslabones relacionados con los servicios de la cadena de suministro soporten una mayor presión de confirmación de información. Aunque la información de entrada no desarrolla el alcance específico de los proveedores de servicios, lo que puede confirmarse es que, siempre que el resultado comercial dependa de que el pedido supere el despacho aduanero sin problemas, las partes participantes relacionadas deberán prestar más atención a si la verificación del lado del sitio web ya se ha completado y a si la declaración de origen correspondiente puede sincronizarse con el proceso transaccional.
Varios puntos prácticos que actualmente merecen mayor atención por parte de las empresas
Confirmar primero si el sitio web pertenece al alcance exigido
Lo primero a lo que deben prestar atención las empresas es a la forma de su sitio independiente B2B orientado al negocio con Canadá. Este requisito incluye claramente sitios web orientados a consultas y a pedidos, lo que significa que no se puede excluir un sitio de la preparación de cumplimiento simplemente alegando que “el sitio web no cobra directamente” o que “se utiliza principalmente para captar leads”.
Distinguir entre los requisitos de política y la preparación interna para su implementación
Desde el análisis, los requisitos a nivel de política ya han definido claramente la fecha de entrada en vigor, pero que la empresa disponga internamente de capacidad de integración API en tiempo real y haya completado la revisión de los procesos del sitio web pertenece a otro plano, el de la implementación. Lo que actualmente merece mayor atención es si existe una brecha temporal entre ambos aspectos y si esa brecha podría afectar a pedidos ya en negociación o pendientes de entrega.
Establecer un plan previo de comunicación con clientes en torno a pedidos y documentos
Para las empresas que están gestionando pedidos de Canadá, el foco no debe limitarse al acceso técnico en sí, sino que también debe incluir cómo explicar a los clientes los posibles cambios de ritmo. En particular, en puntos como la confirmación del pedido, la presentación de la declaración de origen y los compromisos de entrega, si la preparación de la comunicación es insuficiente, el riesgo aduanero podría ampliarse aún más hasta convertirse en disputas de cumplimiento.
Seguir atentos a si las formulaciones oficiales posteriores se detallan más
Observándolo, la información conocida actualmente ha aclarado la fecha de entrada en vigor, los sujetos aplicables y las posibles consecuencias de no realizar la integración, pero en cuanto a los criterios de ejecución, los detalles comerciales y las aclaraciones posteriores, aún es necesario seguir de cerca las declaraciones oficiales. Para las empresas, en este momento no conviene quedarse solo en el nivel de comprensión de los “requisitos conocidos”, sino que también deben prestar atención a si posteriormente aparecen instrucciones de ejecución más específicas.
Esta novedad se parece más a una señal regulatoria de adelantamiento del proceso
Aquí es necesario distinguir claramente entre hechos y juicios. En el plano de los hechos, la CBSA ya ha publicado un aviso urgente y ha vinculado directamente el requisito de integración API en tiempo real con el resultado del despacho aduanero de los pedidos. Desde el análisis, la señal más importante que transmite esta información es que la verificación de origen en el comercio transfronterizo se está desplazando desde el eslabón documental tradicional de back-end hacia el sitio independiente B2B como punto de entrada transaccional.
Observándolo, este cambio actualmente es más adecuado entenderlo como una modificación de reglas a corto plazo que ya se ha producido, y al mismo tiempo como una señal a largo plazo que merece seguimiento continuo. Es de corto plazo porque la fecha de entrada en vigor es muy clara y las empresas deben responder de inmediato; es de largo plazo porque los límites entre sitio web, cumplimiento y cadena de suministro se están estrechando, y sigue siendo necesario observar de forma continua si más adelante aparecerán más vinculaciones de procesos.
La importancia para el sector reside en que la certeza de la entrega se redefine
En conjunto, el punto clave de esta información no es solo la incorporación de un nuevo requisito de interfaz, sino que vincula de forma más directa la capacidad de cumplimiento del lado del sitio web con el resultado de entrega de los pedidos. Para las empresas relacionadas con la exportación a Canadá, actualmente es más adecuado entenderlo como un cambio de reglas comerciales que ya ha entrado en fase de ejecución, y no como un asunto periférico que pueda posponerse.
Visto de forma racional, si este requisito ampliará aún más su alcance de influencia sigue necesitando verificarse continuamente en función de la información posterior; sin embargo, en cuanto al contenido conocido actualmente, el sector sí necesita centrar su atención en la coordinación entre la integración del sitio web, la verificación de declaraciones de origen y la comunicación con el cliente sobre el cumplimiento.
Base de este artículo y direcciones de verificación posterior
El contenido de este artículo se ha generado a partir del título de la información, el momento del acontecimiento y el resumen del evento proporcionados por el usuario; los hechos confirmados se limitan únicamente a la información facilitada. En el seguimiento práctico de este tipo de información, normalmente también se realiza una verificación cruzada con anuncios oficiales, comunicados empresariales, información de asociaciones sectoriales, informes de medios autorizados y documentos de normas o reglas relacionados.
Cabe señalar que en la información de entrada no se proporcionó un enlace específico a una fuente oficial, por lo que las afirmaciones correspondientes aún deberán verificarse de forma continua con documentos públicos formales. Las direcciones que merece la pena seguir observando incluyen: si las autoridades publican criterios de ejecución más detallados, si el alcance de implementación empresarial se aclara aún más y cómo se comporta este requisito en la ejecución real del despacho aduanero y la coordinación de compras.
Artículos relacionados
 La UE exigirá declarar códigos de identificación de producto para los paquetes transfronterizos de bajo valor a partir del 1 de noviembre
 ¿Cómo evitar que roben las cuentas del panel de administración de un sitio web SaaS?
 ¿Cómo debe explicar la política de cookies de un sitio web B2B los fines del seguimiento?
Productos relacionados
 Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝, creación de sitios web sin código impulsada por IA, creación rápida de sitios web multilingües independientes para comercio exterior en 10 minutos, aceleración mediante servidores globales y optimización SEO inteligente con IA, para ayudar a las empresas a conectarse eficazmente con los mercados globales. La combinación perfecta de tecnología y facilidad de uso simplifica al máximo la creación de sitios web para comercio exterior
 Servicios de optimización del sistema de doble motor AI+SEOEl sistema de optimización de doble motor AI+SEO de 易营宝, mediante la extracción inteligente de palabras clave con IA, la generación de contenido y la optimización técnica integral, ayuda a las empresas de comercio exterior a obtener tráfico orgánico de alta calidad y a mejorar significativamente el posicionamiento en buscadores y la tasa de conversión.
 Sistema de marketing publicitario inteligente AI+SEMAI+SEM impulsa la creación inteligente de anuncios, potenciando toda la cadena para un marketing publicitario preciso. El sistema genera automáticamente informes semanales/mensuales, la IA recomienda palabras clave y países de despliegue, monitorea indicadores clave en tiempo real y emite alertas inteligentes, inicia con un clic soluciones de despliegue de alta conversión, ayudando a adquirir clientes rápidamente y mejorar el ROI.
 Sistema de marketing en redes sociales AI+SNSSistema de marketing inteligente para redes sociales Yingyingbao AI+SNS: captura social precisa para la era de las redes sociales. Admite la sincronización de contenido con un solo clic en las principales plataformas, incluidas Facebook y LinkedIn. La reescritura de publicaciones impulsada por IA mejora la localización. El servicio de atención al cliente inteligente 24/7 y el análisis de perfiles de usuarios permiten a las empresas expandirse de manera eficiente a los mercados globales.
 Soluciones de marketing publicitario AI+SEMLas soluciones publicitarias SEM basadas en IA aprovechan la inteligencia artificial para mejorar significativamente la gestión de las campañas SEM. Mediante el uso de la IA para generar informes semanales y mensuales, estas soluciones presentan los datos de las cuentas en múltiples dimensiones, lo que permite una supervisión completa del rendimiento y las tendencias publicitarias. La IA ofrece recomendaciones precisas sobre palabras clave y países objetivo, elabora de forma inteligente textos publicitarios de alta conversión e inicia el despliegue eficiente de campañas con un solo clic, lo que acelera la adquisición de clientes para las empresas. Al mismo tiempo, el sistema supervisa las métricas principales en tiempo real, identifica de forma inteligente las fluctuaciones anormales y emite alertas oportunas, lo que garantiza un rendimiento publicitario estable y altos rendimientos.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Servicios de dominioEasyYun ofrece servicios profesionales de dominio, incluyendo consultas inteligentes, registro en un solo paso, protección de marca y gestión de ciclo completo, ayudando a las empresas a construir una imagen de marca digital.
 EasyOperate B2C Marketplace Transfronterizo y Sitio Web IndependienteEl sitio web independiente de comercio transfronterizo B2C de EasyStore es una solución integral de construcción de sitios web inteligentes y comercio electrónico transfronterizo desarrollada de forma independiente por EasyStore Information Technology (Beijing) Co., Ltd. El sistema está diseñado específicamente para pequeñas, medianas y grandes empresas exportadoras, integrando "construcción de sitios web, operación, marketing, publicidad y conversión" en una sola plataforma, ayudando a las empresas a crear rápidamente un sitio web independiente de comercio electrónico transfronterizo y lograr el crecimiento de las ventas globales y la expansión de la marca en el extranjero.
La plataforma admite múltiples idiomas, múltiples monedas y marketing multicanal, incorpora un sistema de traducción inteligente con IA y un sistema de optimización SEO, y es adecuada para mercados principales como el sudeste asiático, Europa y América, América Latina, Oriente Medio, etc., ayudando a las empresas manufactureras chinas a desplegar eficientemente su estrategia de comercio electrónico internacional. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。