Ähnliche Empfehlungen
- Welche Kanäle zur Kundengewinnung werden von den Trends im grenzüberschreitenden Marketing 2026 beeinflusst?06-09-2026Details anzeigen
- Welche Homogenisierungsrisiken bei der Branchenanalyse für KI-gestützte Website-Baukästen zu beachten sind30-08-2026Details anzeigen
- Wie werden die KI-Marketingtrends 2026 die Verteilung von Werbebudgets verändern?28-08-2026Details anzeigen
- Schrumpft der Markt für EV-SSL-Zertifikate oder entwickelt er sich weiter? Wie sollten Unternehmen den Einkauf von Zertifikaten beurteilen?11-08-2026Details anzeigen
- Warum die alten Methoden von AMP SEO 2020 nicht mehr funktionieren und welche Änderungen es bei den aktuellen Optimierungsschwerpunkten gibt02-08-2026Details anzeigen
- Wie lassen sich Themen für die Rubrik Brancheninformationen auswählen, die leichter organischen Such-Traffic generieren?29-07-2026Details anzeigen
Wie groß ist der Unterschied bei den Kosten für die Zahlungscompliance zwischen Shopify und einer individuell entwickelten Website beim Aufbau eines eigenständigen B2C-Onlineshops?
Veröffentlichungsdatum:26-09-2026
Autor:Eyingbao
Aufrufe:
Beim Aufbau eines eigenständigen B2C-Onlineshops übersteigen die Unterschiede bei den Kosten für die Zahlungscompliance die bloßen Gebühren deutlich! Shopify verursacht viele versteckte Ausgaben, während individuell entwickelte Websites Risiken besser kontrollieren, Rückbuchungen reduzieren und eine schnellere Auszahlung ermöglichen – eine detaillierte Analyse der tatsächlichen Kostenstruktur.
Sofort anfragen : 4006552477
Beim Aufbau einer B2C-Website werden die Kosten der Zahlungs-Compliance häufig unterschätzt – Shopify wirkt zwar unkompliziert, doch versteckte Gebühren und regionale Einschränkungen treten häufig auf; eine selbst entwickelte Website erfordert zwar technische Investitionen, ermöglicht jedoch leichter lokalisiertes Acquiring sowie GDPR-/PCI-DSS-Compliance. Wie sollten Beschaffungsverantwortliche kurzfristige Kosten und langfristiges Risikomanagement abwägen? Dieser Artikel erläutert keine Konzepte, sondern analysiert ausschließlich die tatsächliche Kostenstruktur: von Zugangshürden, der Verteilung jährlicher Gebühren und Wechselkursverlusten über den Umgang mit Chargeback-Raten bis hin zur Reaktionsgeschwindigkeit bei Audits und den Rückführungszyklen grenzüberschreitender Gelder.
Möglicherweise haben Sie gerade eine E-Mail aus der Finanzabteilung erhalten: „Die Shopify-Zahlungsgebühren + Währungsumrechnungsgebühren + Chargeback-Bearbeitungsgebühren des letzten Quartals lagen 37 % über dem Budget.“ Oder Sie starren spät in der Nacht auf den Hinweis im Backend: „Stripe hat die Registrierung neuer Händler in Deutschland ausgesetzt.“ Das sind keine Zufälle, sondern die stillsten und zugleich schmerzhaftesten Kostenlücken in der Zahlungskette beim internationalen Ausbau von B2C-Websites.
Das „sofort einsatzbereite“ Shopify ist im Kern ein geschlossenes Ökosystem mit vordefinierten Regeln. Es bündelt die weltweit führenden Zahlungs-Gateways (PayPal, Stripe, Adyen) im Backend, doch bei der tatsächlichen Umsetzung werden Sie feststellen: Stripe unterstützt in Brasilien keine lokalen Kreditkarten-BIN-Bereiche; Shopify Payments kann in Frankreich nicht direkt an lokale Bankclearing-Systeme angebunden werden; japanische Verbraucher benötigen für Zahlungen in Konbini-Supermärkten einen zusätzlichen Vertrag mit einem Drittanbieter, wobei pro Transaktion 1,8 % Servicegebühr anfallen. Das sind keine Bugs, sondern die tatsächliche Abbildung der Plattformgrenzen.
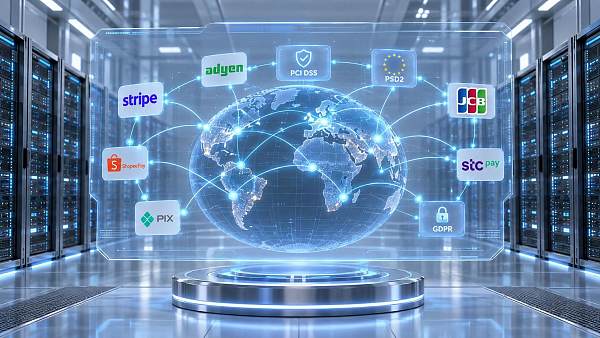
Die Zahlungsarchitektur einer selbst entwickelten Website ähnelt dagegen eher einem maßgeschneiderten Gefäßsystem für die Marke. Sie können lokale lizenzierte Acquirer anbinden (etwa eine direkte JCB-Anbindung in Japan oder STC Pay im Nahen Osten) oder bei Bedarf redundante Mehrkanallösungen integrieren – primär Stripe, alternativ Adyen und für Hochrisikoländer die automatische Umschaltung auf lokale Wallets (wie ShopeePay in Südostasien oder Mercado Pago in Lateinamerika). Dabei geht es nicht um technische Effekthascherei, sondern darum, dass jede Bestellung bereits vor Eintritt in die Risk-Engine an den lokalen Regulierungsrahmen angepasst ist: Wurde die starke PSD2-Authentifizierung abgeschlossen? Sind die brasilianischen Anforderungen an PIX-Echtzeitabrechnungen erfüllt? Wurde der AML-Durchdringungstest der singapurischen MAS bestanden? Compliance-Kosten bedeuten keineswegs nur „ob eine Zertifizierung vorhanden ist“. Sie zeigen sich in drei Arten direkter Ausgaben:
Die erste Kategorie sind jährliche Gebühren für Lizenzen und Zertifizierungen. Shopify-Händler nutzen standardmäßig die PCI DSS Level 1-Zertifizierung der Plattform mit. Wenn Sie jedoch medizinische Beauty-Geräte oder Produkte mit Lithiumbatterien verkaufen, müssen EU-MDR- oder UN38.3-Compliance separat beantragt werden; diese Kosten trägt der Händler selbst, Shopify verwaltet sie weder noch übernimmt es eine Absicherung. Bei einer selbst entwickelten Website können Compliance-Dokumente hingegen in die Zahlungs-SDK-Ebene eingebettet und nach einmaliger Konfiguration global wiederverwendet werden.
Die zweite Kategorie sind die Verwaltungskosten von Rückbuchungen (Chargebacks). Shopify stellt grundlegende Vorlagen für Chargeback-Einsprüche bereit. Wenn europäische oder amerikanische Verbraucher jedoch Rückbuchungen veranlassen, werden häufig juristische Dokumente in der Landessprache, Originalkontoauszüge und Zustellnachweise benötigt. Eine selbst entwickelte Website kann ERP und Logistik-APIs verbinden, die Beweiskette automatisch bündeln und die durchschnittliche Reaktionszeit um 62 % verkürzen – was für die Senkung der sekundären Chargeback-Rate entscheidend ist.
Die dritte Kategorie betrifft gebundene Mittel und verzögerte Auszahlungen. Der einheitliche Shopify-Auszahlungszyklus beträgt 14 Tage (in einigen Ländern bis zu 21 Tage). In dieser Zeit sind die Mittel auf dem Plattformkonto eingefroren und können weder für die lokale Steuerabführung noch für erneute Marketinginvestitionen verwendet werden. Bei einer selbst entwickelten Website kann dagegen eine Mehrwährungs-Aufteilungslogik festgelegt werden: Euro-Bestellungen gehen direkt auf ein lokales deutsches Konto, US-Dollar-Bestellungen werden über eine US-Tochtergesellschaft abgewickelt. Dadurch lassen sich sowohl Devisenkontrollen umgehen als auch die Dauer des Geldtransits verkürzen.
Natürlich ist eine selbst entwickelte Website keine Lösung ohne Einstiegshürden. Das Beschaffungsteam muss drei Aspekte beurteilen: erstens die technische Umsetzungskapazität – besteht die Fähigkeit, SSL-Zertifikate dauerhaft zu warten, PCI-Compliance-Scans regelmäßig zu aktualisieren und auf Änderungen an Zahlungs-Gateway-APIs zu reagieren? Zweitens das lokale Dienstleistungsnetzwerk – können lizenzierte Institutionen im Zielmarkt schnell angebunden und KYC-Prüfungen abgeschlossen werden? Drittens die Dimensionen der langfristigen ROI-Berechnung – werden „Senkung der fehlgeschlagenen Zahlungsrate um 5 %“, „Reduzierung der Chargeback-Rate auf unter 0,8 %“ und „Verkürzung des Auszahlungszeitraums von 14 auf 3 Tage“ in die Beschaffungs-KPIs aufgenommen?
Eine von Yiyingbao betreute Marke für kleine Haushaltsgeräte aus Zhejiang erhöhte nach der Umstellung auf eine selbst entwickelte Zahlungsarchitektur ihre Zahlungserfolgsrate auf dem deutschen Markt von 81 % auf 94 %, senkte die Chargeback-Rate von 2,3 % auf 0,7 % und sparte monatlich versteckte Kosten in Höhe des Budgets für zwei zusätzliche Google-Shopping-Anzeigen. Dies wurde nicht durch einen höheren Personaleinsatz erreicht, sondern durch die in das Cloud-System für intelligente Website-Erstellung integrierte GEO-Generierungs-Engine, die automatisch den IP-Standort eines Besuchers erkennt und dynamisch Zahlungskomponenten lädt, welche den regulatorischen Anforderungen des jeweiligen Landes entsprechen – beispielsweise wird italienischen Nutzern vorrangig Satispay angezeigt, während für Nutzer in den Vereinigten Arabischen Emiraten standardmäßig der Mada-Kartenkanal aktiviert wird.
Es ist wichtig zu beachten, dass Zahlungs-Compliance keine einmalige statische Maßnahme ist. Ab 2024 wird die EU die zweistufige Verifizierung der SCA (starke Kundenauthentifizierung) verbindlich einführen, die thailändische Zentralbank verlangt von allen Empfängern grenzüberschreitender Zahlungen eine BOT-Registrierung, und die neuen Vorschriften der saudischen SAMA verbieten nicht lizenzierten Institutionen ausdrücklich die Verarbeitung lokaler Bankkartentransaktionen. Shopify übermittelt diese Änderungen in Form von „Benachrichtigungen zu Backend-Updates“, doch das Umsetzungstempo hängt von der Plattformplanung ab; bei einer selbst entwickelten Website können Ihr Technikteam oder Dienstleister die Anpassung hingegen ausgehend vom Inkrafttreten der Vorschrift innerhalb von 30 Tagen rückwärts planen und abschließen.
Im Kern geht es bei Beschaffungsentscheidungen darum, ein Gleichgewicht zwischen Sicherheit und Flexibilität zu finden. Shopify ist wie ein Serienfahrzeug mit vorinstalliertem Navigationssystem und Audiosystem und eignet sich für einen schnellen Start; eine selbst entwickelte Website gleicht eher einem maßgefertigten Geländewagen, dessen Fahrwerk modifiziert, dessen Motor ausgetauscht und der mit Offroad-Ausrüstung ergänzt werden kann – die Anfangsinvestition ist etwas höher, doch beim Durchqueren schwierigen Geländes bestimmen Fahrwerksstärke, Kraftstoffkompatibilität und Reaktionsgeschwindigkeit bei Wartungen unmittelbar, ob Sie Ihr Ziel erreichen.
Zum Schluss noch ein leicht zu übersehendes Detail: Wenn Ihre B2C-Website beginnt, Beschaffungsaufträge von Behörden anzunehmen (beispielsweise wenn Bildungsgeräte an öffentliche Schulen verkauft oder Sicherheitssysteme für Projekte lokaler Behörden geliefert werden), muss die Zahlungskette zusätzlich die Anforderungen der Kontrolle öffentlicher Finanzmittel erfüllen. Dann ist ein Backend-Modul zur Mittelaufteilung, das an das Finanz- und Rechnungsaufsichtssystem öffentlicher Einrichtungen angebunden werden kann, kein zusätzlicher Vorteil mehr, sondern eine Zugangsvoraussetzung. In Studie zu Optimierungsstrategien für das Finanz- und Rechnungsaufsichtssystem administrativer und öffentlicher Einrichtungen wird darauf hingewiesen, dass die Visualisierung von Geldflüssen, die Rückverfolgbarkeit der Belegkette und standardisierte Audit-Schnittstellen zu neuen Compliance-Grundlagen in grenzüberschreitenden B2G-/B2C-Hybridszenarien werden.
Damit zurück zur ursprünglichen Frage: Wie groß ist der Unterschied bei den Zahlungs-Compliance-Kosten zwischen Shopify und selbst entwickelten Websites? Die Antwort liegt nicht in den Zahlen selbst, sondern darin, welchen Aufpreis Sie für Sicherheit zu zahlen bereit sind und wie viel Flexibilität Sie für Kontrolle vorsehen möchten. Denn die tatsächlichen Kosten sind niemals nur die Zahl auf der Rechnung, sondern der Teil des Risikoverlusts, den Sie nicht sehen.
Verwandte Artikel
 Wie eine vertrauensbildende Website Bedenken bei der ersten Anfrage reduziert
 Wie kann eine eigenständige Website für Außenhandelsmarketinglösungen die Anfragenkette durchgängig verbinden?
 Wie B2B-Lösungen zur internationalen Kundengewinnung auf lange Entscheidungszyklen und Beschaffungsketten mit mehreren Beteiligten abgestimmt werden
Verwandte Produkte
 易营宝 SaaS-Marketing-System für die intelligente Website-ErstellungDas 易营宝 SaaS-Marketing-System für die intelligente Website-Erstellung ermöglicht eine KI-gestützte Website-Erstellung ohne Programmieraufwand. Erstellen Sie in nur 10 Minuten schnell eine mehrsprachige internationale B2B-Website, beschleunigt durch globale Server und intelligente KI-gestützte SEO-Optimierung, um Unternehmen effizient mit globalen Märkten zu verbinden. Die perfekte Verbindung von Technologie und Bedienkomfort macht die Erstellung von Websites für den Außenhandel so einfach wie möglich.
 Optimierungsservice für das AI+SEO-Dual-Engine-SystemDas AI+SEO-Dual-Engine-Optimierungssystem von 易营宝 unterstützt Außenhandelsunternehmen durch intelligente AI-Keyword-Recherche, Content-Generierung und umfassende technische Optimierung dabei, hochwertigen organischen Traffic zu gewinnen und Suchrankings sowie Conversion-Raten deutlich zu steigern.
 AI+SEM intelligente Werbemarketing-SystemAI+SEM-gesteuerte intelligente Kampagnenerstellung, ganzheitliche Unterstützung für präzises Werbemarketing. Das System generiert automatisch Wochen-/Monatsberichte, KI empfiehlt Keywords und Zielmärkte, überwacht Echtzeit-Kennzahlen und warnt intelligent, startet mit einem Klick hochkonvertierende Kampagnen, beschleunigt Lead-Generierung und steigert ROI.
 AI+SNS Social-Media-Marketing-SystemYingyingbao AI+SNS Social Media Intelligent Marketing System – Präzise Erfassung sozialer Daten für das Zeitalter der sozialen Medien. Unterstützt die Synchronisierung von Inhalten mit einem Klick auf allen wichtigen Plattformen, einschließlich Facebook und LinkedIn. KI-gestütztes Umschreiben von Beiträgen verbessert die Lokalisierung. Intelligenter Kundenservice rund um die Uhr und Analyse von Nutzerprofilen ermöglichen Unternehmen eine effiziente Expansion in globale Märkte.
 AI+SEM-Lösungen für WerbemarketingKI-gestützte SEM-Werbelösungen nutzen künstliche Intelligenz, um das SEM-Kampagnenmanagement erheblich zu verbessern. Mithilfe von KI werden wöchentliche und monatliche Berichte erstellt, die Kontodaten in mehreren Dimensionen darstellen und so einen umfassenden Überblick über die Werbeleistung und Trends ermöglichen. KI liefert präzise Empfehlungen zu Keywords und Zielländern, erstellt auf intelligente Weise Werbetexte mit hoher Konversionsrate und initiiert mit einem einzigen Klick eine effiziente Kampagnenumsetzung, wodurch die Kundenakquise für Unternehmen beschleunigt wird. Gleichzeitig überwacht das System die wichtigsten Kennzahlen in Echtzeit, identifiziert auf intelligente Weise ungewöhnliche Schwankungen und gibt rechtzeitig Warnmeldungen aus, um eine stabile Werbeleistung und hohe Renditen zu gewährleisten.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Domain-DienstleistungenEasyWin bietet professionelle Domain-Dienstleistungen an, einschließlich intelligenter Abfrage, One-Stop-Registrierung, Markenschutz und Rund-um-die-Uhr-Management, um Unternehmen bei der Gestaltung eines digitalen Markenimages zu unterstützen.
 EasySell B2C Cross-Border E-Commerce-Plattform und eigenständige WebsiteDer EasyStore B2C Cross-Border E-Commerce Independent Store ist eine intelligente Website-Erstellungs- und Cross-Border-E-Commerce-All-in-One-Lösung, die von der EasyStore Information Technology (Beijing) Co., Ltd. eigenständig entwickelt wurde. Das System wurde speziell für kleine, mittlere und große Exportunternehmen entwickelt und vereint „Website-Erstellung, Betrieb, Marketing, Werbung und Konversion“ in einem, um Unternehmen dabei zu unterstützen, schnell einen Cross-Border-E-Commerce-Independent-Store aufzubauen und so Markenexport und globalen Verkaufszuwachs zu realisieren.
Die Plattform unterstützt Mehrsprachigkeit, Multi-Währungen und Multi-Kanal-Marketing, verfügt über integrierte KI-Übersetzungs- und SEO-Optimierungssysteme und ist für Hauptmärkte wie Südostasien, Europa/Amerika, Lateinamerika und den Nahen Osten geeignet, um chinesischen Herstellern bei der effizienten Erschließung internationaler E-Commerce-Märkte zu helfen. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。