- لقاء APEC في شنتشن: طلبات التجارة الإلكترونية عبر الحدود تعزز التعاون الاقتصادي والتجاري في منطقة آسيا والمحيط الهادئ08-11-2026عرض التفاصيل
- عُقدت فعالية للتواصل والتنسيق بشأن قطارات الشحن بين الصين وأوروبا خلال معرض الصين الدولي للاستيراد، مع التركيز على صادرات التجارة الإلكترونية العابرة للحدود بنظام B2B07-11-2026عرض التفاصيل
- وزارة التجارة ترد على فرض الاتحاد الأوروبي رسومًا وضرائب إضافية على الواردات منخفضة القيمة06-11-2026عرض التفاصيل
- إصدار تقريرين حول تطور الإنترنت في مؤتمر الإنترنت العالمي لعام 202605-11-2026عرض التفاصيل
- بلغت إيرادات أنشطة الإنترنت للشركات التي يتجاوز حجمها الحد المحدد إحصائياً 17,160 مليار يوان في الأرباع الثلاثة الأولى، وارتفعت الأرباح بنسبة 17.6%05-11-2026عرض التفاصيل
- إيرادات Shopify وحجم المعاملات في الربع الثالث دون التوقعات، وتراجع حاد للسهم قبل افتتاح السوق04-11-2026عرض التفاصيل
لماذا تختلف أسعار الترويج على Google بهذا القدر؟ تفصيل رسوم الخدمة وتكاليف الإعلانات
عند البحث عن «تكلفة الترويج على Google»، قد تختلف الأسعار المعروضة اختلافًا كبيرًا. لذا، ينبغي أولًا معرفة ما يشمله السعر: فبعض العروض تذكر فقط الإنفاق على الحساب الإعلاني، وبعضها يقتصر على رسوم إدارة الحملات، بينما تجمع عروض أخرى بين إنشاء الموقع وتصميم صفحات الهبوط وإعداد البيانات. وقد يختلف كثيرًا المبلغ المخصص فعليًا للمشاركة في مزادات الإعلانات حتى عندما يكون إجمالي السعر متساويًا. لذلك، ينبغي تفصيل الرسوم أولًا، ثم مقارنة نطاق الحملات ومحتوى التسليم لضمان أن تكون المقارنة على أساس موحد.
افصل أولًا بين الإنفاق الإعلاني ورسوم الخدمة
الإنفاق الإعلاني هو المبلغ الذي يُنفق في الحساب الإعلاني، وتعتمد آلية تحصيل الرسوم المحددة على نوع الإعلان وطريقة المزايدة. في إعلانات البحث، على سبيل المثال، تُحتسب الرسوم عادةً على أساس الدفع مقابل النقرة؛ وتتأثر تكلفة النقرة بعوامل مثل المنافسة على الكلمات المفتاحية وجودة الإعلان والمزايدة وشروط العرض. ولا يشير ارتفاع الإنفاق الإعلاني مباشرةً إلى جودة الخدمة، كما أنه لا يضمن الحصول على العدد نفسه من الاستفسارات المؤهلة.
رسوم الخدمة هي مقابل أعمال مثل إعداد الحساب وإدارة الحملات وتحسينها. وقد تُحتسب كرسوم ثابتة، أو كنسبة من الإنفاق الإعلاني، أو كمزيج من الطريقتين. تسهّل الرسوم الثابتة احتساب التكلفة، لكن ينبغي التأكد من عدد الأسواق واللغات والحملات التي تشملها. أما عند احتساب الرسوم كنسبة من الإنفاق، فينبغي الاستفسار عن أساس الحساب والحد الأدنى للرسوم وكيفية تعديلها عند تغيير الميزانية.
ينبغي أيضًا التمييز بين الرسوم لمرة واحدة والرسوم المتكررة. فقد تُفرض رسوم منفصلة على المساعدة في فتح الحساب، وإعداد هيكل الحساب، وضبط تتبع التحويلات، وإنشاء صفحات الهبوط؛ بينما قد تُدرج تعديلات عروض الأسعار اليومية وتنقية مصطلحات البحث والتواصل بشأن التقارير ضمن رسوم الخدمة الدورية. ولا يعني انخفاض السعر الأولي عدم وجود تكاليف إضافية لاحقًا عند إضافة إصدارات لغوية أو تعديل الصفحات أو إعادة إعداد التتبع.
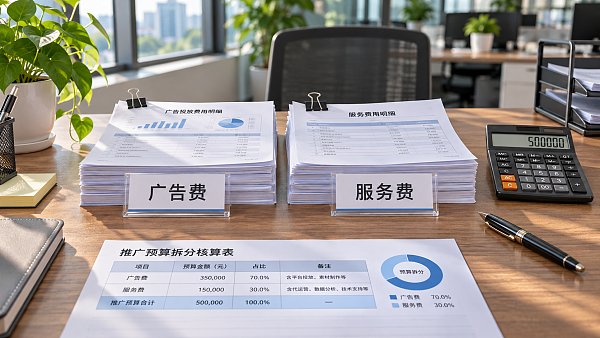
لماذا تختلف الأسعار بوضوح رغم تساوي ميزانية الحملات؟
يؤثر نطاق الحملات في حجم العمل. فإعلانات البحث في بلد واحد وبلغة واحدة ولعدد قليل من المنتجات تختلف من حيث تعقيد تقسيم الحسابات ومراجعة المواد الإعلانية وإدارة مصطلحات البحث عن الحملات التي تستهدف مناطق متعددة ولغات متعددة وخطوط منتجات متعددة في الوقت نفسه. وإذا اقتصر العرض على عبارة «الترويج في الخارج» دون تحديد البلدان واللغات والقنوات، فسيصعب تقييم مدى معقولية رسوم الخدمة.
تؤثر حالة الحساب عند بدء العمل في التكلفة أيضًا. فإذا كان الحساب الحالي يحتوي على بيانات تحويل قابلة للاستخدام وتصنيف واضح للمنتجات، يمكن البدء بالتحسين استنادًا إلى هذه البيانات. أما الحساب الجديد، فعادةً ما يتطلب البدء بالكلمات المفتاحية ونصوص الإعلانات والصفحات وإعدادات التتبع. ولا يعني وجود حساب قديم بالضرورة أن العمل سيكون أسهل؛ إذ قد تزيد مشكلات تكرار التتبع أو اختلاط الهيكل السابق أو عدم اكتمال الصلاحيات من أعمال الفحص.
كما لا يمكن تطبيق السعر نفسه مباشرةً على أعمال القنوات المختلفة. فإعلانات البحث تركز على نية البحث والكلمات المفتاحية وملاءمة صفحة الهبوط، بينما تتطلب إعلانات الشبكة الإعلانية أو الفيديو أيضًا إعداد المواد الإعلانية وتحديد الجمهور وبيئة العرض. وإذا شمل العرض أنواعًا متعددة من الإعلانات، فينبغي تحديد الميزانية والمسؤولية عن إعداد المواد لكل نوع على حدة، لتجنب جمع أحجام العمل المختلفة تحت بند عام مثل «رسوم الترويج».
يشكل الموقع الإلكتروني وصفحات الهبوط فرقًا آخر يسهل إغفاله. فبعض العروض تفترض استخدام الصفحات الحالية وتقتصر على تعديل الإعلانات، بينما يشمل بعضها تصميم الصفحات وترجمتها وإعداد النماذج أو إجراء تعديلات لاحقة. فإذا كانت صفحة الهبوط بطيئة التحميل، أو لم تتطابق لغتها مع الإعلان، أو تعذر إرسال النموذج، فسيصعب تقييم نتائج الحملات بدقة حتى مع استمرار الإنفاق من الحساب. ومن الأفضل توضيح الجهة المسؤولة عن فحص مشكلات الصفحات وما إذا كانت التعديلات تُفرض عليها رسوم، عند إعداد عرض السعر.
تحقق مما يحدّ من السعر المنخفض وما يشمله السعر المرتفع
قد تقابل رسوم الخدمة المنخفضة نطاق خدمة محدودًا، مثل تولي الإعداد الأساسي فقط، مع توفير الشركة للمواد الإعلانية، والتركيز بعد بدء الحملات على الصيانة الاعتيادية للحساب. وقد تشترط أيضًا حدًا أدنى للإنفاق الإعلاني، أو تفرض رسومًا منفصلة على الصفحات وإعداد البيانات. ولا تكون هذه الترتيبات غير معقولة بالضرورة، لكن ينبغي توضيحها في العقد؛ فلا تكفي مقارنة الإجمالي الوارد في عروض الأسعار وحده.
ينبغي أن يقابل السعر الأعلى أعمال واضحة، مثل إجراء أبحاث السوق والكلمات المفتاحية، وإعداد النصوص بلغات متعددة، واختبار تتبع التحويلات، والتحليل الدوري، وتعديل صفحات الهبوط. وتُعد وتيرة التسليم مهمة أيضًا: فتقرير يضم لقطات شاشة للبيانات يختلف في حجم العمل عن تقرير يتضمن تحليل مصطلحات البحث وأسباب الحالات غير المعتادة وسجل التعديلات.
تُسعّر بعض الخطط وفق «عدد الاستفسارات» أو تتضمن تعهدًا بالنتائج. وعند المقارنة، ينبغي أولًا تعريف الاستفسار؛ فإرسال نموذج والنقر على رقم هاتف وفرصة مبيعات مؤهلة ليست مؤشرات متطابقة. كما يؤثر التعامل مع الطلبات المكررة والرسائل غير المرغوب فيها والاستفسارات الخارجة عن نطاق المبيعات مباشرةً في تفسير العدد. وإذا كان تقييم الأداء يستند إلى العملاء المحتملين، فينبغي الاتفاق أيضًا على مصدر تسجيلهم وطريقة إزالة التكرار والمهلة الزمنية للتحقق وآلية معالجة الخلافات.
احسب الميزانية الإجمالية على نحو يتيح تنفيذها
عند مقارنة الخطط، يمكن استخدام أساس موحد: إجمالي الإنفاق = الإنفاق في الحساب الإعلاني + رسوم الخدمة + رسوم الإعداد لمرة واحدة + الرسوم الأخرى المتفق عليها. وقد تشمل الرسوم الأخرى الترجمة والتصميم وصيانة الصفحات والضرائب أو الرسوم المرتبطة بالدفع، وذلك وفقًا لعرض السعر وشروط المعاملة الفعلية. وينبغي أيضًا التأكد مما إذا كان السعر شاملًا للضريبة، والعملة المستخدمة، والجهة التي تتحمل أثر تغير سعر الصرف.
على سبيل المثال، إذا توزعت ميزانيتان متساويتان على نحو مختلف، فقد تتيح الخطة التي تخصص مبلغًا أكبر للإنفاق الإعلاني مشاركة أكبر في مزادات الإعلانات؛ أما إذا تضمنت الخطة الأخرى إنشاء الصفحات وإعداد التتبع، فقد تكون تكاليف الخدمة الأولية فيها أعلى. وقد تناسب الخطة الأولى الحالات التي تتوفر فيها بالفعل صفحات وبيانات جاهزة؛ أما جدوى الخطة الثانية فتعتمد على مدى الحاجة الفعلية إلى هذه الأعمال ووضوح مخرجاتها. ولا يمكن تحديد الخطة الأفضل بمجرد النظر إلى «نسبة الإنفاق الإعلاني».
يشمل ضبط الميزانية أيضًا إعدادات الحساب. فالمبلغ المتفق عليه قد يعني متوسط الميزانية اليومية، أو الإنفاق المتوقع خلال فترة إعلانية، أو الحد الأقصى للعقد بما في ذلك رسوم الخدمة؛ وهذه معانٍ مختلفة. ولا يعني تحديد ميزانية يومية أن المبلغ المخصوم سيكون متساويًا تمامًا كل يوم؛ إذ يخضع ذلك لقواعد الميزانية والتسوية في الحساب. ويمكن أن يحدد العقد فترة الحملات، وصلاحيات تعديل الميزانية، وشروط الإيقاف، والإجراءات المتبعة عند تجاوز المبلغ المتفق عليه.
تفاصيل في العقد قد تؤثر في التكاليف اللاحقة
تؤثر ملكية الحساب والصلاحيات في عملية التسليم. وينبغي تحديد الجهة المالكة للحساب الإعلاني والموقع الإلكتروني وبيانات النماذج وأدوات التحليل، والصلاحيات المتاحة خلال فترة تقديم الخدمة، وكيفية التسليم عند انتهاء التعاون. وإذا تعذر مواصلة استخدام البيانات التاريخية أو المواد الإعلانية أو الملفات المصدرية للصفحات، فينبغي تقييم تكلفة إعادة الإعداد والتعلم على حدة.
ينبغي أيضًا تحديد إجراءات تتبع البيانات بالتفصيل: هل يُسجّل إرسال النموذج أم النقر على رقم الهاتف أم الاستفسار المؤهل الذي أكدته المبيعات؟ ومن يعيد اختبار التتبع بعد تحديث الموقع؟ وكيف يجري التواصل خلال فترة تعطل التتبع؟ يمكن أن تعكس أعداد النقرات ومتوسط تكلفة النقرة في التقارير حالة اكتساب الزيارات، لكنها لا تثبت وحدها جودة العملاء المحتملين؛ لذا ينبغي مراجعة بيانات التحويل والتعليقات اللاحقة معها.
ينبغي كذلك توضيح أساس توزيع النفقات بين الأقسام. وعند التعامل مع الموافقات على الميزانية وتوزيع مسؤوليات الموظفين، يمكن تسجيل عقد الحملات الإعلانية وقبول الخدمات والإدارة الداخلية كلٌّ على حدة؛ ويمكن الرجوع إلى المقالة ذات الصلة بإجراءات الإدارة بعنوان كيفية تحسين إدارة شؤون الموظفين والأجور في المؤسسات العامة في عصر الاقتصاد الرقمي.
قبل التأكيد النهائي، أدرج الرسوم ونطاق التسليم وصلاحيات الحساب في جدول مقارنة واحد، واطلب الإشارة بشكل منفصل إلى الأعمال غير المشمولة. وبهذه الطريقة، يمكن احتساب التكاليف الإضافية استنادًا إلى الاتفاق عند تغيير مناطق الحملات أو إضافة صفحات لاحقًا، بدلًا من الاكتفاء بالحكم على الخطة وفق السعر الإجمالي الأولي.
مقالات ذات صلة
 كيف يمكن الحد من ارتفاع معدل التخلي عن صفحة الدفع في المتجر الإلكتروني المستقل للتجارة العابرة للحدود؟
 كم من الوقت يستغرق ظهور نتائج زيادة الوعي بالعلامة التجارية؟ وكيف يمكن تقييم النتائج؟
 أول شحنة من مقاطعة قانسو: تصدير 96 طنًا من تفاح تشينآن إلى الغابون عبر التجارة الإلكترونية العابرة للحدود
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。