- هل يمكن لمعدل النمو السنوي المتوسط أن يعكس الفرص الحقيقية في الأسواق الخارجية؟07-10-2026عرض التفاصيل
- ما قنوات اكتساب العملاء التي ستتأثر باتجاهات التسويق عبر الحدود لعام 2026؟06-09-2026عرض التفاصيل
- ما مخاطر التجانس التي ينبغي توضيحها في تحليل قطاع إنشاء المواقع الذكية؟30-08-2026عرض التفاصيل
- كيف ستغير اتجاهات التسويق بالذكاء الاصطناعي لعام 2026 توزيع ميزانيات الإعلانات28-08-2026عرض التفاصيل
- هل سوق شهادات EV SSL ينكمش أم يتطور؟ كيف ينبغي للشركات تقييم شراء الشهادات؟11-08-2026عرض التفاصيل
- لماذا لم تعد الأساليب القديمة لـ amp seo 2020 فعّالة، وما التغييرات التي طرأت على محاور التحسين الحالية؟02-08-2026عرض التفاصيل
كيف تُحسب تكلفة اكتساب كل استفسار مؤهل من خلال التسويق عبر وسائل التواصل الاجتماعي في الأسواق الخارجية؟
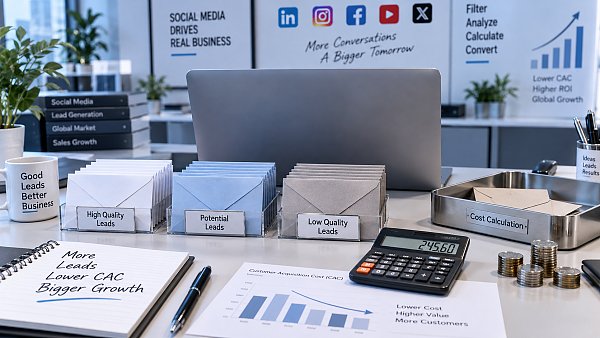
يمكن حساب تكلفة كل استفسار فعّال ناتج عن جذب العملاء عبر وسائل التواصل الاجتماعي الخارجية بقسمة الإنفاق المخصص لاكتساب العملاء من هذه القناة على عدد الاستفسارات الفعّالة بعد إزالة التكرار. عند التقييم التجاري، ينبغي النظر في مقياس الإنفاق الإعلاني ومقياس إجمالي الاستثمار معًا على الأقل: يُستخدم الأول لتقييم كفاءة الحملات الإعلانية، والثاني لتحديد ما إذا كان الشراء مجديًا. إن قسمة تكلفة الإعلان على عدد النماذج المرسلة فقط قد تؤدي إلى إغفال رسوم الخدمات وتكاليف إعداد المحتوى والموقع الإلكتروني المستخدم لاستقبال العملاء المحتملين، كما قد تحتسب الرسائل المكررة أو العملاء المحتملين غير المرغوب فيهم ضمن النتائج.
أما السؤال عن «التكلفة التقريبية لاكتساب العملاء عبر وسائل التواصل الاجتماعي الخارجية»، فمن الصعب تحديد سعر موحد من دون مراعاة المنتج والسوق المستهدف ومعايير الاستفسار. والأجدى هو أن تحدد الشركة أولًا الحد الأقصى للتكلفة التي يمكنها تحمّلها، ثم تطلب من الموردين تقديم عروض الأسعار والتنفيذ ومراجعة النتائج وفق المعايير نفسها.
حدّد شروطًا قابلة للتحقق لقبول «الاستفسار الفعّال»
قد تتمكن شركة من متابعة عروض الأسعار بعد تلقي مئة رسالة، بينما لا تفعل شركة أخرى سوى تكرار السؤال عن هوية المرسل. عندما يختلف المقام، لا تكون التكاليف المحسوبة قابلة للمقارنة. قبل الشراء، ينبغي لفريقي المبيعات والتسويق الاتفاق على معايير الاستفسار الفعّال، والتي يجب أن تشمل على الأقل ما يلي:
- أن تكون معلومات الاتصال صالحة وتتيح إجراء تواصل تجاري لاحق؛
- أن يتوافق طلب المنتج أو السوق المستهدف أو نوع العميل مع نطاق خدمات الشركة؛
- وجود نية للشراء أو طلب عرض سعر أو التخصيص أو التعاون في قنوات التوزيع، لا أن يكون الغرض التوظيف أو الترويج أو الاستفسار غير ذي الصلة؛
- إزالة التكرار وفق القواعد المتفق عليها عند تكرار العميل نفسه إرسال طلب بشأن الاحتياج نفسه.
يمكن لشركات التصنيع B2B تسجيل المواصفات والاستخدام والكمية المتوقعة وموعد الشراء أيضًا، لكن لا ينبغي اشتراط اكتمال جميع الحقول ليُعد الاستفسار فعّالًا. فقد يقتصر سؤال المشتري عند أول تواصل على القدرة على التوريد؛ وينبغي توضيح ما إذا كان هذا النوع من العملاء المحتملين سيُحتسب في العقد، مع إحصائه على نحو منفصل عن الاستفسارات التي تتوافر فيها بالفعل شروط تقديم عرض سعر.
ينبغي أيضًا تطبيق معايير موحدة على الرسائل الخاصة عبر وسائل التواصل الاجتماعي ورسائل تطبيقات المراسلة الفورية ونماذج الموقع الإلكتروني. فإذا أرسل العميل رسالة خاصة أولًا ثم أرسل نموذجًا عبر الموقع المستقل، فلا ينبغي احتسابهما استفسارين فعّالين جديدين. ومن الأفضل أن يتضمن نموذج القبول مصدر الاستفسار ووقت أول تواصل وتقييم مدى فعاليته وسبب استبعاده، حتى يتسنى للطرفين التحقق من البيانات.
فصّل التكاليف لتعرف تكلفة كل استفسار
تكلفة كل استفسار فعّال وفق مقياس الإعلانات = الإنفاق على إعلانات وسائل التواصل الاجتماعي ÷ عدد الاستفسارات الفعّالة الناتجة عن الإعلانات. يناسب هذا المؤشر مقارنة أداء المواد الإعلانية والجمهور المستهدف وصفحات الهبوط، لكنه لا يمثل مباشرةً تكلفة شراء مشروع وسائل التواصل الاجتماعي بأكمله.
تكلفة كل استفسار فعّال وفق مقياس إجمالي الاستثمار = إجمالي الاستثمار المنسوب إلى اكتساب العملاء عبر وسائل التواصل الاجتماعي ÷ عدد الاستفسارات الفعّالة المنسوبة إلى هذه القناة. ينبغي أن يشمل البسط الإنفاق الإعلاني ورسوم إدارة الحسابات أو خدمات تشغيل الحملات الإعلانية وتكاليف إعداد المحتوى والمواد الإبداعية ورسوم الأدوات ذات الصلة، إضافةً إلى الحصة المعقولة من تكاليف الموقع الإلكتروني وصفحات الهبوط. وينبغي أيضًا تسجيل وقت الموظفين الداخليين المخصص لتشغيل المحتوى وفرز العملاء المحتملين وفق منهجية موحدة.
عند شراء خدمات متكاملة، من المهم معالجة التكاليف المشتركة. فإذا كان الموقع الإلكتروني يستقبل الزيارات من وسائل التواصل الاجتماعي وإعلانات Google ونتائج البحث الطبيعية، فلا ينبغي تحميل قناة التواصل الاجتماعي كامل تكلفة إنشاء الموقع، ولا إغفالها تمامًا. يمكن توزيع التكلفة وفق الغرض من الصفحة أو فترة الاستخدام الفعلية أو حجم العمل الذي يمكن توضيحه. لا يلزم أن تكون المنهجية معقدة، لكن ينبغي توحيدها قبل مقارنة عروض الأسعار.
فيما يلي مثال توضيحي للحساب؛ المبالغ لأغراض الشرح فقط ولا تمثل أسعار السوق: بلغ الإنفاق الإعلاني على وسائل التواصل الاجتماعي في شهر معين 20,000 يوان، وبلغت تكاليف التشغيل والمواد الإبداعية 10,000 يوان، وبلغت الحصة الموزعة من تكاليف الموقع الإلكتروني والأدوات والعمالة الداخلية 5,000 يوان. وتم تلقي 100 عميل محتمل أولي، وبعد الفرز وإزالة التكرار، تبين وجود 40 استفسارًا فعّالًا، وجميعها منسوبة إلى إعلانات وسائل التواصل الاجتماعي هذه.
تبلغ التكلفة وفق مقياس الإعلانات 20000÷40=500 يوان لكل استفسار، بينما تبلغ وفق مقياس إجمالي الاستثمار 35000÷40=875 يوانًا لكل استفسار. أما إذا حُسبت التكلفة على أساس العملاء المحتملين الأوليين، فستكون 350 يوانًا لكل عميل محتمل؛ ورغم أن هذا الرقم أقل، فإنه لا يعكس الاستثمار الفعلي للحصول على استفسار فعّال واحد.
ينبغي أيضًا التمييز بين نفقات بدء التشغيل النقدية وتكاليف التشغيل المستمرة، بما فيها النفقات لمرة واحدة مثل إنشاء موقع إلكتروني جديد أو التصوير لأول مرة. عند تقييم ميزانية المرحلة الأولى، يجب إدراج المبالغ المدفوعة فعليًا؛ وعند مقارنة الكفاءة اللاحقة، يمكن توزيع التكاليف على فترة استخدام معقولة لتجنب المقارنة المباشرة بين الشهر الأول وأشهر التشغيل المستقر.
مصدر الاستفسارات وتوقيت احتسابها يؤثران في النتائج
قد يطّلع المشترون من خارج السوق المحلي على محتوى وسائل التواصل الاجتماعي أولًا، ثم يبحثون عن العلامة التجارية، وبعد ذلك يرسلون استفسارًا عبر الموقع الإلكتروني. وقد يؤدي النظر إلى آخر زيارة فقط إلى التقليل من مساهمة وسائل التواصل الاجتماعي؛ بينما قد يؤدي إسناد الاستفسار بالكامل إليها لمجرد أن العميل اطّلع على محتواها إلى المبالغة في تقدير أثرها. ينبغي للطرفين الاتفاق على قواعد الإسناد، وعرض الاستفسارات التي جاءت مباشرةً من القناة بشكل منفصل عن الاستفسارات التي ساهمت في تحويلها.
على مستوى التنفيذ، يمكن ربط البيانات باستخدام روابط تتضمن معلمات القناة، وتسجيل مصدر النماذج، ونظام إدارة العملاء. وينبغي عرض الاستفسارات التي يتعذر تحديد مصدرها بشكل منفصل، لا احتسابها ضمن نتائج وسائل التواصل الاجتماعي لمجرد استيفاء هدف التسليم. كما ينبغي دمج العملاء المكررين عبر القنوات، لتجنب تجاوز مجموع العملاء في تقارير القنوات عدد العملاء الفعلي.
ينبغي أيضًا توحيد الإطار الزمني. فقد تؤدي الحملات الإعلانية في شهر معين إلى استفسارات فعّالة في الشهر التالي، كما يحتاج فريق المبيعات إلى وقت لتقييم جودة العملاء المحتملين. يمكن للتقارير الشهرية رصد تغيرات التشغيل؛ أما عند قبول العقد واستخلاص نتائج التكلفة، فينبغي الاتفاق على فترة الإسناد والموعد النهائي للفرز ومتابعة المجموعة نفسها من العملاء المحتملين باستمرار. إذا كان عدد الاستفسارات الفعّالة صفرًا، فلا يمكن حساب التكلفة؛ وينبغي الإبلاغ عن الإنفاق وعدم وجود نتائج، لا تسجيل تكلفة اكتساب العملاء على أنها صفر.
لتحديد مدى جدوى الشراء، ابدأ من قيمة الصفقات
لا يعني انخفاض تكلفة كل استفسار فعّال بالضرورة أن الشراء أصبح أكثر جدوى. فإذا تركزت الاستفسارات منخفضة التكلفة في مناطق لا تستطيع الشركة التوريد إليها، أو كان حجم مشترياتها لا يلبي متطلبات الشركة، فقد يزداد عبء فريق المبيعات. لذلك ينبغي تقييم تكلفة الاستفسار إلى جانب معدلات تحوّل الاستفسارات الفعّالة إلى فرص تجارية وطلبات شراء.
يمكن تقدير القدرة على تحمّل التكلفة باستخدام معادلة مبسطة: مساهمة هامش الربح الإجمالي المتوقعة لكل استفسار فعّال = معدل تحويل الاستفسارات الفعّالة إلى صفقات × هامش الربح الإجمالي المتوقع من العميل الواحد الذي أبرم صفقة. وينبغي تخصيص جزء من هذه المساهمة لميزانية اكتساب العملاء، مع ترك هامش لتغطية المبيعات اللاحقة والعينات ومخاطر التسليم والربح المستهدف.
لنفترض أن معدل تحويل نوع معين من الاستفسارات الفعّالة إلى صفقات يبلغ 5%، وأن هامش الربح الإجمالي المتوقع من العميل الواحد الذي أبرم صفقة هو 20,000 يوان؛ عندئذ تبلغ مساهمة هامش الربح الإجمالي المتوقعة لكل استفسار 1,000 يوان. وهذا مجرد افتراض للحساب، ولا يعني أن 1,000 يوان هو السعر المقبول لشراء الاستفسار. فإذا كانت الشركة تتحمل أيضًا تكاليف مرتفعة للمبيعات وإعداد العينات، فينبغي أن يكون المبلغ المسموح بإنفاقه على اكتساب العملاء أقل.
عند غياب البيانات التاريخية، يمكن البدء بحملة تجريبية محددة النطاق: تحديد المنتج والسوق والميزانية وفترة القبول، وتسجيل نسبة الاستفسارات الفعّالة والتطورات اللاحقة. وعند مقارنة الموردين، ينبغي طلب تفصيل رسوم الإعداد ورسوم الخدمات المستمرة وميزانية الوسائط الإعلانية كلٌّ على حدة، مع توضيح معايير الاستفسار الفعّال وقواعد إزالة التكرار وطريقة الإسناد وكيفية تسليم البيانات. وعندما يمكن احتساب تكلفة الاستفسار وفق هذه الشروط بوضوح، يصبح عرض السعر قابلًا للمقارنة، وتتوفر أيضًا أسس لتجديد الخدمة أو زيادة الميزانية.
مقالات ذات صلة
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。