- تعدّل ميرسك رسوم استرداد تكاليف التشغيل الطارئة في الشرق الأوسط إلى 2000 دولار لكل حاوية30-10-2026عرض التفاصيل
- وزارة التجارة: ارتفعت مبيعات التجزئة عبر الإنترنت بنسبة 4.4% خلال الأرباع الثلاثة الأولى، مع استمرار التجارة الإلكترونية العابرة للحدود في تحقيق نمو سريع29-10-2026عرض التفاصيل
- تقرير CCTV: تسارع توسع الأجهزة الذكية المدعومة بالذكاء الاصطناعي في الأسواق الخارجية، وامتداد طلبات بعض المنتجات الرائجة إلى العام المقبل29-10-2026عرض التفاصيل
- تقرير Alphabet المالي للربع الثالث: ارتفاع إيرادات إعلانات بحث Google بنسبة 10.5% إلى 82 مليار دولار29-10-2026عرض التفاصيل
- أعلنت AliExpress عن قواعد جديدة لخدماتها الموجّهة إلى روسيا، مرتبطة بتكامل المنتجات مع Wildberries28-10-2026عرض التفاصيل
- دخلت الاستعدادات ليوم الجمعة السوداء أسبوعها الحاسم، وتكثّف منصات التجارة الإلكترونية العابرة للحدود استعداداتها في الأسواق الخارجية28-10-2026عرض التفاصيل
كيف تقيس الوكالات الرقمية الدولية فعالية التسويق عبر وسائل التواصل الاجتماعي؟
لتقييم فعالية التسويق عبر وسائل التواصل الاجتماعي لدى وكالة رقمية دولية، ابدأ بالنظر إلى مدى قدرتها على ربط مرات الظهور والتفاعل وزيارات الموقع بطلبات الاستفسار المؤهلة أو فرص البيع أو الطلبات. ويمكن أن يعكس نمو عدد المتابعين والنقرات مدى انتشار المحتوى، لكنه لا يثبت وحده القيمة التجارية. وعند اختيار وكالة، فإن منهجية القياس وملكية البيانات والقدرة على تفسير النتائج في التقارير أكثر فائدة من لقطة شاشة جذابة لحركة المرور.
حدّد نتائج الأعمال أولاً، ثم اختر المؤشرات
قد تؤدي أنشطة وسائل التواصل الاجتماعي مهام مختلفة. فعند طرح منتج جديد في سوق غير مألوف، يكون المطلوب معرفة ما إذا كان الجمهور المستهدف قد شاهد المحتوى وتذكّره؛ أما الحملات الترويجية التي تستهدف طلباً واضحاً، فتركّز أكثر على ما إذا كان الزوار قد أرسلوا نموذجاً أو أتمّوا عملية شراء. ويمكن قياس مرات الظهور في كلا النوعين من الحملات، لكن لا يصح مقارنتهما مباشرةً باستخدام مجموعة أهداف التحويل نفسها.
في الأنشطة التي تعتمد على دورات شراء طويلة، لا يُعد إتمام الصفقة فور الزيارة الأولى أمراً شائعاً. في هذه الحالة، يمكن اعتماد زيارات صفحات المنتجات وتنزيل المواد والاستفسارات كمؤشرات مرحلية، ثم تتبّع ما إذا كانت الاستفسارات تتحول إلى فرص بيع. أما حملات البيع بالتجزئة العابرة للحدود، فمن الأنسب متابعة زيارات صفحات المنتجات والإضافة إلى السلة والمشتريات وإيرادات الطلبات. وعندما تُعامل المؤشرات المرحلية على أنها إشارات إلى التقدم، لا نتائج نهائية، يمكن تجنب الحكم المبكر على القناة بأنها فعّالة أو غير فعّالة.
قبل بدء التعاون، ينبغي تحديد الأسواق المستهدفة وفترة القياس ونطاق المحتوى العضوي والترويج المدفوع، وكذلك السلوك الذي يُحتسب تحويلاً. على سبيل المثال، هل تشمل عمليات إرسال النماذج بيانات الاختبار؟ وكيف تُعالج عمليات الإرسال المتعددة من جهة الاتصال نفسها؟ وهل تُحتسب رسائل التوظيف أو خدمات ما بعد البيع ضمن الاستفسارات؟ تؤثر هذه المعايير مباشرةً في النتائج، ولذلك يجب توحيدها بين تقارير الوكالة وسجلات المبيعات الداخلية.
ما الذي يحدث بين التفاعل والاستفسار المؤهل؟
قد تحظى منشورات بتفاعل كبير لأن موضوعها مثير للاهتمام، أو لأنها وصلت فعلاً إلى العملاء المحتملين. وللتمييز بين الحالتين، ينبغي النظر إلى مناطق الجمهور وموضوعات المحتوى وسلوك الزوار اللاحق معاً. فتركّز التفاعل في أسواق غير مستهدفة، أو مغادرة الزوار صفحة الهبوط بسرعة، لا يكفيان للدلالة على أن الحملة استقطبت طلباً مناسباً.
تشمل المسارات الشائعة من محتوى وسائل التواصل الاجتماعي إلى إتمام الصفقة: ظهور المحتوى، والنقر على الرابط، وزيارة صفحة الهبوط، وإرسال المعلومات، ومتابعة فريق المبيعات، ثم نشوء فرصة بيع. وقد يحدث تسرّب في كل مرحلة. فإذا كان عدد النقرات كبيراً وعدد النماذج المرسلة قليلاً، فتحقق أولاً من لغة الصفحة وسرعة تحميلها ومعلومات المنتج وحقول النموذج. وإذا كان عدد النماذج جيداً لكن نسبة المؤهل منها منخفضة، فراجع مدى توافق جمهور الإعلان ووعود المحتوى ومعايير تصفية النماذج.
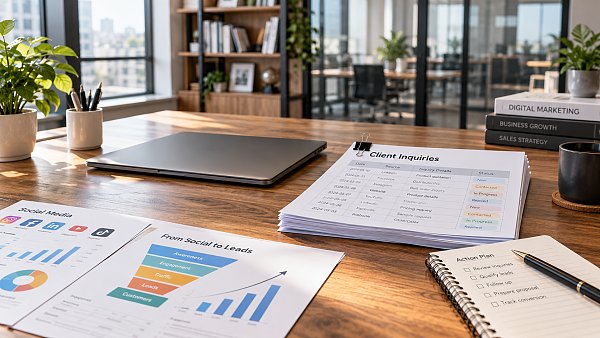
يُنصح باستخدام معلمات موحّدة لتحديد مصادر الروابط، وتسجيل الأحداث الرئيسية في أداة تحليلات الموقع، ثم ربط أرقام الاستفسارات بسجلات المبيعات. وينبغي أن يحتفظ النموذج، على الأقل، بالمصدر ووقت الإرسال ومعلومات الأعمال الضرورية. ويمكن لملاحظات فريق المبيعات تصنيف العملاء المحتملين إلى غير صالحين، أو قيد المتابعة، أو فرص مؤهلة، أو صفقات مكتملة. عندها فقط يمكن معرفة أي حملة جلبت فرصاً أقرّ بها فريق المبيعات، لا مجرد عدد النقرات التي حققتها.
لربط البيانات حدود أيضاً. فقد يشاهد المستخدم محتوى على وسائل التواصل الاجتماعي، ثم يزور الموقع بعد أيام عبر البحث أو بإدخال العنوان مباشرةً. كما قد تؤدي إعدادات الخصوصية والتنقل بين الأجهزة وقيود التتبع إلى فقدان بيانات المصدر. لذلك فإن عدد التحويلات المنسوبة إلى وسائل التواصل الاجتماعي في التقرير هو قيمة مرصودة وفق قواعد الإسناد المستخدمة، ولا يساوي المساهمة الكاملة لوسائل التواصل الاجتماعي في جميع الصفقات.
عند مقارنة الوكالات، تحقّق من تعريف المؤشرات ونطاق التكاليف
لا تكون البيانات المقدمة من الوكالات المختلفة قابلة للمقارنة إلا إذا استندت إلى مقام موحّد. فقد يُحسب معدل التفاعل استناداً إلى مرات الظهور أو عدد الأشخاص الذين تم الوصول إليهم أو عدد المتابعين. وقد يشمل معدل النقر أيضاً نقرات داخل المنصة، مثل توسيع الصور، ولا يعني بالضرورة أن جميع النقرات أدت إلى زيارة الموقع. وينبغي أن يذكر تقرير التقييم تعريف كل مؤشر والأعداد الفعلية، لتجنب الاكتفاء بعرض النسب المئوية.
من السهل إغفال نطاق التكاليف. فلا يمكن مقارنة تكلفة الاستفسار الواحد المحسوبة استناداً إلى الإنفاق الإعلاني وحده مباشرةً بتكلفة تشمل أيضاً رسوم خدمات الوكالة وإنتاج المواد وتكاليف صفحات الهبوط. وعند قياس إجمالي الاستثمار، ينبغي تحديد التكاليف المشمولة؛ أما إذا كانت المقارنة تقتصر على كفاءة الإنفاق الإعلامي، فينبغي توضيح أن التكاليف الأخرى غير مشمولة.
في الأنشطة ذات دورة المبيعات الطويلة، لا يعني عدم إتمام الصفقات من الاستفسارات الواردة مؤخراً أنها بلا قيمة. يمكن أولاً الإبلاغ عن تكلفة الاستفسارات المؤهلة وعدد فرص البيع، ثم حساب عائد الإيرادات أو الأرباح بعد أن تنضج سجلات المبيعات بما يكفي. لا تعامل قيمة الطلبات المتوقعة على أنها إيرادات محققة، ولا تقارن مباشرةً مجموعة من العملاء المحتملين لم تكتمل متابعتهم بمجموعة أُتيح لها وقت أطول للمتابعة.
تفسير التغيّرات في التقارير أهم من ترتيب لمرة واحدة
لتقييم قدرة الوكالة على التحليل، يمكنك طلب عرض الأهداف والنتائج الفعلية ومصادر البيانات وسجل التعديلات للفترة الزمنية نفسها. وينبغي أن تميّز التقارير بين النشر العضوي والترويج المدفوع، وأن توضّح ما إذا كانت المناطق المستهدفة والجمهور والمواد الإبداعية وصفحات الهبوط قد تغيّرت، مع الإشارة إلى البيانات غير المعتادة وأسبابها المحتملة.
على سبيل المثال، قد يعود انخفاض تكلفة الاستفسار إلى تحسّن ملاءمة الجمهور، أو إلى حذف حقول التصفية من النموذج، ما يجذب مزيداً من الطلبات غير ذات الصلة. ولا يمكن تحديد ما إذا كان هذا الانخفاض ذا قيمة تجارية إلا بمراجعة جودة الاستفسارات وحالة متابعتها في المبيعات معاً. وبالمقابل، لا يعني ارتفاع التكلفة بالضرورة تراجع الأداء؛ فعند دخول سوق مستهدف جديد أو الترويج لمنتجات مرتفعة القيمة، قد يقل عدد العملاء المحتملين مع ارتفاع نسبة المؤهلين، وتظل النتائج أكثر قيمة.
تحقّق أيضاً من صلاحيات الوصول إلى حساب الإعلانات الأصلي وبيانات تحليلات الموقع والعملاء المحتملين في سجلات المبيعات، ومن آلية تصدير البيانات بعد انتهاء التعاون. يمكن للوكالة تنظيم البيانات وتفسيرها، لكن ينبغي أن يكون من الممكن التحقق من النتائج باستخدام مصادر البيانات المتفق عليها. ويجب الإشارة بشكل منفصل إلى الأجزاء التي يتعذر تتبعها أو لم يتم التحقق منها بعد، لتجنب عرض الافتراضات على أنها استنتاجات مؤكدة.
مقالات ذات صلة
 كيف تقيس الوكالات الرقمية الدولية فعالية التسويق عبر وسائل التواصل الاجتماعي؟
 هل يمكن جذب عملاء من الخارج بتكلفة منخفضة عبر TikTok دون إعلانات؟
 كيف يمكن تتبّع الاستفسارات الواردة عبر الموقع نتيجة الترويج على LinkedIn B2B؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。