- تقارير: أمازون ترسل رسائل تحذير بشأن الحصرية إلى البائعين على منصات متعددة03-11-2026عرض التفاصيل
- تدخل القواعد الجديدة لمرتجعات TikTok Shop العابرة للحدود في جنوب شرق آسيا حيز التنفيذ في 5 نوفمبر03-11-2026عرض التفاصيل
- الولايات المتحدة تشدد الإعفاءات الجمركية على الشحنات منخفضة القيمة وتعدّل البرنامج التجريبي لبيانات Section 32103-11-2026عرض التفاصيل
- ترتفع الرسوم الإضافية للوقود والخدمات اللوجستية لـ FBA في عشرة أسواق أوروبية من أمازون إلى 2% في 2 نوفمبر02-11-2026عرض التفاصيل
- إصلاح قانون الجمارك للاتحاد الأوروبي يدخل حيز التنفيذ في 1 نوفمبر، مع فرض رسوم معالجة جديدة على الطرود الصغيرة المرسلة مباشرةً01-11-2026عرض التفاصيل
- يعتزم الاتحاد الأوروبي رفع الرسوم المفروضة على الطرود الصغيرة الواردة إلى 5 يورو31-10-2026عرض التفاصيل
كيف تُحسب تكلفة اكتساب العملاء عبر إعلانات منصات التواصل المهني؟
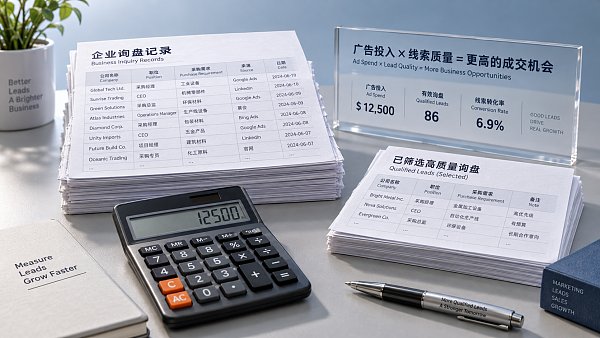
لا ينبغي تقييم تكلفة اكتساب العملاء عبر إعلانات منصات التواصل المهني بالاعتماد فقط على تكلفة النقرة المعروضة في لوحة التحكم. والمعادلة الأساسية لتقييم أداء الحملات هي: تكلفة اكتساب العميل المحتمل المؤهل (CPL) = الإنفاق الإعلاني الفعلي ÷ عدد العملاء المحتملين المؤهلين. وإذا كان فريق المبيعات بحاجة إلى تأهيل الفرص التجارية، فينبغي احتساب تكلفة الفرصة التجارية المؤهلة = الإنفاق الإعلاني ÷ عدد الفرص التجارية المؤهلة، بدلاً من اعتبار جميع عمليات إرسال النماذج نتائجَ لاكتساب العملاء.
من المشكلات الشائعة في الحملات الفعلية أن عدد النقرات يكون كبيراً، بينما عدد النماذج المرسلة قليل؛ أو أن عدد العملاء المحتملين يبدو جيداً، لكن مناطقهم أو وظائفهم أو احتياجاتهم الشرائية لا تتوافق مع المطلوب. ولا تقتصر أسباب ارتفاع التكلفة عادةً على مزايدة الإعلانات؛ فقد ترتبط أيضاً بنطاق الجمهور، والوعود الواردة في المواد الإعلانية، وسرعة تحميل صفحة الهبوط، وحقول النموذج، ومتابعة فريق المبيعات. ولا يمكن تحديد ما إذا كانت المشكلة في حركة المرور أم في التحويل إلا بتوحيد طريقة احتساب التكلفة أولاً، ثم فحص كل مرحلة على حدة.
حدّد أولاً نوع التكلفة التي تريد احتسابها
قد تنتج عن المجموعة الإعلانية نفسها عدة مؤشرات للتكلفة، ويجيب كل منها عن سؤال مختلف، لذا لا ينبغي الخلط بينها عند المقارنة.
على سبيل المثال، إذا بلغ الإنفاق الإعلاني 10,000 يوان وأسفر عن 100 عميل محتمل أرسلوا نموذجاً، فستكون تكلفة العميل المحتمل الظاهرية (CPL) 100 يوان. لكن إذا استوفى 25 منهم فقط شروط المنطقة المستهدفة والوظيفة والشراء، فستبلغ تكلفة العميل المحتمل المؤهل 400 يوان. وبالنسبة إلى أنشطة B2B، يكون هذا الرقم الأخير عادةً أقرب إلى التكلفة الفعلية لاكتساب العملاء.
طريقة حساب عملية قابلة للتطبيق
الخطوة الأولى: تحديد بند التكلفة في البسط
البسط الأساسي هو الإنفاق الفعلي في الحساب الإعلاني. وإذا كان الهدف تقييم التكلفة الكاملة لاكتساب العملاء، فينبغي أيضاً تحديد ما إذا كانت ستُضاف تكاليف إنتاج المواد الإعلانية، وتطوير صفحات الهبوط، وأدوات البيانات، ورسوم الوكالات، والجهود الأولية لفريق المبيعات. المهم ليس جمع جميع النفقات في رقم واحد، بل اعتماد منهجية احتساب ثابتة.
في التحسين اليومي، يمكن الاكتفاء بمتابعة الإنفاق الإعلاني وتكلفة العملاء المحتملين؛ أما في المراجعة الشهرية، فيُستحسن تسجيل «تكلفة الإعلانات» و«إجمالي تكلفة التسويق» معاً. يساعد المؤشر الأول على تحديد مشكلات الحملات، بينما يُستخدم الثاني لتقييم مدى جدوى مواصلة الاستثمار في الميزانية.
الخطوة الثانية: تعريف العميل المحتمل المؤهل
لا ينبغي اعتبار إرسال النموذج مرادفاً تلقائياً للعميل المحتمل المؤهل. يُستحسن تحديد معايير الفرز قبل بدء الحملة، مثل:
- أن تكون الدولة أو المنطقة ضمن نطاق التغطية التجارية؛
- أن تكون الوظيفة أو نوع الشركة أو الدور الشرائي مرتبطاً بالمنتج؛
- أن تتضمن البيانات احتياجات واضحة للمنتج أو دورة الشراء أو معلومات الميزانية؛
- إمكانية التحقق من بيانات الاتصال، وألا تكون البيانات مكررة أو تجريبية أو غير صالحة بوضوح.
إذا كان فريق المبيعات يستخدم حالات مثل «مؤهل»، و«بانتظار التأكيد»، و«غير مؤهل»، و«مكرر»، و«تحول إلى فرصة تجارية»، فيمكن ربط بيانات لوحة التحكم الإعلانية بنظام CRM أو بجداول البيانات. وبذلك لا تُقيَّم التكلفة بشكل خاطئ بسبب كثرة النماذج منخفضة الجودة.
الخطوة الثالثة: ربط بيانات مسار التحويل
يمكن عادةً تقسيم تغير تكلفة إعلانات منصات التواصل المهني إلى مسار تحويل: مرات الظهور—النقرات—زيارات صفحة الهبوط—إرسال النماذج—العملاء المحتملون المؤهلون—الفرص التجارية—الصفقات. وينبغي احتساب معدل التحويل في كل مرحلة للعثور على المرحلة التي تحتاج إلى تعديل.
على سبيل المثال، إذا كانت تكلفة مرات الظهور والنقرات طبيعية، لكن معدل التحويل من النقر إلى إرسال النموذج منخفض، فابدأ بمراجعة محتوى صفحة الهبوط وسرعة الصفحة وطول النموذج. أما إذا كان معدل النقر منخفضاً، فأعِد تقييم عنوان الإعلان والصور واستهداف الجمهور والقيمة المقترحة. وإذا كان عدد النماذج كبيراً لكن نسبة المؤهل منها منخفضة، فعادةً ما يكون الاستهداف واسعاً أكثر من اللازم، أو تكون وعود الإعلان عامة، أو تفتقر النماذج إلى حقول لتأهيل العملاء المحتملين.
العوامل التي ترفع تكلفة اكتساب العملاء مباشرةً
أن يكون الجمهور المستهدف ضيقاً أو واسعاً أكثر من اللازم. قد يؤدي الاستهداف الضيق إلى زيادة ضغط المزايدة وعدم كفاية التغطية، بينما يجلب الاستهداف الواسع عدداً كبيراً من النقرات غير المرتبطة بالشراء. وينبغي الجمع بين الوظيفة والقطاع وحجم الشركة والمنطقة واللغة بما يتوافق مع أدوار المشترين الفعلية، بدلاً من تكديس عدد كبير من الشروط دفعة واحدة.
التركيز في المواد الإعلانية على المنتج دون توضيح الاستخدام. غالباً ما يتصفح مستخدمو منصات التواصل المهني المحتوى في سياق العمل، لذا ينبغي أن يساعدهم الإعلان على تحديد مدى ارتباطه بأعمالهم بسرعة. ويمكن للإعلانات الموجهة إلى شركات التصنيع التركيز على مهام ملموسة مثل الحصول على استفسارات الشراء أو إنشاء صفحات للأسواق الخارجية أو عرض المحتوى بلغات متعددة، بدلاً من الاكتفاء بسرد أسماء الميزات.
عدم تطابق معلومات صفحة الهبوط مع الإعلان. إذا وعد الإعلان بالحصول على عرض سعر، بينما لا تعرض الصفحة سوى نبذة عن الشركة، أو كان الإعلان موجهاً إلى قطاع معين دون أن تتضمن صفحة الهبوط معلومات عن التطبيقات ذات الصلة، فسيؤدي ذلك إلى فقدان الزوار بعد النقر. وينبغي أن يحافظ عنوان الإعلان والجزء الأول الظاهر من الصفحة وأسئلة النموذج وإجراءات المتابعة بعد الإرسال على مسار معلومات متسق.
اعتبار التحويلات منخفضة الجودة اكتساباً منخفض التكلفة للعملاء. قد يؤدي التركيز على CPL وحده إلى تجاهل العملاء المحتملين غير المؤهلين. يُستحسن متابعة «تكلفة النموذج» و«تكلفة العميل المحتمل المؤهل» و«تكلفة الفرصة التجارية» جنباً إلى جنب، وتقسيم النتائج بحسب الدولة والوظيفة والمواد الإعلانية وصفحة الهبوط والمجموعة الإعلانية، بدلاً من الاكتفاء بمتوسط الحساب ككل.
ما الذي ينبغي تعديله أولاً لخفض التكلفة؟
- ابدأ بمعايرة البيانات. وحّد تعريفات النقرات والنماذج والعملاء المحتملين المؤهلين والفرص التجارية، وتحقق من أن تتبع التحويلات لا يتضمن احتساباً مكرراً أو بيانات مفقودة.
- قسّم الجمهور إلى شرائح. أنشئ مجموعات إعلانية مستقلة للقطاعات الأساسية والوظائف الرئيسية والمناطق ذات الأولوية، لتجنب مشاركة جميع الجماهير متوسط تكلفة واحداً.
- اختصر مسار التحويل. وضّح مباشرةً في الجزء الأول من صفحة الهبوط الجمهور المستهدف والمشكلة التي يجري حلها والخطوة التالية؛ واحتفظ في النموذج بالحقول الضرورية فقط لتقييم جودة العميل المحتمل.
- استخدم ملاحظات الجودة لتحسين الإعلانات. احتفظ بالمواد الإعلانية والجماهير التي تحقق عملاء محتملين مؤهلين، وخفّض ميزانية المصادر غير الفعالة بدلاً من السعي فقط إلى خفض تكلفة النقرة.
- حدّد فترة للمراقبة. لا توقف الإعلان فوراً بسبب تقلب التكلفة ليوم أو يومين. انتظر إلى أن يتوفر عدد كافٍ من النقرات والعملاء المحتملين، ثم قيّم النتائج بالاستناد إلى معدل التأهيل ومعدل تحول العملاء إلى فرص تجارية.
إذا كانت الشركة تدير في الوقت نفسه موقعاً مستقلاً للأسواق الخارجية وصفحات هبوط إعلانية وقنوات متعددة لاكتساب العملاء، فيمكنها استخدام نظام ذكي لإنشاء المواقع وتسويق الإعلانات مزود بإمكانات تتبع البيانات لتسجيل مصادر الإعلانات وسلوك الزوار على الصفحات ومعلومات النماذج في مكان واحد. ويمكن أن توفر إمكانات نظام 易营宝 للتسويق الإعلاني بالذكاء الاصطناعي، وإنشاء المواقع الذكي، وتحسين SEO/GEO دعماً تقنياً لهذه الحلقة المغلقة للبيانات؛ لكن التكلفة الفعلية تظل مرتبطة بجودة الجمهور ومحتوى الصفحة وتوزيع الميزانية وتحويلات المبيعات، ولا يمكن استبدال حساب تكاليف الحملات مباشرةً بوظائف النظام.
لا تقيّم جدوى التكلفة بالاعتماد على رقم واحد
ينبغي في النهاية تقييم تكلفة العملاء المحتملين المؤهلين بالاقتران مع متوسط قيمة الطلب والهامش الإجمالي ودورة إتمام الصفقة وقدرة فريق المبيعات على متابعة العملاء. فالقناة التي تقدم عملاء محتملين بتكلفة منخفضة لكن تكاد لا تحقق فرصاً تجارية، ليست بالضرورة أكثر قيمة من قناة تكلفتها أعلى لكن فرص إتمام الصفقات عبرها أكبر. وعلى العكس، إذا كانت جودة العملاء المحتملين من الإعلانات مستقرة، لكنهم يظلون عالقين لفترات طويلة خلال متابعة المبيعات، فلن يحل خفض تكلفة الوسائط وحده المشكلة الأساسية.
لذلك، لا تعتمد الطريقة الصحيحة لحساب تكلفة اكتساب العملاء عبر إعلانات منصات التواصل المهني على معادلة واحدة هي «الإنفاق مقسوماً على عدد النماذج»، بل تبدأ من الإنفاق الإعلاني وتمتد إلى العملاء المحتملين المؤهلين والفرص التجارية ونتائج إتمام الصفقات. ومن خلال تثبيت منهجية الاحتساب أولاً، ثم تحديد مواضع الفاقد في مسار التحويل، وأخيراً تعديل الجمهور والمواد الإعلانية وصفحات الهبوط بناءً على بيانات الجودة، يمكن الوصول إلى تقدير للتكلفة يصلح لاتخاذ قرارات الميزانية.
مقالات ذات صلة
 لماذا لا يكفي قياس أداء إعلانات Facebook بالنظر إلى عدد النقرات فقط؟
 كيف يمكن للشركات الصناعية تقليل الاستفسارات غير المؤهلة عند الإعلان في الأسواق الخارجية؟
 كيف يمكن التحقق من أسباب عدم دقة تتبّع التحويلات في إعلانات منصات التواصل الاجتماعي؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。