كيف يمكن تحسين كفاءة الإنفاق الإعلاني؟ يكمن السر في تقييم جدوى الإنفاق الإعلاني انطلاقًا من تكلفة اكتساب العملاء وقيمتهم، حتى توجّه الشركات ميزانياتها بدقة أكبر نحو فرص النمو.
بالنسبة إلى صانعي القرار في الشركات، لا يمكن قياس فاعلية الإعلانات بالنظر إلى عدد النقرات أو الاستفسارات أو المبيعات فقط. المعيار الأكثر موثوقية هو: كم تبلغ تكلفة اكتساب عميل جديد، وكم من الأرباح يمكن أن يحققها هذا العميل، وكم من الوقت تحتاج الشركة لاسترداد استثمارها.
عندما تكون تكلفة اكتساب العميل أقل من القيمة التي يمكن أن يحققها، ويتوافق توقيت تحصيل الإيرادات مع متطلبات التدفق النقدي، يصبح من الممكن زيادة الميزانية. أما إذا لم يتحقق ذلك، فحتى إذا أظهرت التقارير نموًا مستمرًا في التحويلات، ينبغي أولًا التحقق من جودة العملاء وتكاليف التنفيذ وكفاءة متابعة فريق المبيعات.
احسب تكلفة اكتساب العملاء بدقة أولًا: فالاستفسارات منخفضة التكلفة لا تعني بالضرورة عملاء منخفضي التكلفة
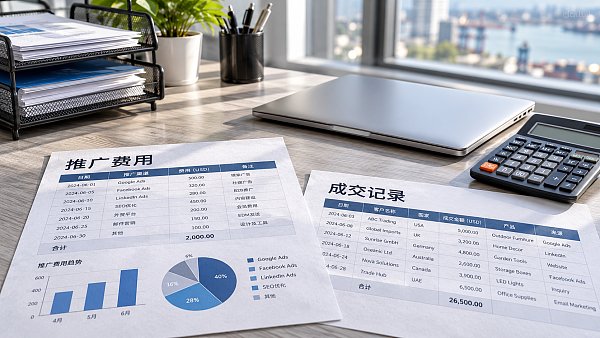
تُحسب تكلفة اكتساب العملاء الأساسية بقسمة إجمالي الإنفاق المخصص لاكتساب العملاء خلال فترة معينة على عدد العملاء الجدد الذين أجروا عمليات شراء. وعند تقييم القنوات الإعلانية، يمكن البدء بحساب تكلفة الوسائط؛ أما عند اتخاذ قرارات الأعمال، فينبغي أيضًا احتساب تكاليف خدمات الوكالات ذات الصلة وإنتاج المواد الإعلانية والأدوات ومتابعة فريق المبيعات.
على سبيل المثال، إذا أنفقت شركة تجارة خارجية 30 ألف يوان على الإعلانات، وحصلت على 100 استفسار، ثم أبرمت صفقات مع خمسة عملاء جدد، فستبلغ تكلفة الاستفسار الواحد 300 يوان، بينما تبلغ تكلفة اكتساب العميل وفقًا لتكلفة الوسائط 6,000 يوان. ويجيب هذان المؤشران عن سؤالين مختلفين.
إذا وُجدت خلال الفترة نفسها تكاليف إضافية بقيمة 10 آلاف يوان لخدمات ومتابعة يمكن إسنادها إلى اكتساب العملاء، فستبلغ تكلفة اكتساب العميل وفقًا للحساب الشامل 8,000 يوان. وعند مقارنة القنوات المختلفة، يجب توحيد نطاق التكاليف واستبعاد عمليات الشراء المتكررة من العملاء الحاليين، لتجنب تقدير التكاليف بأقل من قيمتها الفعلية.
بالنسبة إلى شركات التصنيع ذات دورات البيع الطويلة، لا يمكن ببساطة قسمة الإنفاق خلال الشهر على عدد الصفقات المبرمة في الشهر نفسه. ينبغي إنشاء مجموعات بحسب الشهر الذي دخلت فيه العملاء المحتملون، ومتابعة عروض الأسعار والصفقات والتحصيل باستمرار؛ وإلا فقد يُحكم خطأً بعدم فاعلية الأسواق الجديدة لمجرد أن الصفقات لم تُبرم بعد.
ما الذي ينبغي قياسه في قيمة العميل؟ اعتمد هامش الربح، لا المبيعات، أساسًا للميزانية
يُفضّل قياس قيمة العميل على أساس إجمالي هامش الربح الذي يحققه خلال فترة محددة، لا إجمالي المبيعات. ويتطلب الحساب خصم التكاليف المتغيرة ذات الصلة، مثل تكاليف المنتجات والخدمات اللوجستية والدفع والمرتجعات والخدمات المستمرة، مع توضيح ما إذا كانت تكاليف اكتساب العميل قد خُصمت بالفعل.
لنفترض أن قيمة المبيعات في أول طلبية لعميل ما تبلغ 20 ألف يوان، وأن هامش الربح قبل اكتساب العميل، بعد خصم التكاليف المتغيرة ذات الصلة، يبلغ 5,000 يوان. إذا بلغت تكلفة اكتساب العميل 8,000 يوان، فلن يغطي هامش ربح الطلبية الأولى الاستثمار وحده، لذا يلزم التحقق من هامش الربح الفعلي الناتج عن عمليات الشراء اللاحقة.
إذا حقق العملاء المماثلون في المتوسط 7,000 يوان إضافية من الأرباح خلال 12 شهرًا، فستبلغ قيمة العميل خلال هذه الفترة 12 ألف يوان، ويتبقى 4,000 يوان بعد خصم تكلفة اكتساب العميل البالغة 8,000 يوان. هذا مجرد مثال؛ إذ ينبغي أن يأخذ الحساب الفعلي أيضًا في الاعتبار اختلاف معدلات الاحتفاظ بالعملاء ومخاطر التحصيل.
عندما تفتقر السوق الجديدة إلى بيانات تاريخية، يمكن البدء بتقدير متحفظ استنادًا إلى هامش ربح الطلبية الأولى وعمليات الشراء المتكررة التي تحققت بالفعل، مع عرض السيناريو المتفائل على نحو منفصل. لا تستنتج أداء جميع العملاء من طلبات عدد قليل من العملاء الكبار، ولا تُدرج عمليات شراء متكررة لسنوات مقبلة لم يتم التحقق منها ضمن الأسس التي تستند إليها الميزانية.
يمكن أن تساعد نسبة قيمة العميل إلى تكلفة اكتسابه في اختيار القنوات، لكن لا توجد نسبة ثابتة تُعد مناسبة لجميع الشركات. فاختلاف هامش الربح وتكلفة رأس المال ودورة البيع يعني أن النسبة نفسها قد تقترن بضغوط تشغيلية مختلفة بوضوح.
قبل تقرير زيادة الميزانية، انظر أيضًا إلى الوقت اللازم لاسترداد الاستثمار
تشير فترة استرداد الاستثمار إلى الوقت اللازم حتى يغطي إجمالي مساهمة العميل تكلفة اكتسابه. ينبغي استخدام أساس موحد للتكاليف في الحساب؛ وإذا كانت الشركة تبيع بالآجل، فعليها أيضًا التحقق بشكل منفصل من توقيت تحصيل المدفوعات الفعلي، لأن الربح الدفتري لا يعني توافر السيولة النقدية للاستخدام.
حتى إذا توقعت شركة تحقيق أرباح على مدار العام، فقد تواجه ضغوطًا مالية بسبب سداد تكاليف المشتريات أولًا وتأخر تحصيل مدفوعات العملاء. وينبغي للمديرين تحديد أطول فترة استرداد يمكنهم تحملها، بناءً على الاحتياطيات النقدية وجدول المدفوعات وموسمية النشاط.
ينبغي أيضًا تقييم أداء الإنفاق الإضافي عند تقرير زيادة الميزانية. فعلى سبيل المثال، إذا أسفر إنفاق 50 ألف يوان عن اكتساب عشرة عملاء، ثم لم يؤدِّ إنفاق مبلغ إضافي قدره 20 ألف يوان إلا إلى اكتساب عميلين آخرين، فستبلغ تكلفة اكتساب العميل في الإنفاق الإضافي، وفقًا لتكلفة الوسائط، 10 آلاف يوان. ولا يمكن الحكم بنجاح التوسع بالاعتماد على المتوسط الإجمالي وحده.
إذا أدت زيادة الميزانية إلى ارتفاع مستمر في تكلفة اكتساب العملاء، فتحقق مما إذا كان تدفق الزيارات ذات النية الشرائية العالية قد أوشك على التشبع، وما إذا كان الجمهور يتعرض للإعلانات أكثر من مرة، وما إذا كانت قدرة الموقع على استقبال الزوار وتحويلهم غير كافية. ينبغي التوسع على مراحل، مع تخصيص وقت كافٍ لمراقبة جودة الصفقات والتحصيل.
وزّع الميزانية بحسب السوق وجودة العملاء لتجنب التضليل بالمتوسطات
ينبغي تقسيم أداء الحملات الإعلانية الموجهة إلى الأسواق الخارجية، على الأقل، بحسب الدولة والمنتج والقناة والعملاء الجدد والحاليين. تختلف أسعار النقرات ومتوسط قيمة الطلبات وتكاليف الشحن ودورات البيع اختلافًا كبيرًا بين الأسواق، وقد تخفي التقارير المجمعة مناطق ذات إيرادات مرتفعة ولكن أرباح منخفضة.
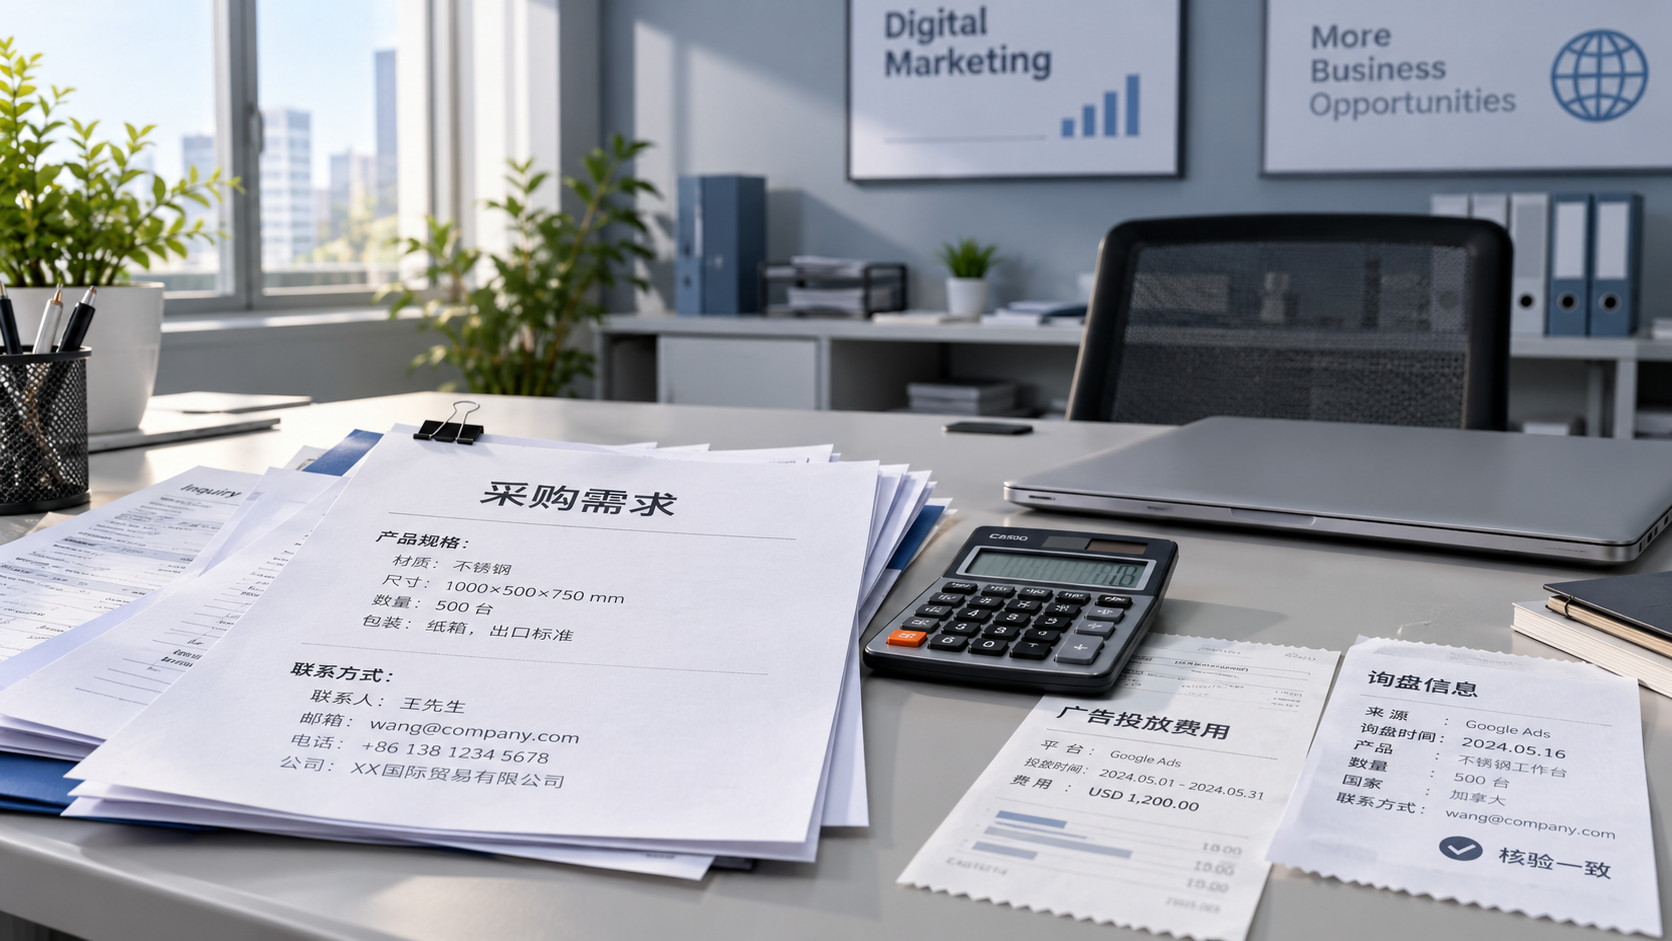
فيما يتعلق باستفسارات التجارة الخارجية، يُنصح بربط العملاء المحتملين المؤهلين وفرص تقديم عروض الأسعار والعملاء الذين أتموا عمليات شراء ونتائج التحصيل ضمن مسار تحليلي واحد. ويتيح توجيه تحسين الحملات الإعلانية نحو إتمام الصفقات تقليل الوقت الذي يقضيه فريق المبيعات في التعامل مع أعداد كبيرة من الاستفسارات منخفضة التكلفة.
يوفر نظام التسويق الإعلاني الذكي AI+SEM من 易营宝 اقتراحات للكلمات المفتاحية والمناطق، وإنشاء نصوص إعلانية متعددة اللغات، ومراقبة المؤشرات الرئيسية، وإعداد تقارير آلية، ما يساعد الفريق على رصد الحالات غير المعتادة وتعديل الاستراتيجيات؛ ومع ذلك، لا بد من التحقق من الصفقات والتحصيل بالرجوع إلى سجلات الأعمال.
ينبغي التحقق من القيمة الفعلية للأدوات من خلال النتائج: هل تقلل الإنفاق غير المجدي؟ وهل تساعد على تحديد مصادر العملاء ذوي القيمة العالية؟ وهل تختصر الوقت اللازم لتنظيم البيانات؟ كما ينبغي مراجعة التوصيات الآلية في ضوء أهداف الربح وحجم العينة قبل تنفيذها.
عندما تكون التكاليف مرتفعة، حدّد مواضع التسرب أولًا قبل اتخاذ قرار خفض الإنفاق
إذا كان عدد النقرات على الإعلانات مرتفعًا لكن الاستفسارات قليلة، فتحقق أولًا من نية البحث للكلمات المفتاحية وسرعة الموقع على الأجهزة المحمولة وصياغة اللغة والحد الأدنى من المعلومات المطلوبة في النموذج. إن عدم توافق وعود الإعلان مع محتوى صفحة الهبوط يؤدي إلى مغادرة زوار لديهم احتياجات فعلية، ولا يمكن حل المشكلة بمجرد رفع عروض الأسعار.
إذا كثرت الاستفسارات لكن قلّت الصفقات، فتحقق من ملاءمة المناطق وحجم المشتريات وشروط التسليم وسرعة الاستجابة. وبالنسبة إلى شركات التصنيع، غالبًا ما تساعد مستندات الشهادات والقدرات الإنتاجية ودراسات الحالة والتوضيحات الواضحة لشروط التسليم على اتخاذ قرارات الشراء أكثر من زيادة عدد الزيارات.
إذا كانت الصفقات تسير على نحو طبيعي لكن الأرباح غير كافية، فأعد تقييم الخصومات والشحن وخدمات ما بعد البيع وأداء عمليات الشراء المتكررة. وتحقق أيضًا مما إذا كانت منصة الإعلانات ونظام العملاء يحتسبان التحويلات نفسها مرتين، وما إذا كانت الكلمات المفتاحية الخاصة بالعلامة التجارية وإعادة الاستهداف تنسب إليهما صفقات كان من المحتمل إتمامها على أي حال.
في التنفيذ العملي، أعطِ الأولوية للتحقق من مسألة رئيسية واحدة في كل جولة، وحدد معايير النجاح مسبقًا. واضبط فترة المراقبة وفقًا لدورة البيع، لتجنب التغييرات المتكررة استجابةً لتقلبات بضعة أيام، وكذلك لتجنب استمرار الإنفاق غير المجدي لفترة طويلة في غياب العملاء المحتملين المؤهلين.
حوّل ميزانية الإعلانات إلى قرارات أعمال قابلة للمراجعة
يمكن للشركات إعداد جدول قرارات شهري لتسجيل تكلفة اكتساب العملاء وفقًا للحساب الشامل ومساهمة العملاء وفترة استرداد الاستثمار وأداء الميزانية الإضافية في مختلف الأسواق باستمرار. وينبغي وضع علامة واضحة على المشاريع التي لم تنضج بياناتها بعد، لتجنب مقارنتها مباشرة بالمشاريع التي أكملت دورة البيع.
زد الميزانية تدريجيًا للمشاريع ذات المساهمة المستقرة والتحصيل القابل للتحكم؛ وأصلح أولًا جوانب استقبال العملاء وتحويلهم في المشاريع التي يوجد عليها طلب لكن معدل التحويل عبر الموقع فيها غير كافٍ؛ أما المشاريع ذات قيمة العملاء المنخفضة التي تعجز باستمرار عن تغطية التكاليف، فقلّص الإنفاق عليها وأعد تحديد موقعها.
في نهاية المطاف، يعني تحسين كفاءة الإنفاق الإعلاني أن يقابل كل استثمار قيمة عملاء يمكن التحقق منها. وعندما تقيّم الشركة اكتساب العملاء وإتمام الصفقات والأرباح والتدفق النقدي معًا، يمكنها تحديد المجالات التي تستحق مواصلة الاستثمار، وما يحتاج إلى تحسين، والوقت المناسب للتوقف عن زيادة الميزانية.