- ما قنوات اكتساب العملاء التي ستتأثر باتجاهات التسويق عبر الحدود لعام 2026؟06-09-2026عرض التفاصيل
- ما مخاطر التجانس التي ينبغي توضيحها في تحليل قطاع إنشاء المواقع الذكية؟30-08-2026عرض التفاصيل
- كيف ستغير اتجاهات التسويق بالذكاء الاصطناعي لعام 2026 توزيع ميزانيات الإعلانات28-08-2026عرض التفاصيل
- هل سوق شهادات EV SSL ينكمش أم يتطور؟ كيف ينبغي للشركات تقييم شراء الشهادات؟11-08-2026عرض التفاصيل
- لماذا لم تعد الأساليب القديمة لـ amp seo 2020 فعّالة، وما التغييرات التي طرأت على محاور التحسين الحالية؟02-08-2026عرض التفاصيل
- كيف تختار موضوعات قسم أخبار الصناعة لتحقيق زيارات بحث عضوية بسهولة أكبر29-07-2026عرض التفاصيل
كيف يتم احتساب رسوم إدارة الترويج لإعلانات Google بشكل أكثر合理ية؟
عند شراء خدمات إدارة إعلانات Google والترويج لها، يكون أول ما يسأل عنه كثيرون هو السعر: كم تبلغ التكلفة الشهرية؟ وما مقدار الخصم أو العمولة المرتجعة؟ وهل يمكن تخفيض السعر قليلاً؟ هذا السؤال ليس خاطئاً، لكن التركيز على سعر الوحدة فقط غالباً ما يؤدي إلى دفع تكلفة أعلى. وما ينبغي حسابه أولاً ليس «كم طلب مقدم الخدمة»، بل ما الأعمال التي تغطيها رسوم الخدمة، وما المسؤوليات التي يتحملها، وما إذا كانت هذه الرسوم ستتغير بشكل غير منطقي مع تغير الميزانية.
بالنسبة إلى قسم المشتريات، تتطلب طريقة الحساب المعقولة عادةً النظر في ثلاثة عناصر في الوقت نفسه: حجم ميزانية الإعلانات، وتعقيد الحساب، وحجم العمل الفعلي الذي ينفذه الطرف المسؤول عن الإدارة. وإذا تم النظر إلى عنصر واحد فقط، فقد تكون النتيجة النهائية أن رسوم الخدمة تبدو منخفضة على الورق، بينما تظل تكلفة اكتساب العملاء الفعلية مرتفعة.
فكّك مفهوم «الإدارة» أولاً، وإلا فلن يكون من الممكن مناقشة السعر
في مفاوضات المشتريات، لا تكمن المشكلة الأكثر شيوعاً في ارتفاع السعر، بل في أن كلمة «الإدارة» تُستخدم بشكل عام جداً. فبعض الجهات تقدم خدمة تشغيل أساسية للإعلانات فقط، وبعضها يشمل اقتراحات صفحات الهبوط، وتتبع التحويلات، والتنسيق بشأن المواد الإعلانية، والتقارير الأسبوعية والشهرية، بينما يقتصر دور بعضها الآخر على تشغيل الإعلانات دون تحمل مسؤولية التحسين اللاحق.
قبل حساب رسوم الخدمة، يجب الاستفسار عن حدود الخدمة بنداً بنداً:
- هل تشمل الخدمة إنشاء الحساب وإعادة هيكلته؟
- هل تشمل البحث عن الكلمات المفتاحية، وصيانة الكلمات السلبية، وتحديث نصوص الإعلانات؟
- هل تشمل تعديل استراتيجيات الاستهداف المتعلقة بالجمهور والمناطق والفترات الزمنية والأجهزة وغيرها؟
- هل تشمل معالجة بيانات التتبع الأساسية، مثل تتبع التحويلات، وإرسال بيانات النماذج، وتتبع المكالمات الهاتفية؟
- هل تشمل تقديم اقتراحات لتعديل معدل تحويل صفحة الهبوط، أم تقتصر على إدارة الزيارات فقط؟
- هل يتم تقديم مراجعة شهرية، أم توجد سجلات بالإجراءات المتخذة كل أسبوع؟
إذا لم تُدرج هذه البنود في وصف عرض السعر، فمن السهل لاحقاً ظهور عبارات مثل «هذا البند خارج نطاق الخدمة». كما ستصبح المقارنة بين الأسعار غير دقيقة؛ فعلى الرغم من أن الجميع يطلق على الخدمة اسم إدارة الترويج لإعلانات Google، قد تكون إحدى الجهات تقدم «تشغيلاً بالنيابة» فقط، بينما تقدم جهة أخرى «تحسيناً مستمراً».
تعرّف على نماذج الرسوم الشائعة أولاً، وحدد ما يناسب هيكل ميزانيتك
توجد في السوق ثلاث طرق رئيسية شائعة لاحتساب الرسوم. ولا توجد طريقة أفضل أو أسوأ بشكل مطلق؛ فالمهم هو المرحلة التي تمر بها شركتك حالياً.
إذا كانت الشركة قد بدأت الإعلان حديثاً، وكانت بيانات الحساب محدودة وتجارب الخطأ والصواب كثيرة، فعادةً لا يكون نموذج الأداء الخالص عملياً، لأن مقدم الخدمة لن يستطيع تحصيل الرسوم اعتماداً على النتائج وحدها. وعلى العكس، إذا كان الإنفاق الشهري مرتفعاً نسبياً، مع الاستمرار في دفع رسوم شهرية ثابتة ومنخفضة للإدارة، فهذا يعني عادةً عدم وجود إجراءات تشغيلية دقيقة، وأن الإدارة تقتصر بدرجة أكبر على المحافظة على الوضع القائم.
ولتقييم مدى معقولية الرسوم، يمكن للمشتريات التمسك بمبدأ واحد: يجب أن تتزامن طريقة احتساب الرسوم مع تغير حجم العمل. فعندما تزداد الميزانية، أو تتوسع الأسواق، أو يزداد عدد اللغات، أو يصبح مزيج القنوات أكثر تعقيداً، لا يمكن أن تظل رسوم الخدمة ثابتة تماماً؛ ولكن إذا تضخمت الميزانية بشكل تلقائي فقط دون زيادة في إجراءات التحسين، فلا ينبغي أيضاً أن ترتفع رسوم الخدمة آلياً بنفس النسبة.
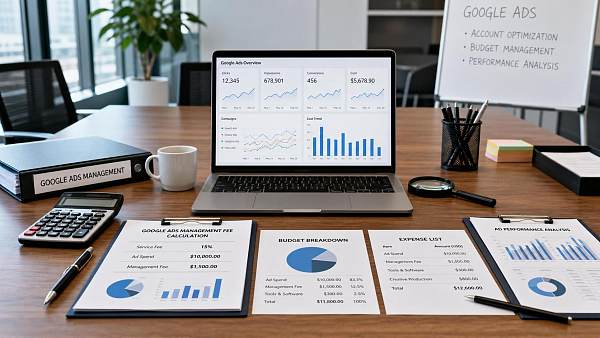
لا تحسب الرسوم وفق نسبة الإنفاق الإعلاني فقط، بل انظر أيضاً إلى تعقيد الحساب
تفضل كثير من عروض الأسعار تحصيل نسبة معينة مباشرةً وفق حجم الإنفاق. وهذه الطريقة بسيطة، لكنها ليست عادلة دائماً. فالحساب الذي تبلغ ميزانيته 100 ألف ويستهدف دولة واحدة ومنتجاً واحداً يختلف تماماً من حيث صعوبة التشغيل عن حساب تبلغ ميزانيته 100 ألف ويغطي عدة دول ولغات ومنتجات متعددة.
وغالباً ما تتأثر تكلفة الإدارة الفعلية بالمتغيرات التالية:
- عدد الدول والمناطق المستهدفة بالإعلانات؛
- عدد إصدارات اللغات؛
- أنواع الإعلانات: إعلانات البحث، أو الشبكة الإعلانية، أو التسوق، أو إعادة الاستهداف، أو مزيج منها؛
- عدد خطوط المنتجات، وما إذا كانت هناك حاجة إلى إدارتها بحسب العلامة التجارية والطراز والجمهور؛
- ما إذا كانت هناك حاجة إلى اختبار صفحات هبوط مستقلة؛
- ما إذا كانت هناك حاجة إلى ربط بيانات التحويل بالموقع الإلكتروني والنماذج ونظام CRM.
عند طلب عروض الأسعار، من الأفضل ألا تكتفي المشتريات بتقديم رقم تقريبي للميزانية الشهرية. والأكثر فعالية هو إرسال معلومات التعقيد هذه أيضاً، حتى يقدم جميع الأطراف عروضهم وفق الشروط نفسها. وإلا فقد يقدم مقدم الخدمة A سعراً للصيانة الأساسية لحساب واحد، بينما يقدم مقدم الخدمة B سعراً للتشغيل الدقيق في أسواق متعددة، وعند المقارنة الأفقية بين العرضين ستكون النتيجة منحازة حتماً.
عند حساب رسوم الخدمة، ركز على هذه التكاليف الخفية
من أكثر الأمور التي يغفلها قسم المشتريات عند الضغط لخفض السعر أن انخفاض رسوم الخدمة قد يعني أحياناً نقل التكلفة إلى مكان آخر. فقد يبدو العرض رخيصاً، لكنه لا يوفر المال فعلياً.
ومن المستحسن الاستفسار بشكل منفصل عن البنود الخفية المتكررة التالية:
- فتح الحساب ونقله: هل يتم تحصيل رسوم منفصلة؟ وباسم من تكون ملكية الحساب؟
- إنتاج المواد الإعلانية: هل تشمل الخدمة الصور والنصوص والسيناريوهات الخاصة بالفيديو؟
- دعم صفحات الهبوط: هل يقتصر الأمر على تقديم الاقتراحات، أم يشمل المساعدة الفعلية في إعادة التصميم؟
- إعداد التتبع: هل يتم تحصيل رسوم إضافية مقابل أكواد التحويل وإعداد الأحداث والتحقق من البيانات؟
- الإعلانات متعددة اللغات: هل تُعد الترجمة وتوطين النصوص الإعلانية مشروعاً إضافياً؟
- إدارة تجاوز الميزانية: هل تتغير نسبة الرسوم تلقائياً إلى شريحة أعلى بعد ارتفاع الميزانية؟
وينبغي الانتباه بشكل خاص إلى ملكية الحساب. فإذا أبرمت المشتريات عقد إدارة، لكن حساب الإعلانات وصلاحيات البيانات وتتبع التحويلات ليست تحت سيطرة الشركة نفسها، فستصبح في موقف سلبي للغاية عند تغيير مقدم الخدمة لاحقاً. فمستوى رسوم الخدمة مسألة، أما الاحتفاظ بأصول البيانات من عدمه فمسألة أخرى، وتأثيرها أطول مدى.
انخفاض السعر لا يعني بالضرورة أنه مجدٍ؛ المهم هو إمكانية التحقق من «إجراءات التحسين»
أكثر ما تخشاه المشتريات هو مواجهة حالة يقدم فيها مقدم الخدمة تقريراً كل شهر، لكن التقرير يركز في معظمه على مرات الظهور والنقرات والإنفاق، ولا يتضمن إلا القليل مما يوضح جودة التحسين فعلياً. وفي مثل هذه الإدارة، حتى إذا لم تكن الرسوم الشهرية مرتفعة، فقد لا تكون معقولة بالضرورة.
ولتقييم قيمة رسوم الخدمة، لا يمكن النظر إلى النتائج وحدها، بل يجب أيضاً التحقق من وجود «إجراءات قابلة للمراجعة» في العملية. فعلى سبيل المثال:
- هل تتم تنقية الكلمات المفتاحية وعبارات البحث باستمرار؟
- هل يتم إيقاف مجموعات الإعلانات منخفضة الكفاءة أو تقسيمها أو إعادة تنظيمها؟
- هل يتم تحليل بيانات الدول والأجهزة والفترات الزمنية المختلفة بشكل منفصل؟
- عند تقلب تكلفة التحويل، هل يتم تفسير السبب والإجراءات المتخذة؟
- عندما يكون معدل مغادرة صفحة الهبوط مرتفعاً وعدد النماذج منخفضاً، هل يتم تقديم اقتراحات لتحسين الصفحة؟
ولهذا السبب لا يمكن للمشتريات مقارنة عروض الأسعار اعتماداً على «عدد الاستفسارات الموعود» فقط. فتأثير الإعلانات يتأثر في الوقت نفسه بالمنافسة في القطاع، وقدرة الموقع على استيعاب الزيارات، وتحويلات الصفحة، وسرعة متابعة فريق المبيعات. وإذا أُلقيت جميع المسؤوليات على رسوم الإدارة، فغالباً لن ينتج عن ذلك سوى عرض سعر يبدو قابلاً للتفاوض، لكنه غير قابل للتنفيذ عملياً.
من الأفضل تقسيم عرض السعر إلى مستويين عند التفاوض مع المشتريات
تتمثل الطريقة الأكثر استقراراً في تقسيم رسوم إدارة الترويج لإعلانات Google إلى مستويين: «رسوم الخدمة الأساسية» و«رسوم الخدمة المتغيرة».
تغطي رسوم الخدمة الأساسية إنشاء الحساب، والصيانة اليومية، وتقارير البيانات، والتحسينات الدورية؛ بينما ترتبط رسوم الخدمة المتغيرة بعوامل مثل إضافة أسواق أو لغات جديدة، وزيادة حجم المواد الإعلانية، واختبار الصفحات، والزيادة الكبيرة في الميزانية. ولهذا الأسلوب ميزتان: الأولى أنه يسهل على المشتريات إعداد الميزانية السنوية، والثانية أنه يمنع ظهور بنود زيادة مؤقتة في السعر باستمرار لاحقاً.
وإذا تمكن المورد من تفصيل الإجراءات في عرض السعر، مثل «وتيرة التحسين الشهرية، وآلية المراجعة، ومحتوى التنسيق بين الأقسام، ووقت الاستجابة للحالات غير الاعتيادية»، فعادةً ما يستحق العرض دراسة أكثر جدية. فهذا يدل على أن الطرف الآخر لا يبيع مفهوماً غامضاً، بل يقدم مجموعة خدمات قابلة للتسليم.
قائمة فحص لتقييم الأسعار يمكن للمشتريات استخدامها
إذا كنت تستعد لمقارنة الأسعار، فيمكنك التحقق وفق الترتيب التالي لتحقيق كفاءة أكبر:
- توحيد نطاق المتطلبات أولاً: توضيح الميزانية والدول واللغات وخطوط المنتجات وأنواع الإعلانات دفعة واحدة؛
- طلب تقسيم عرض السعر: توضيح رسوم الخدمة الأساسية والخدمات الإضافية والبنود ذات الرسوم الإضافية بشكل منفصل؛
- تأكيد ملكية الحساب والصلاحيات: من يحتفظ بالحساب؟ ومن يحتفظ بالبيانات التاريخية؟ وهل تتوفر صلاحية الاطلاع؟
- التحقق من محتوى التحسين: عدم الاكتفاء بمخرجات التقارير، بل مراجعة إجراءات التشغيل المحددة أيضاً؛
- الاستفسار عن آلية زيادة السعر: كيف تتغير الرسوم عند توسع الميزانية أو زيادة الأسواق؟
- مراجعة تكلفة الانسحاب: هل يمكن تسليم المواد والبيانات وإعدادات التتبع كاملة بعد انتهاء العقد؟
بعد إنجاز هذه الخطوات، ستصبح العودة إلى مقارنة الأسعار أكثر وضوحاً بكثير. فبعض العروض تبدو رخيصة لأنها لا تتضمن سوى الحد الأدنى من الخدمة؛ بينما تبدو عروض أخرى مرتفعة السعر، لكنها تشمل الحساب والبيانات والصفحات والتحسين، ولذلك قد تكون أوفر على المدى الطويل.
اجعل معايير القرار في النهاية تتمحور حول «إمكانية التحكم في التكلفة، ووضوح المسؤوليات، والاحتفاظ بالبيانات»
إن السؤال عن الرسوم المعقولة لإدارة الترويج لإعلانات Google لا يتعلق في جوهره بالعثور على أقل سعر، بل بإيجاد طريقة حساب يمكن تنفيذها على المدى الطويل. وما ينبغي للمشتريات الحذر منه فعلياً ليس إنفاق بضعة آلاف إضافية على رسوم الخدمة، بل اكتشاف غموض حدود الخدمة بعد توقيع العقد، أو أن أصول الحساب ليست تحت سيطرة الشركة، أو ألا يكون هناك من يتحمل مسؤولية سلسلة النتائج عند حدوث مشكلة في الإعلانات.
لذلك يمكن تذكر ثلاث نقاط عند اتخاذ القرار: يجب أن يكون من الممكن مطابقة محتوى الخدمة بنداً بنداً، وأن تكون التغيرات في الرسوم قابلة للتفسير، وأن تبقى البيانات الأساسية وصلاحيات الحساب في يد الشركة نفسها. إن اختيار الموردين بهذا الترتيب أقرب إلى معنى «المعقولية» من مجرد مقارنة الأرقام الواردة في عروض الأسعار.
مقالات ذات صلة
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。