- صحيفة القرن الحادي والعشرين الاقتصادية: أصبح الذكاء الاصطناعي وCTV محركين رئيسيين لنمو التسويق الرقمي للتوسع في الأسواق العالمية18-11-2026عرض التفاصيل
- الصين تستعرض 25 نتيجة للتعاون في مجالات منها التجارة الإلكترونية العابرة للحدود خلال فترة انعقاد APEC18-11-2026عرض التفاصيل
- ساهمت منتجات الذكاء الاصطناعي في نمو صادرات هونغ كونغ بنسبة 64.9% في سبتمبر، مسجلةً أسرع وتيرة نمو منذ أكثر من 40 عامًا17-11-2026عرض التفاصيل
- المكتب الوطني للإحصاء: نمو سريع للتجارة الخارجية في أكتوبر، مما يوفر دعماً مستقراً للتجارة الاقتصادية العالمية17-11-2026عرض التفاصيل
- ألغت الولايات المتحدة إعفاء الشحنات عبر القنوات غير البريدية من الرسوم الجمركية حتى 800 دولار؛ ويجب تقديم إقرار جمركي رسمي للطرود السريعة16-11-2026عرض التفاصيل
- وقّعت رابطة دول جنوب شرق آسيا اتفاقية إطار للاقتصاد الرقمي، وأصبحت قواعد التجارة الإلكترونية عبر الحدود أكثر توحيدًا15-11-2026عرض التفاصيل
خمس تكاليف غالبًا ما يتم تجاهلها في ميزانية إنشاء موقع إلكتروني: كم ستنفق بعد الإطلاق؟
خمس تكاليف غالبًا ما تُغفل في ميزانية إنشاء موقع إلكتروني: كم ستنفق بعد الإطلاق؟
عند اعتماد مشروع موقع إلكتروني، فإن أسهل ما يُرى هو «عرض سعر إنشاء الموقع»: كم تبلغ تكلفة تصميم الصفحات، وكم تبلغ تكلفة تطوير البرمجيات، وكم تُضاف للنسخ متعددة اللغات. يبدو عرض السعر واضحًا، ويبدو أن الميزانية يمكن تحديدها نهائيًا دفعة واحدة. لكن بعد ثلاثة أشهر من الإطلاق الفعلي، غالبًا ما يتلقى القسم المالي طلبات جديدة: تجديد، إصلاحات، ترجمة المحتوى، صفحات هبوط للإعلانات، تتبع البيانات، تعديلات وظيفية... وعندها فقط يتضح أن تكلفة إنشاء الموقع لا تساوي تكلفة تطويره.
بالنسبة للشركات التي تقيّم مواقعها الرسمية الخارجية أو مواقعها المستقلة أو المواقع التسويقية، لا ينبغي فهم ميزانية إنشاء موقع إلكتروني على أنها «كم يكلف إنشاء موقع»، بل على أنها «كم يجب تخصيصه لضمان بقاء الموقع قابلًا للاستخدام، وقابلًا للعثور عليه، وقادرًا على استيعاب فرص الأعمال خلال الفترة المخططة». وبخاصة بالنسبة لشركات التصنيع الموجهة للتجارة الخارجية والعلامات التجارية العابرة للحدود، فإن الموقع يؤدي في الوقت نفسه مهام عرض العلامة التجارية، وجمع الاستفسارات، واستقبال الإعلانات، ونشر المحتوى، والتنسيق مع المبيعات. وقد تتحول الأموال التي تم توفيرها في البداية بسبب إغفال الاستثمارات اللاحقة إلى تكاليف أعلى للتواصل وإعادة العمل في المراحل اللاحقة.
البند الأول: البنية التحتية والأمن، وليس فقط تجديد اسم النطاق والخادم
تدرج كثير من جداول الميزانية فقط اسم النطاق للسنة الأولى، والاستضافة أو الخدمات السحابية، مع افتراض أن أمر السنة التالية «يُبحث لاحقًا». لكن عندما يتولى الموقع مهمة جذب العملاء، لا يعود التركيز في تقييم البنية التحتية منصبًا على إمكانية فتح الموقع فحسب، بل على مدى كفاية استقرار الوصول، وقدرات النسخ الاحتياطي والاستعادة، وإدارة الصلاحيات، والاستجابة الأمنية. كما يجب أن تهتم المواقع التي تستهدف الزيارات الخارجية أساسًا بسرعة الوصول في المناطق المستهدفة، وتحميل موارد الصور والفيديو، ووصول البريد الإلكتروني، وما إذا كانت بيانات النماذج تدخل إلى نظام الأعمال بصورة مستقرة.
تشمل البنود التي غالبًا ما يتم إغفالها: شهادة SSL وإدارة تجديدها، وفترة الاحتفاظ بالنسخ الاحتياطية التلقائية، والحماية من الهجمات الخبيثة، وتصحيحات الإضافات أو الأنظمة، والبريد الإلكتروني للشركات، وخدمات الدفع وإدارة المخاطر للمتاجر الإلكترونية. تفصل بعض الحلول منخفضة السعر هذه البنود كخيارات إضافية، فتبدو رخيصة عند توقيع العقد، لكن لا يُكتشف إلا بعد حدوث خلل في الموقع أن الاستعادة والفحص والدعم الطارئ تُحتسب رسومها بشكل منفصل. عند اعتماد الميزانية، لا حاجة إلى طلب أعلى المواصفات دفعة واحدة، لكن ينبغي مطالبة مزود الخدمة بتوضيح: أي التكاليف تُدفع سنويًا، وأيها يُحتسب حسب الاستخدام، وما حدود الاستجابة عند حدوث الأعطال.
البند الثاني: إنتاج المحتوى وصيانة تعدد اللغات، وغالبًا ما يدومان أكثر من إنتاج الصفحات
يمكن تسليم الصفحات دفعة واحدة، لكن تغيّر المحتوى لا يتوقف. فتحديث طرازات المنتجات، ومراجعة المعلمات، واستبدال وثائق الاعتماد، وفعاليات المعارض، ومقالات تطبيقات الصناعة، والأسئلة الشائعة، ومعلومات دعم العملاء، كلها تحتاج إلى تحديث مستمر. وبالنسبة لمواقع B2B، فإن استخدام فريق المبيعات لمعلومات قديمة عند الرد على العملاء لا يسبب مشكلة في الموقع فحسب، بل قد يؤثر أيضًا في عروض الأسعار والتواصل بشأن التسليم.
يسهل خصوصًا التقليل من تقدير هذا الجزء في المشاريع متعددة اللغات. يمكن للترجمة الآلية أن ترفع كفاءة إعداد المسودة الأولى، لكنها لا يمكن أن تحل محل تدقيق المصطلحات، وتنسيقات الوحدات، والصياغة الملائمة للسوق، وفحص تخطيط الصفحات. فعلى سبيل المثال، لا يهتم المشترون بالضرورة بالاعتمادات وظروف التشغيل المعتادة وعادات الشراء نفسها لمنتج صناعي واحد في الصفحات الإنجليزية أو الألمانية أو اليابانية. ينبغي أن تميز الميزانية على الأقل بين «رسوم إطلاق الدفعة الأولى من المحتوى» و«مخصصات الصيانة السنوية للمحتوى»، وإلا سيتحول الموقع سريعًا إلى كتيب إلكتروني بمعلومات قديمة.
ليس من الضروري الاستعانة بمصادر خارجية لجميع تحديثات المحتوى. والطريقة الأكثر واقعية هي تحديد من داخل الشركة يقدم معلومات المنتجات، ومن يؤكد الصياغات الفنية، ومن يملك صلاحية النشر؛ وتحديد الأعمال التي يتولى مزود الخدمة مسؤوليتها من تحرير وترجمة وتنسيق ومراجعة. وإذا لم يتم ترتيب الموارد البشرية والعمليات، فمن السهل أن تبقى حتى أفضل أدوات المحتوى دون استخدام. وفيما يتعلق بمثل هذه القضايا الإدارية، يمكن أن توفر المناقشات حول تراكم المعرفة وآليات التعاون في استراتيجيات الابتكار لنماذج تطوير وإدارة موارد المواهب في الشركات في عصر اقتصاد المعرفة بعض المراجع أيضًا لتحديد مسؤوليات تشغيل المحتوى.
البند الثالث: اكتساب الزيارات وتتبع البيانات، فإطلاق الموقع لا يعني وجود زيارات
هذه هي التكلفة الأكثر شيوعًا والأكثر احتمالًا لإحداث فجوة في التوقعات. إن إتمام فريق تطوير الموقع للإطلاق التقني لا يعني ظهور ترتيب البحث الطبيعي أو الزيارات من وسائل التواصل الاجتماعي أو التحويلات الإعلانية في الوقت نفسه. تحتاج محركات البحث إلى وقت لفهرسة الصفحات الجديدة وفهمها؛ وتحتاج الإعلانات إلى اختبار مستمر للكلمات المفتاحية والجمهور والمواد الإعلانية وصفحات الهبوط؛ كما تحتاج وسائل التواصل الاجتماعي إلى وتيرة منتظمة للمحتوى. وإذا لم تُخصص موارد لهذه الأعمال في المرحلة المبكرة، فمن المرجح أن يقتصر دور الموقع على بطاقات الأعمال وتوقيعات البريد الإلكتروني.
والأكثر خفاءً هو رسوم تتبع البيانات وتكلفة إدارتها. فتحديد ما إذا كانت عمليات إرسال النماذج، والنقرات على الهاتف، وتنزيل المواد، ومصادر الاستفسارات، وتحويلات الإعلانات دقيقة، يتطلب تصميم تتبع الأحداث، وإعداد أدوات التحليل، وقواعد توزيع العملاء المحتملين منذ مرحلة إنشاء الموقع. أما استكمال ذلك لاحقًا، فغالبًا ما يتضمن تعديل الصفحات وتعديل الشفرة وفجوات في البيانات التاريخية. عند الاعتماد، يوصى بوضع ميزانية الترويج إلى جانب ميزانية إنشاء الموقع، بدلًا من تدوين الترويج على أنه «يُرتب وفقًا للظروف بعد إطلاق الموقع».
البند الرابع: تكامل الأنظمة والامتثال وإعادة تصميم عمليات الأعمال
إذا كان الموقع يعرض نبذة عن الشركة وكتالوج المنتجات فقط، تكون تكلفة التكامل قابلة للتحكم نسبيًا؛ لكن بمجرد الحاجة إلى إدخال الاستفسارات إلى CRM، أو مزامنة المخزون مع المتجر الإلكتروني، أو تحويل طلبات عروض الأسعار إلى مبيعات المناطق، تصبح الأمور أكثر تعقيدًا. وما إذا كانت الواجهات البرمجية جاهزة، وما إذا كانت الحقول موحدة، وكيفية التعامل مع العملاء المحتملين المكررين، ومن يتولى الإدخال اليدوي عند الفشل، كلها عوامل تحدد حجم العمل الفعلي للمشروع.
عند استهداف أسواق خارجية مختلفة، قد تنشأ أيضًا متطلبات تتعلق بإشعارات الخصوصية وإدارة ملفات Cookie والاشتراك في رسائل البريد التسويقية والاحتفاظ بالبيانات. لا يمكن تغطية جميع السيناريوهات ببساطة باستخدام قالب واحد، بل يجب تقييمها وفقًا للمناطق التي يستهدفها الموقع، وأنواع البيانات التي يجمعها، والعمليات الفعلية للشركة. وينبغي للقسم المالي أن يحذر بصورة خاصة من وعود «الإطلاق أولًا وربط الأنظمة لاحقًا»: فإذا كانت الأعمال الأساسية تعتمد على التكامل، فإن تأجيله يعني عادةً تطويرًا إضافيًا ودورة أطول للتنسيق الداخلي.
البند الخامس: التحسين المستمر ودعم الخدمات، يجب أن تتضمن الميزانية «أموال التغيير»
الموقع ليس منتجًا مطبوعًا. فتغير استراتيجية السوق، أو تبدل المنتجات الرئيسية، أو اقتراح المبيعات لشروط تصفية جديدة، أو حاجة الإعلانات إلى صفحات هبوط جديدة، كلها تؤدي إلى الحاجة لإعادة التصميم. والسؤال الذي يستحق طرحه حقًا ليس «هل التعديلات اللاحقة مجانية؟»، بل ما الذي تغطيه التعديلات المجانية: استبدال النصوص، وتحديث الصور، وتعديل الوحدات، وإضافة الصفحات، وتطوير الوظائف؛ فمن الواضح أنها ليست حجم العمل نفسه.
وباستخدام حلول إنشاء المواقع الذكية بالذكاء الاصطناعي وخدمات التسويق المتكاملة مثالًا، فإن شركة إي يينغ باو لتكنولوجيا المعلومات (بكين) المحدودة قد بدأت منذ عام 2013 في تطوير خدمات إنشاء المواقع الذكية وSEO والإعلانات ووسائل التواصل الاجتماعي. ولا تكمن قيمة أدواتها لإنشاء المواقع السحابية والمتاجر العابرة للحدود والتسويق بالذكاء الاصطناعي في تقصير وقت الإنشاء الأولي فحسب، بل أيضًا في إتاحة ربط الصفحات والمحتوى وأنشطة الترويج ضمن إطار تشغيلي واحد. وبالنسبة للمشترين، يظل المهم هو التحقق من عدد الحسابات واللغات وحجم الصفحات والدعم الفني وقواعد الترقية ورسوم الجهات الخارجية المشمولة في الباقة أو العقد، بدلًا من مقارنة تأثير عرض الصفحة الرئيسية فقط.
قبل اعتماد الميزانية، قسّم عرض السعر إلى «السنة الأولى» و«فترة التشغيل»
إحدى الطرق الملائمة للاعتماد هي تقسيم مشروع الموقع إلى بندين: استثمار لمرة واحدة في السنة الأولى، يشمل التخطيط والتصميم والتطوير وتنظيم الدفعة الأولى من المحتوى والترحيل والإعدادات الأساسية؛ واستثمار فترة التشغيل، ويشمل اسم النطاق والبنية التحتية والصيانة الأمنية وتحديث المحتوى وتشغيل البحث أو الإعلانات واشتراكات الأدوات وتطوير الوظائف وتعاون الموظفين. وعند مقارنة الموردين المختلفين بهذه الطريقة، ستظهر التكلفة السنوية الأقرب إلى الواقع، بدلًا من مجرد سعر بدء جذاب.
لا تحتاج الميزانية إلى دفع ثمن كل احتمال مسبقًا، لكنها يجب أن توضح التبعيات الأساسية: ما الأسواق التي سيخدمها الموقع، وهل سيعتمد على البحث الطبيعي أو الإعلانات لاكتساب العملاء، وهل يحتاج إلى تعدد اللغات، وهل ستدخل العملاء المحتملون إلى النظام الحالي، ومن المسؤول داخليًا عن المحتوى. وعندما تُناقش هذه الأسئلة بعمق، تتحول ميزانية إنشاء موقع إلكتروني من عرض سعر لتطوير موقع إلى أساس لاتخاذ قرار يمكن من خلاله تقييم العائد على الاستثمار والنفقات النقدية المستمرة.
مقالات ذات صلة
 انخفاض معدل إرسال نماذج الاستفسار على موقع التصدير؟ تحقّق من إعدادات الحقول وتجربة الاستخدام على الأجهزة المحمولة
 يتلقى موقع B2B زيارات، لكن من دون استفسارات؟ افحص كل خطوة، من صفحة المنتج إلى النموذج
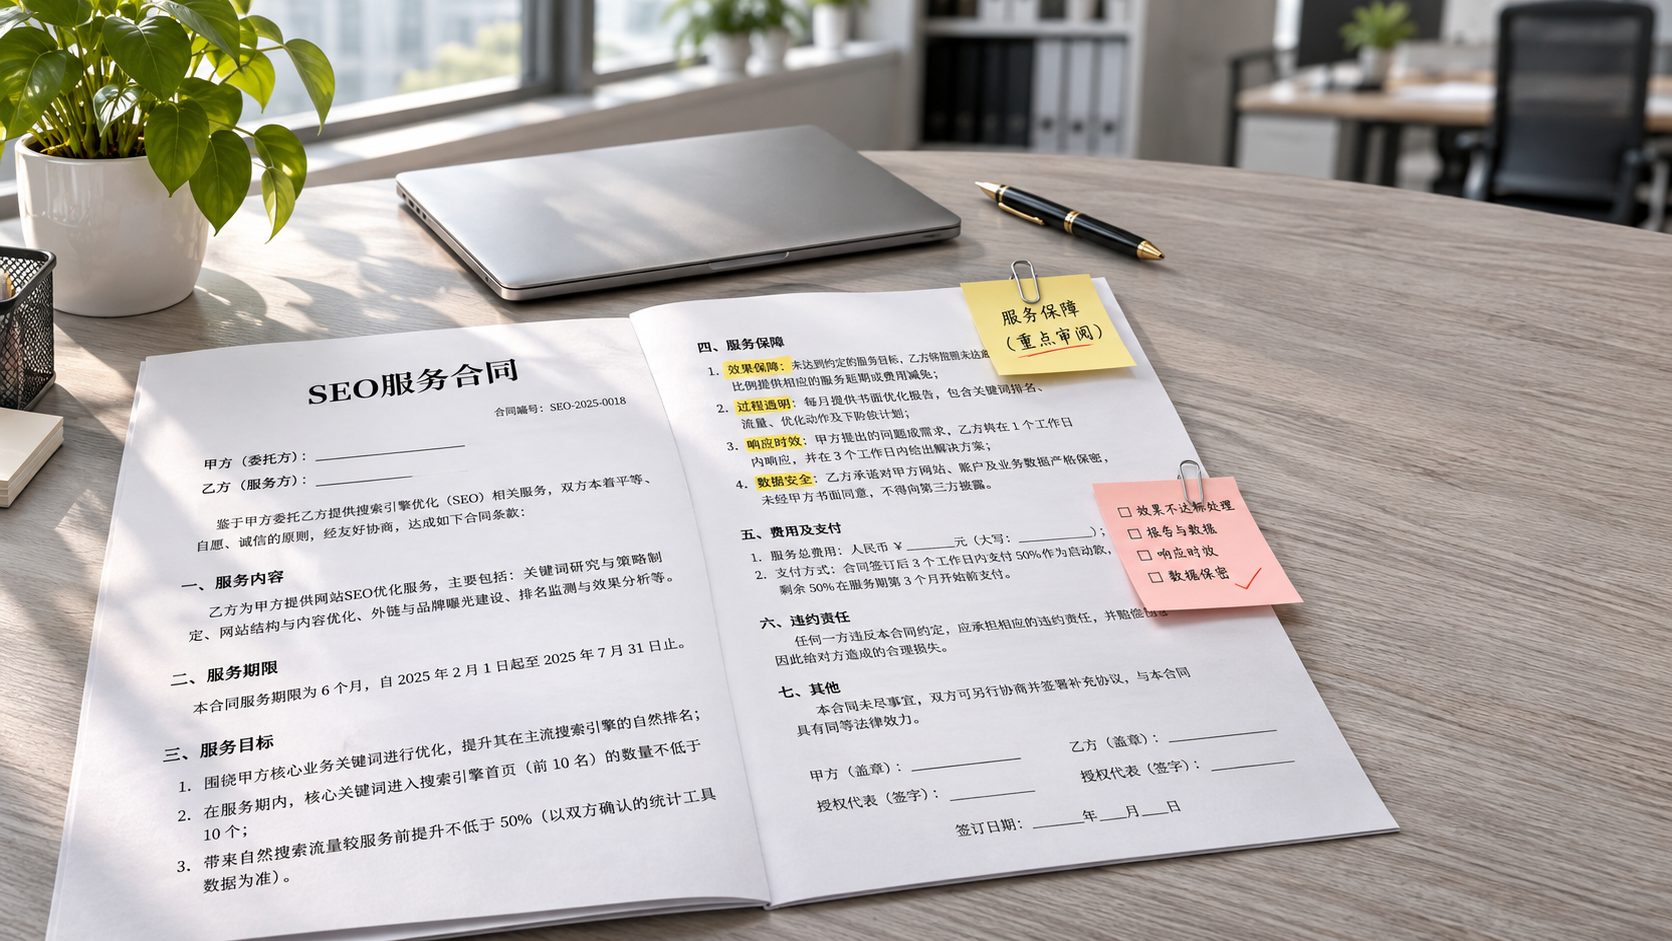
 هل يمكن الوثوق بضمانات تصدّر نتائج البحث المقدمة ضمن خدمات AI SEO؟ تعرّف على شروط الضمان قبل التوقيع
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。