- ارتفعت مبيعات العلامات التجارية على AliExpress في الخارج بنحو 50% خلال الأسبوع الأول من مهرجان Double 11، فيما زاد GMV في السوق الأمريكية بنسبة 70%.21-11-2026عرض التفاصيل
- أعلنت وزارة التجارة عن أداء التجارة الإلكترونية خلال الفترة من يناير إلى أكتوبر 2026، مع أداء لافت للواردات عبر الحدود21-11-2026عرض التفاصيل
- ضعف الطلبات في اليوم الأول من الجمعة السوداء على أمازون، والاتحاد الوطني للبيع بالتجزئة يتوقع انخفاض عدد المشاركين بمقدار 4.2 مليون21-11-2026عرض التفاصيل
- صحيفة القرن الحادي والعشرين الاقتصادية: أصبح الذكاء الاصطناعي وCTV محركين رئيسيين لنمو التسويق الرقمي للتوسع في الأسواق العالمية18-11-2026عرض التفاصيل
- الصين تستعرض 25 نتيجة للتعاون في مجالات منها التجارة الإلكترونية العابرة للحدود خلال فترة انعقاد APEC18-11-2026عرض التفاصيل
- ساهمت منتجات الذكاء الاصطناعي في نمو صادرات هونغ كونغ بنسبة 64.9% في سبتمبر، مسجلةً أسرع وتيرة نمو منذ أكثر من 40 عامًا17-11-2026عرض التفاصيل
كيف تُوزَّع ميزانية التسويق الرقمي للتجارة الخارجية في قطاع التصنيع؟
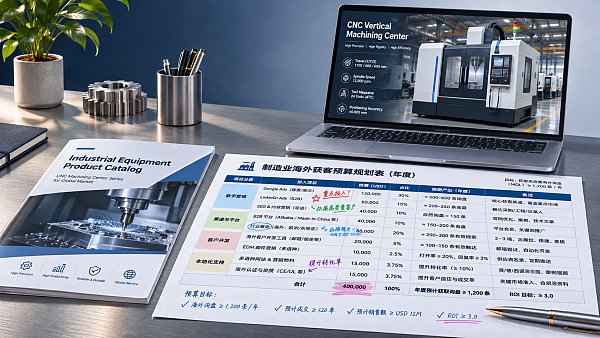
ينبغي أن تبدأ ميزانية التسويق الرقمي للتصدير في قطاع التصنيع بضمان قدرة الموقع الإلكتروني على استيعاب الاستفسارات الجادة، ثم استخدام إنفاق إعلاني قابل للتحكم لاختبار السوق، مع تخصيص ميزانية مستمرة لتحسين الظهور في البحث ومتابعة المبيعات. وتعتمد نسب التوزيع على أساس الموقع الحالي لدى الشركة، والأسواق المستهدفة، ودورة إتمام الصفقات. ويمكن للشركات التي تسعى إلى الحصول على العملاء المحتملين بسرعة زيادة حصة الإعلانات، لكن لا يُنصح بتخصيص الميزانية بأكملها لشراء الزيارات.
إذا كانت الشركة قد بدأت للتو في تطوير أنشطة منهجية لاكتساب العملاء في الأسواق الخارجية، وكانت بحاجة إلى إنشاء موقع جديد، فيمكنها تخصيص ميزانية الدورة الأولى على النحو التالي: 30% لإنشاء الموقع وأساسيات التحويل، و35% للإعلانات، و20% لتحسين محركات البحث والمحتوى، و15% لأدوات البيانات والاختبار والتحسين. هذا مثال عملي لبدء العمل ومراجعته، وليس معيارًا للقطاع. ويمكن للشركات التي لديها مواقع ناضجة تحويل جزء من نفقات إنشاء الموقع إلى اختبار الإعلانات أو إعداد المحتوى. أما الشركات التي تتطلب منتجاتها شهادات اعتماد أو عينات أو تواصلًا فنيًا مكثفًا، فعليها تخصيص موارد أكبر لمواد المبيعات ومعالجة الاستفسارات.
حدّد أولًا النتائج التي تريد تحقيقها بالميزانية
غالبًا ما تبدأ مناقشة الميزانية بأسئلة مثل «كم سيكلف الموقع؟» و«كم سننفق على الإعلانات؟»، لكن على متخذي القرار تحديد الهدف أولًا: هل هو التحقق من وجود طلب في بلد معين، أم زيادة الاستفسارات الجادة في سوق قائم، أم دعم استقطاب الموزعين؟ تختلف مهام القنوات باختلاف الهدف.
على سبيل المثال، إذا كانت الشركة تخطط لدخول سوق لم تختبره بعد، فيمكنها التركيز أولًا على الترويج لعدد محدود من المنتجات التي تمتلك القدرة على توريدها وتتمتع بميزة تنافسية في السعر، واستخدام الإعلانات لاختبار طلب المشترين في البحث وجودة الاستفسارات. وفي هذه المرحلة، ينبغي أن يوضح الموقع للمشترين مواصفات المنتجات ونطاق استخدامها وطرق التواصل، ولا حاجة إلى ترجمة جميع معلومات المنتجات إلى لغات متعددة منذ البداية.
إذا كان لدى الشركة عملاء مستقرون في الخارج وترغب في تقليل اعتمادها على قناة واحدة لاكتساب العملاء، فيمكنها زيادة استثماراتها المستمرة في محتوى المنتجات وصفحات الاستخدام وتحسين محركات البحث. وغالبًا ما تحتاج نتائج تحسين محركات البحث إلى وقت لتقييمها، لذا ينبغي أن تغطي الميزانية تحديث المحتوى والصيانة التقنية، لا أن تقتصر على تكلفة التحسين لمرة واحدة.
أيًا كان المسار المختار، يجب تحديد الشروط التي تجعل متابعة فرصة البيع مجدية: هل جاء الاستفسار من بلد مستهدف؟ ما نوع المنتج المطلوب؟ هل يتناسب حجم الطلب؟ وهل معلومات الاتصال صالحة؟ قد تستغرق منتجات التصنيع وقتًا طويلًا من الاستفسار إلى عرض السعر، ثم تقديم العينة والمراجعة وإتمام الصفقة، لذا فإن الاكتفاء بعدّ الاستفسارات قد يؤدي إلى المبالغة في تقدير نتائج التسويق.
كيفية توزيع الميزانية على أربعة بنود
الموقع وأساسيات التحويل: عالج أولًا أوجه القصور التي تؤثر في الاستفسارات. ينبغي أن تغطي الميزانية إنشاء الموقع أو إعادة تصميمه، والتصفح على الأجهزة المحمولة، وصفحات المنتجات، ونماذج الاستفسار، وأساسيات إحصاءات البيانات. فعادةً ما يحتاج المشترون لمنتجات مثل المعدات وقطع الغيار والمواد الصناعية إلى معرفة المواصفات وظروف الاستخدام والقدرة على التسليم والمواد الفنية المتاحة. يجب أن تتيح الصفحات العثور على هذه المعلومات بسرعة، وأن يجمع النموذج المعلومات اللازمة لفريق المبيعات لتقييم الاحتياجات، مع تجنب كثرة الحقول بما قد يثني المستخدم عن الإرسال.
ليس من الضروري إنفاق تكلفة إنشاء الموقع دفعة واحدة. فإذا كان الموقع الحالي يعمل بشكل طبيعي وكانت معلومات المنتجات مكتملة إلى حد كبير، فلا داعي لإعادة بنائه بالكامل لمجرد تخصيص ميزانية للتسويق؛ فقد يكفي إصلاح النموذج وتحسين صفحات المنتجات الرئيسية. كما أن تخصيص مبلغ لتعديل الصفحات وصيانتها لاحقًا أكثر فائدة من ترك الموقع دون تحديث لفترة طويلة بعد إطلاقه.
الإعلانات: استخدم اختبارات محدودة لتحديد ما إذا كان ينبغي زيادة الإنفاق. تناسب إعلانات البحث تلبية الطلبات الواضحة المتعلقة بمنتج أو شراء، لكن تكلفتها تتأثر بعوامل منها المنتج والبلد ومستوى المنافسة واختيار الكلمات المفتاحية. عند البدء، حدّد نطاق الاختبار حول الأسواق والمنتجات الرئيسية، وراجع عبارات البحث وسلوك الزيارة والاستفسارات الجادة قبل اتخاذ قرار التوسع. وينبغي التمييز بوضوح في ميزانية الإعلان بين الإنفاق على الوسائط ورسوم خدمات الوكالة وتكاليف إعداد المواد الإعلانية، بدلًا من الخلط بينها.
تحسين محركات البحث والمحتوى: استثمر في مواد تساعد المشترين على التقييم. بدلًا من إعداد عدد كبير من المقالات العامة عن القطاع، من الأفضل استكمال معلومات المنتجات الأساسية أولًا، بما في ذلك المواصفات والاستخدامات وإرشادات الاختيار والأسئلة الشائعة لدى المشترين. ويمكن أن يدعم المحتوى الظهور في نتائج البحث الطبيعية، كما يمكن استخدامه في صفحات الهبوط الإعلانية والتواصل مع المبيعات. وإذا كانت الشركة تستهدف أسواقًا بلغات متعددة، فعليها إعطاء الأولوية للمناطق التي تستطيع فيها فرق المبيعات متابعة العملاء، مع احتساب تكاليف الترجمة والمراجعة والتحديث المستمر.
البيانات والتحسين: خصص تكاليف تتيح تقييم النتائج. يجب، على الأقل، التمييز بين الاستفسارات الواردة من قنوات مختلفة وتسجيل مدى استيفائها لشروط العملاء المستهدفين. وينبغي أن تشمل الميزانية أيضًا تتبع التحويلات عبر النماذج والمكالمات الهاتفية، وتعديل صفحات الهبوط، والحصول على ملاحظات فريق المبيعات بشأن حالة العملاء المحتملين. ويتوقف تخصيص بند مستقل لوسائل التواصل الاجتماعي أو الفيديوهات القصيرة على ما إذا كان العملاء يكتشفون الموردين عبر هذه القنوات، وعلى قدرة الشركة على إنتاج مواد بانتظام. وعندما تكون الموارد محدودة، يمكن البدء باختبار صغير.
إذا كان المصنع يعمل في مجالَي البيع بالجملة والتجزئة، فينبغي أن تراعي ميزانية الموقع اختلاف احتياجات فئتي العملاء: فقد يحتاج عملاء الجملة إلى تقديم طلبات أسعار موحدة لمنتجات متعددة المواصفات، بينما يهتم عملاء التجزئة أكثر بعرض الأسعار وتجربة عربة التسوق. وعند الشراء، يمكن تقييم حلول مثل حلول المواقع المستقلة بنموذج B2B2C المزدوج التي تدعم إدارة المنتجات متعددة المواصفات وعربة التسوق وطلبات الأسعار بالجملة، مع ضرورة التحقق من ملاءمة قواعد عرض الأسعار وإجراءات طلب الأسعار والصيانة اللاحقة لطبيعة العمل.
استنتج الميزانية من تكلفة اكتساب العملاء، لا من تكلفة النقرة وحدها
لتقييم العائد على الاستثمار، يمكن البدء بمعادلة بسيطة: تكلفة الاستفسار الجاد = إجمالي الإنفاق التسويقي ذي الصلة خلال فترة القياس ÷ عدد الاستفسارات الجادة خلال الفترة نفسها. ويشمل إجمالي الإنفاق، إلى جانب الإعلانات، رسوم الخدمات ذات الصلة وتكاليف إعداد المحتوى والأدوات. أما النفقات لمرة واحدة، مثل إنشاء الموقع لأول مرة، فيمكن توزيعها على فترة الاستخدام التي تحددها الشركة داخليًا، مع الالتزام بالأساس نفسه عند المقارنة.
لنفترض أن الإنفاق خلال فترة معينة بلغ 100,000 يوان، وتم الحصول على 100 استفسار، استوفى 20 منها شروط الاستفسار الجاد المتفق عليها مسبقًا؛ عندئذ تكون تكلفة الاستفسار الجاد 5,000 يوان. ولا يكفي هذا الرقم وحده للحكم على نجاح الإعلان أو إخفاقه؛ إذ ينبغي أيضًا متابعة عروض الأسعار والعينات وتقدم الصفقات لهؤلاء العملاء العشرين، ومعرفة ما إذا كان هامش ربح الطلبات يغطي تكاليف التسويق والمبيعات. والمبالغ والأعداد المذكورة هنا أمثلة للحساب، وليست معيارًا للتكاليف.
في حالة المعدات أو المنتجات المصممة حسب الطلب ذات دورة البيع الطويلة، قد لا تظهر الطلبات النهائية عند انتهاء فترة الميزانية. ويمكن في هذه الحالة تتبع أعداد الاستفسارات الجادة التي وصلت إلى مراحل مثل تقديم عرض سعر أو إرسال عينة أو التواصل الفني، ومراقبة جودة العملاء المحتملين وتقدمهم، مع مواصلة إسناد الصفقات إلى مصادرها بعد إتمامها. وقد تختلف درجة نضج العملاء المحتملين باختلاف القنوات، لذا ينبغي استخدام فترات رصد متقاربة ومعايير موحدة عند المقارنة.
استوضح حدود التكاليف قبل الشراء، ثم عدّل الميزانية بعد المراجعة
عند اختيار خدمات إنشاء المواقع أو التسويق، اطلب عرض أسعار يفصّل رسوم الإنشاء لمرة واحدة، ورسوم الخدمات الدورية، ورسوم الوسائط الإعلانية، وتكاليف أدوات الجهات الخارجية، وأي تكاليف محتملة للترجمة وإضافة الصفحات والصيانة. كما ينبغي الاتفاق في العقد على ملكية النطاق ومحتوى الموقع والحساب الإعلاني والبيانات، وعلى حقوق استخدامها، تجنبًا لتأثر استمرارية الأعمال عند تغيير مزود الخدمة لاحقًا.
بعد تنفيذ الميزانية لفترة، راجع كل مرحلة وفق الأساس نفسه: إذا كان هناك نقرات لكن الاستفسارات قليلة، فابدأ بمراجعة عبارات البحث ومحتوى الصفحة والنموذج؛ وإذا كانت الاستفسارات كثيرة لكن نسبة الجاد منها منخفضة، فتحقق من المناطق المستهدفة وتموضع المنتجات ومعايير الفرز؛ وإذا كانت الاستفسارات الجادة تصل إلى مرحلة عرض السعر من دون تقدم، فقيّم سرعة الاستجابة والسعر وموعد التسليم ومتابعة فريق المبيعات. ينبغي توجيه الميزانية إلى المراحل القادرة على توليد فرص مناسبة والتي تستطيع الشركة التعامل معها، استنادًا إلى مسار المبيعات كاملًا، لا إلى مؤشرات ظاهرية لقناة واحدة.
مقالات ذات صلة
 ما العوامل التي تؤثر في أسعار خدمات تطوير مواقع التجارة الخارجية في جيانغسو؟
 ما العوامل التي تؤثر في تكلفة تحسين ترتيب الموقع على Google؟
 كيف تُحتسب تكلفة خدمات استراتيجية الإعلانات عبر AI+SEM؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。