- ألغت الولايات المتحدة إعفاء الشحنات عبر القنوات غير البريدية من الرسوم الجمركية حتى 800 دولار؛ ويجب تقديم إقرار جمركي رسمي للطرود السريعة16-11-2026عرض التفاصيل
- وقّعت رابطة دول جنوب شرق آسيا اتفاقية إطار للاقتصاد الرقمي، وأصبحت قواعد التجارة الإلكترونية عبر الحدود أكثر توحيدًا15-11-2026عرض التفاصيل
- شنتشن أول مدينة في بر الصين الرئيسي يتجاوز حجم تجارتها الخارجية 5 تريليونات يوان15-11-2026عرض التفاصيل
- فوجيان تعلن عن القائمة الأولى للحدائق الصناعية الإقليمية للتجارة الإلكترونية العابرة للحدود والعلامات التجارية ذات الأولوية للتطوير14-11-2026عرض التفاصيل
- أعلنت Amazon Global Store عن انطلاق موسم التسوق العالمي لجمعة التخفيضات لعام 202614-11-2026عرض التفاصيل
- شبكة تلفزيون الصين المركزي تحلّل حضور APEC في التجارة الخارجية الصينية12-11-2026عرض التفاصيل
كيف تُعِدّ ميزانية إنشاء موقع إلكتروني للشركة؟ تفصيل التكاليف لمرة واحدة والنفقات المستمرة
يجب أن تغطي ميزانية إنشاء موقع الشركة الإلكتروني تكاليف ما قبل الإطلاق والنفقات المستمرة بعده. عند اعتماد الميزانية، حدّد أولاً الغرض من الموقع، وإصدارات اللغات، وعدد الصفحات، وفترة التشغيل، ثم قارن عروض الأسعار على أساس نطاق عمل موحّد: فمبلغ عقد إنشاء الموقع ليس سوى جزء من التكلفة، إذ تؤثر أيضاً النفقات الخاصة بالنطاق والخادم وتحديث المحتوى والتسويق في إجمالي الاستثمار. وعند البحث عن «création site web budget»، من المهم بشكل خاص التمييز بين تكلفة تسليم الموقع وتكلفة جذب العملاء لاحقاً.
حدّد أساس الميزانية أولاً، ثم قارن عروض الأسعار
يختلف نطاق العمل بين موقع يعرّف بالشركة ويستقبل الاستفسارات، ومتجر إلكتروني عابر للحدود يتضمن إدارة المنتجات والدفع عبر الإنترنت ومعالجة الطلبات. وحتى إذا وُصف كلاهما بأنه «موقع متعدد اللغات»، فإن عدد اللغات، وما إذا كانت الترجمة بشرية، وما إذا كانت صفحات كل لغة تُدار بشكل مستقل، كلها عوامل تؤثر في التكلفة. ينبغي أن يوضح عرض السعر محتويات التسليم، لا أن يكتفي بذكر مبلغ إجمالي لإنشاء الموقع.
عند مقارنة الحلول، يمكن تقسيم الميزانية أولاً إلى تكاليف إنشاء تُدفع مرة واحدة، وتكاليف تشغيل دورية، ونفقات تسويقية تُدفع عند الحاجة. تُحتسب التكاليف الدورية على امتداد فترة الاستخدام المخططة، بينما تُدرج البنود المتغيرة، مثل الإنفاق الإعلاني وتكاليف إنتاج المحتوى، كلٌّ على حدة مع توضيح الافتراضات. وبذلك يمكن التحقق مما إذا كان الحل ذو الدفعة الأولية الأقل يسترد تكلفته عبر التجديد أو زيادة السعة أو الخدمات الإضافية.
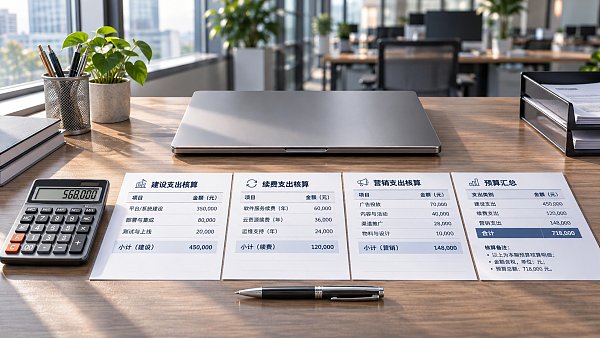
التكاليف لمرة واحدة: ركّز على حدود التسليم
التصميم وإنشاء الصفحات يتأثران عادةً بعدد قوالب الصفحات، ومستوى التخصيص البصري، ومدى جاهزية المحتوى. فحتى عند وجود عدة صفحات، يختلف حجم العمل بين استخدام قالب موحّد وإضافة المحتوى إليه، وتصميم تخطيطات مختلفة لكل مجال من مجالات العمل. ينبغي أن يميّز عرض السعر بين عدد قوالب الصفحات وعدد الصفحات التي ستُدخَل فعلياً، وأن يحدد الطرف المسؤول عن توفير الصور والنصوص.
تهيئة الوظائف وتطويرها تتطلب تحديد السلوكيات المطلوبة بدقة. مثلاً، هل يتضمن نموذج الاستفسار تحميل الملفات، وتصفية الرسائل غير المرغوب فيها، وإشعارات البريد الإلكتروني؟ وهل يشمل المتجر الإلكتروني الدفع وعرض تكاليف الشحن والضرائب ومزامنة حالات الطلبات؟ كما ينبغي فصل رسوم ربط أدوات الجهات الخارجية عن رسوم اشتراكاتها، لتجنب اعتبار «إتمام الربط» شاملاً لتكاليف الاستخدام المستمر.
تنظيم المحتوى وترحيله من البنود التي يسهل التقليل من تقدير تكلفتها في عروض الأسعار. فتنظيف مقالات الموقع القديم ومواصفات المنتجات والصور، وإمكانية الاحتفاظ بعناوين الصفحات الحالية، وطريقة التعامل مع الروابط المعطلة، كلها تؤثر مباشرةً في ساعات العمل. وإذا كانت المواد تتطلب جولات متعددة من الترجمة والمراجعة، فينبغي تحديد المسؤوليات المتعلقة بالمسودة الأولية والتدقيق والتعديلات ضمن نطاق العمل، لتجنب إضافة تكاليف في اللحظات الأخيرة قبل الإطلاق.
ينبغي أن تشمل شروط القبول العرض على الأجهزة المحمولة، وإرسال النماذج، وإمكانية الوصول إلى الصفحات الرئيسية، واختبار الوظائف المتفق عليها. كما يجب تحديد نطاق عدد التعديلات: فتعديل نص في صفحة موجودة لا يعادل إضافة قالب صفحة جديد أو تغيير مسار عمل تجاري سبق اعتماده من حيث حجم العمل.
النفقات المستمرة: افصل رسوم التجديد عن الصيانة
قد تختلف طرق احتساب رسوم النطاق والخادم واشتراك نظام إنشاء المواقع والشهادة الأمنية. فبعض عروض الأسعار تشمل موارد الفترة الأولى، ثم تُحتسب رسوم التجديد بشكل منفصل؛ بينما تفرض بعض الباقات حدوداً على مساحة التخزين أو حركة البيانات أو حسابات المسؤولين أو إصدارات اللغات، وقد تتطلب ترقية الباقة عند تجاوزها. ينبغي أن تسجل الميزانية دورة تجديد كل بند، وأساس احتساب سعره، وحدود سعته، مع تأكيد الطرف الذي سيدفع الرسوم مباشرةً.
ولا يكفي النظر إلى اسم رسوم الصيانة. بل يجب التمييز بين الاستجابة للأعطال وتحديث النظام والنسخ الاحتياطي للبيانات والتعديلات اليومية على المحتوى، والتحقق من شمولها جميعاً في العقد، ومن كيفية تحديد وتيرة النسخ الاحتياطي ودعم الاستعادة ووقت الاستجابة. وإذا كان الموقع يعتمد على إضافات خارجية، فينبغي أيضاً تحديد الطرف المسؤول عن تحديثها وإصلاح مشكلات التوافق وتجديد التراخيص.
عند استضافة موقع إلكتروني داخل بر الصين الرئيسي، ينبغي أيضاً التحقق من متطلبات التسجيل أو التراخيص وفقاً لموقع النشر وطبيعة النشاط، مع تخصيص ميزانية لإعداد المستندات وتحديث المعلومات وغيرها من التكاليف. ويمكن إدراج الأعمال ذات الصلة كبند مستقل في الميزانية، مثل المراجعة الأولية للمستندات، وإدخال المعلومات، والتنسيق لإجراء التحقق، وهي أمور تتضمنها خدمة رقم خدمة تسجيل ICP المحلي؛ ويُرجع في تحديد نطاق الإجراءات والرسوم المحددة إلى اتفاق الخدمة والمتطلبات المعمول بها.
لا تخلط تكاليف التسويق بقبول أعمال إنشاء الموقع
إتاحة الموقع لمحركات البحث على المستوى الأساسي تختلف عن مواصلة تنفيذ تحسين محركات البحث، فهما بندان منفصلان في الميزانية. يمكن الاتفاق ضمن نطاق الإنشاء على إعداد عناوين الصفحات وخريطة الموقع وإجراء الفحوص التقنية الأساسية؛ أما تحسين محركات البحث المستمر فيتضمن إنتاج المحتوى وتعديل الصفحات والتحليل المتواصل، وينبغي تحديد وتيرة التنفيذ ومخرجاته. وتتأثر فهرسة الصفحات وترتيبها بعوامل متعددة، لذا لا ينبغي تقديمهما كضمان قبول ثابت ووحيد.
كما ينبغي تقسيم ميزانية الإعلانات إلى الإنفاق على الوسائط، ورسوم إدارة الحساب أو الحملات، وتكاليف إنشاء صفحات الهبوط وغيرها. فإطلاق الموقع لا يعني بدء الإعلانات تلقائياً، كما أن إيقاف الإعلانات لا يعني توقف رسوم النطاق واشتراك النظام. ويساعد تسجيل هذه البنود بشكل منفصل على تحديد النفقات المخصصة لتشغيل الموقع، وتلك المخصصة لجذب الزيارات والاستفسارات.
احسب إجمالي الاستثمار على مدى فترة موحّدة
يمكن إعداد تقدير وفق فترة الاستخدام المخططة: إجمالي الميزانية = رسوم الإنشاء لمرة واحدة + رسوم التجديد والصيانة الثابتة خلال الفترة + نفقات التسويق والتغييرات المتوقعة. ويُذكر لكل بند ما إذا كان يشمل الضرائب، ومواعيد الدفع، والعملة، والطرف المسؤول عن الدفع. أما كمية الترجمة أو التغييرات الوظيفية التي لم تُحسم بعد، فيُخصص لها مبلغ احتياطي وشروط تفعيله بشكل منفصل، من دون اعتباره تكلفة متعاقداً عليها بالفعل.
قبل الاعتماد، ينبغي أيضاً التحقق من حساب تسجيل النطاق، وطريقة تصدير بيانات الموقع، وحقوق استخدام الشفرة المصدرية أو النظام، ودعم الترحيل عند انتهاء العقد. وإذا كان الموقع يعتمد على نظام اشتراكي، فينبغي توضيح ما سيحدث لإمكانية الوصول والتحرير والاحتفاظ بالبيانات عند توقف التجديد. ويمكن ربط مواعيد الدفع بنتائج القبول، مثل اعتماد التصميم واختبار الوظائف والتسليم الرسمي، للحد من النفقات الإضافية اللاحقة الناجمة عن عدم وضوح نطاق التسليم.
مقالات ذات صلة
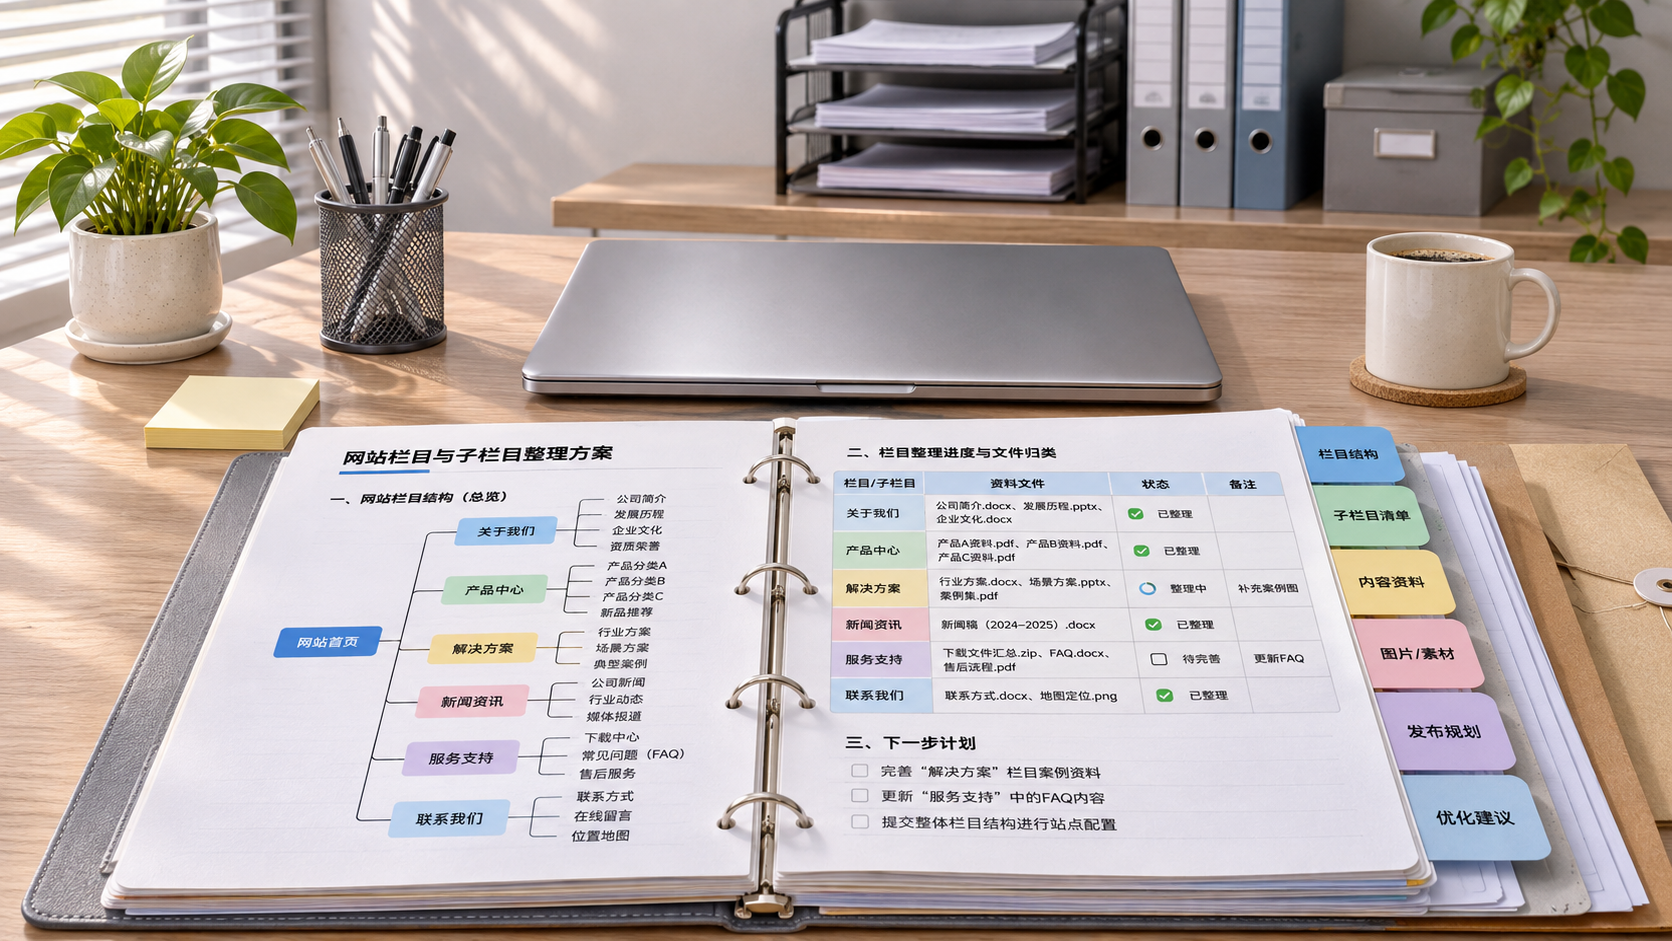
 كيف تُعدّ قائمة التنقل في الموقع عند إنشاء موقع باستخدام يي ينغ باو؟
 كيف يمكن معرفة ما إذا كان موقع الشركة متوافقًا فعليًا مع الأجهزة المحمولة؟
 كيف يمكن تقليل حالات التخلي عن النماذج من خلال تحسين تجربة المستخدم؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。