- 21st Century Business Herald: ИИ и CTV становятся ключевыми драйверами роста цифрового маркетинга при выходе на зарубежные рынкиNov 18, 2026Подробнее
- Китайская сторона представила 25 результатов сотрудничества в таких областях, как трансграничная электронная коммерция, в период проведения APECNov 18, 2026Подробнее
- Экспорт Гонконга в сентябре вырос на 64,9% благодаря продукции с ИИ — это самый быстрый рост более чем за 40 летNov 17, 2026Подробнее
- Государственное статистическое управление Китая: быстрый рост внешней торговли в октябре обеспечивает стабильную поддержку мировой торговлеNov 17, 2026Подробнее
- США отменяют освобождение от пошлин для отправлений стоимостью до 800 долларов, доставляемых непочтовыми каналами: экспресс-грузы подлежат официальному таможенному декларированиюNov 16, 2026Подробнее
- АСЕАН подписала рамочное соглашение о цифровой экономике: правила трансграничной электронной торговли становятся более единообразнымиNov 15, 2026Подробнее
Какие локальные способы оплаты следует рассмотреть в первую очередь для трансграничного B2C-магазина
При интеграции платежей при создании B2C-магазина для трансграничной торговли сначала необходимо определить, какими способами оплаты уже привыкли пользоваться покупатели на целевом рынке, и только затем обсуждать платежных провайдеров и технические интерфейсы. Банковские карты имеют широкий охват, но это не означает, что они являются предпочтительным способом в каждой стране; локальные кошельки, банковские переводы, оплата частями и наложенный платеж часто определяют, откажется ли пользователь от заказа на странице оформления покупки.
На старте проекта наиболее распространенная ошибка — считать, что чем больше способов оплаты, тем лучше. Слишком малое число вариантов оплаты снижает конверсию, но избыток вариантов, запутанные пути расчетов и несогласованные правила управления рисками также увеличивают затраты на сверку, возвраты и послепродажное обслуживание. Более надежный подход — для каждого первоначального рынка выбирать «основной способ оплаты + дополнительные способы» и обеспечивать замкнутый процесс между магазином, платежным шлюзом, системой заказов и финансовыми процедурами.
Сначала разделяйте по рынкам, а не выбирайте по платежным брендам
Если один трансграничный интернет-магазин ориентирован на США, Германию, Японию и Юго-Восточную Азию, не следует использовать только одну логику оформления заказа. Предпочтения пользователей в оплате, способы авторизации платежа, привычки к рассрочке и восприятие выписок различаются. Первым списком для платежной интеграции должны быть не названия провайдеров, а рынки, валюты, средний чек, регионы исполнения заказов и процессы возврата средств.
Способы, указанные в таблице, не являются перечнем требований для выхода на рынок, а служат отправной точкой для исследования проекта. Если магазин планирует запускать рекламу только в одной стране, обычно разумнее в первую очередь качественно реализовать наиболее распространенные там способы, чем с самого начала охватывать несколько регионов, предлагая только оплату банковской картой. Если планируется одновременный выход на несколько рынков, платежная архитектура должна позволять включать и скрывать способы оплаты по странам или валютам.
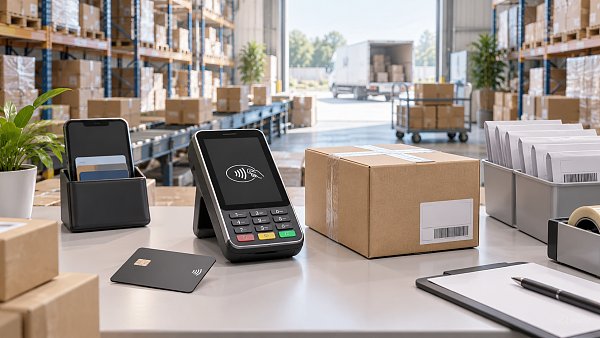
При локальных способах оплаты важно понимать, что происходит после платежа
Возможность отобразить кнопку оплаты означает лишь завершение фронтенд-интеграции; для трансграничного магазина действительно важно подтвердить, как платежный статус изменяет статус заказа. Оплата картами и кошельками обычно быстро возвращает результат, тогда как банковские переводы, подтверждения офлайн-платежей или некоторые локальные способы могут требовать ожидания подтверждения. Если система напрямую считает «платеж создан» статусом «оплачено», возможна отправка товара до поступления средств.
Поэтому при интеграции платежей для B2C-трансграничного магазина необходимо как минимум четко определить четыре статуса: пользователь инициировал оплату, оплата успешно завершена, оплата не прошла или отменена, последующий возврат либо чарджбэк. Каждому статусу должны соответствовать уведомления по заказу, резервирование запасов, разрешение на отгрузку и информация, видимая службе поддержки. Не ограничивайтесь отображением страницы успешной оплаты на фронтенде, игнорируя такие исключительные ситуации, как обратные вызовы платежного провайдера, сбои обновления системы заказов и повторные обратные вызовы.
Локальные способы оплаты также влияют на послепродажное обслуживание. Некоторые подходят для возврата на исходный способ оплаты, для других пользователю необходимо предоставить реквизиты для получения средств, а сроки зачисления возврата по некоторым из них отличаются от сроков по банковским картам. В рамки приемки проекта следует включить точку входа для возврата, согласование возврата и уведомление о результате возврата. Иначе после запуска служба поддержки сможет полагаться только на ручные проверки, а с ростом числа заказов легко возникнут повторные возвраты или неясные статусы возврата.
Рассрочка и наложенный платеж — это не просто «еще один вариант»
Для товаров с высоким средним чеком часто рассматривают оплату после покупки или рассрочку. Их ценность заключается в снижении нагрузки единовременной оплаты, однако целесообразность зависит от характеристик товара, маржинальности, уровня возвратов и логики проверки заказов платежным провайдером. Схема рассрочки может требовать оценки соответствия покупателя критериям уже при оформлении заказа, а при возврате средств или частичной отгрузке может создавать разные сценарии обработки. Если товар доступен по предзаказу, отправляется несколькими частями или производится на заказ, следует заранее проверить, поддерживаются ли эти процессы платежным решением.
Наложенный платеж в большей степени зависит от возможностей исполнения заказов. Он привлекателен на рынках с особыми платежными привычками, но создает проблемы с отказом от получения, недействительными адресами, поступлением наличных средств и сверкой с логистикой. При отсутствии надежной локальной доставки и синхронизации данных о вручении не следует необдуманно подключать его лишь для расширения платежного покрытия на странице оформления заказа. Более контролируемый подход — устанавливать условия доступности по региону, категории товара, сумме заказа или статусу постоянного клиента, а также закреплять в операционных правилах восстановление запасов и распределение логистических расходов после отказа от получения.
При выборе платежного провайдера необходимо проверить шесть ключевых аспектов
Платежные провайдеры обычно заявляют о поддержке множества стран и способов оплаты, однако «поддержка» не означает соответствие текущему магазину. Руководителю проекта следует включить в выбор решения и техническую оценку следующие пункты:
- Юридическое лицо продавца и возможности приема платежей:может ли существующее юридическое лицо подключить целевые рынки, целевые валюты и необходимые локальные способы, а также куда в конечном итоге зачисляются средства.
- Опыт оформления заказа:завершает ли пользователь оплату внутри магазина или переходит на страницу третьей стороны; корректно ли на мобильных устройствах вызывается кошелек; согласованы ли отображение локального языка и суммы.
- Механизм обратных вызовов по заказу:поддерживаются ли надежные асинхронные уведомления, проверка подписи и обработка повторных уведомлений; может ли магазин на их основе стабильно обновлять заказы.
- Возвраты, отмены и чарджбэки:как обрабатываются полный возврат, частичный возврат, отмена авторизации платежа и спорные заказы; можно ли отслеживать результаты обработки в административной панели.
- Обязанности по управлению рисками и соблюдению требований:какие проверки, оценки рисков и работы по хранению документов несут платежная сторона, платформа магазина и продавец, чтобы после запуска не столкнуться с ограничением платежных возможностей из-за несоответствия документов или правил.
- Операционная и финансовая сверка:могут ли валюта транзакции, валюта расчета, комиссии, возвраты и чарджбэки сопоставляться по номеру заказа; может ли финансовый отдел выгружать из панели данные для сверки.
Здесь проще всего упустить сверку. Маркетинговая команда анализирует заказы по рекламным кампаниям, операционная команда — по отгрузкам, а финансовая — по фактическим поступлениям; если используемые ими номера заказов, правила пересчета валют и статусы возврата не совпадают, то даже быстро подключенные платежи приведут к потере контроля в дальнейшем управлении. В платежном решении необходимо уже на этапе запуска проекта определить поля данных и способы выгрузки, а не соединять данные таблицами после запуска.
Проверяйте платежную интеграцию в цепочке создания сайта и маркетинга
Платежные возможности независимого сайта связаны с источником трафика. Рекламные посадочные страницы могут приводить пользователей, посещающих сайт впервые, трафик из социальных сетей чаще поступает с мобильных устройств, а поисковый трафик может охватывать несколько стран и языковых версий. На страницах оформления заказа, открытых из разных источников, должны сохраняться одинаковые валюта, способы оплаты и правила скидок, чтобы пользователь не видел одну цену на странице товара, а на странице оплаты не сталкивался с переключением на другую валюту или недоступный способ.
При использовании платформы, объединяющей создание сайтов, трансграничный магазин и зарубежный маркетинг, платежную интеграцию не следует оценивать изолированно. На примере таких сервисов, как Yiyingbao, охватывающих многоязычное создание сайтов, B2C-трансграничные магазины и зарубежное продвижение, при оценке проекта можно сосредоточиться на том, позволяет ли магазин настраивать платежную логику по языку сайта, стране или региону, валюте и статусу заказа, а также могут ли платежные данные формировать единые правила учета с рекламой, заказами и статистикой конверсий. Цель этого — не увеличить количество инструментов, а сократить разрывы данных между привлечением клиентов через маркетинг, конверсией при оформлении заказа и исполнением заказов.
Перед запуском проведите нагрузочную проверку по цепочке реального заказа
Тестирование не должно ограничиваться проверкой «успешной оплаты». Необходимо использовать адреса из разных стран, валюты, купоны, комбинации стоимости доставки и способы оплаты, полностью пройдя процесс оформления заказа: резервируется ли товар после создания заказа, высвобождается ли запас после отмены оплаты, как отображается заказ при задержке успешного обратного вызова, обновляется ли сумма заказа после частичного возврата, могут ли служба поддержки и финансовый отдел найти одну и ту же транзакцию.
Для проектов на нескольких рынках можно сначала завершить полный цикл на одном основном рынке, а затем воспроизвести его для второго рынка. Копировать следует не сам способ оплаты, а процесс исследования, настройки, тестирования и сверки. Это позволяет как контролировать первоначальный масштаб запуска, так и сохранить возможности для последующего расширения за счет локальных кошельков, рассрочки или банковских платежей.
Приоритет способов оплаты в конечном счете должен определяться совместно покупательскими привычками целевого рынка, суммой заказа и возможностями исполнения заказов. Сначала обеспечьте пользователю возможность оплатить привычным способом, а затем — стабильное управление заказами, возвратами и сверками со стороны команды; именно такой результат должна обеспечивать платежная интеграция трансграничного магазина.
Связанные статьи
 Дунгуань запустил новый маршрут транзитной логистики для экспорта товаров электронной коммерции в Россию
 Как при анализе роста заявок на собственном сайте определить эффективные источники трафика?
 Как выбрать целевой рынок для трансграничного интернет-магазина на собственном сайте?
Связанные продукты
 Маркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaSМаркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaS: создание сайтов без кода под управлением AI, быстрое создание многоязычного внешнеторгового корпоративного сайта за 10 минут, ускорение работы благодаря серверам по всему миру, интеллектуальная SEO-оптимизация с помощью AI, эффективное соединение компаний с глобальным рынком. Идеальное сочетание технологий и удобства работы делает создание внешнеторговых сайтов максимально простым
 AI+SEM система интеллектуального маркетинга рекламыAI+SEM обеспечивает интеллектуальное создание и размещение рекламы, повышая точность маркетинга на всех этапах. Система автоматически генерирует еженедельные/ежемесячные отчеты, AI рекомендует ключевые слова и страны для размещения, отслеживает ключевые показатели в реальном времени и предоставляет интеллектуальные предупреждения, запуская высококонверсионные решения для размещения одним кликом, помогая быстро привлекать клиентов и повышать ROI.
 Услуги по оптимизации системы с двумя двигателями AI+SEOСистема оптимизации 易营宝 с двумя двигателями AI+SEO использует интеллектуальный анализ ключевых слов на основе AI, генерацию контента и комплексную техническую оптимизацию, помогая внешнеторговым компаниям привлекать качественный органический трафик и значительно повышать позиции в поисковой выдаче и коэффициент конверсии.
 Система маркетинга в социальных сетях AI+SNSYingyingbao AI+SNS — интеллектуальная система маркетинга в социальных сетях — точное охватывание социальных сетей в эпоху социальных медиа. Поддерживает синхронизацию контента в один клик на основных платформах, включая Facebook и LinkedIn. Переписывание постов с помощью искусственного интеллекта улучшает локализацию. Круглосуточная интеллектуальная служба поддержки клиентов и анализ профилей пользователей позволяют компаниям эффективно выходить на глобальные рынки.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Решения для рекламного маркетинга AI+SEMРешения для SEM-рекламы на базе искусственного интеллекта используют искусственный интеллект для значительного улучшения управления SEM-кампаниями. Используя ИИ для генерации еженедельных и ежемесячных отчетов, эти решения представляют данные по счетам в нескольких измерениях, что позволяет осуществлять комплексный контроль эффективности рекламы и тенденций. ИИ предоставляет точные рекомендации по ключевым словам и целевым странам, интеллектуально создает рекламные тексты с высокой конверсией и запускает эффективные кампании одним щелчком мыши, ускоряя привлечение клиентов для бизнеса. Одновременно система отслеживает основные показатели в режиме реального времени, интеллектуально выявляет аномальные колебания и своевременно выдает предупреждения, обеспечивая стабильную эффективность рекламы и высокую доходность.
 Услуги доменных именEasyYunbao предоставляет профессиональные услуги доменных имен, включая интеллектуальный поиск, регистрацию в один клик, защиту бренда и полный цикл управления, помогая предприятиям создать цифровой имидж бренда.
 EasySell B2C кроссплатформенный маркетплейс и отдельный сайтЭкосистема EasyBuy B2C для трансграничной торговли — это интегрированное решение для создания умных сайтов и кросс-бордерной электронной коммерции, разработанное компанией EasyBuy Information Technology (Пекин). Система предназначена для малых, средних и крупных экспортных предприятий, объединяя в себе функции «создания сайта, управления, маркетинга, рекламы и конверсии», чтобы помочь компаниям быстро запустить независимые трансграничные торговые платформы, реализовать выход бренда на международный рынок и глобальный рост продаж.
Платформа поддерживает многоязычность, мультивалютность и многоканальный маркетинг, оснащена системой AI-перевода и SEO-оптимизации, адаптирована для ключевых рынков, включая Юго-Восточную Азию, Европу, США, Латинскую Америку и Ближний Восток, помогая китайским производителям эффективно выстраивать международную электронную коммерцию. SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。