- Окончательные правила CBP по электронным грузовым манифестам для железнодорожного экспорта вступают в силу 26 октября 2026 годаOct 26, 2026Подробнее
- Дополнительный сбор Amazon за высокий сезон 2026 года вступает в силу 25 октябряOct 26, 2026Подробнее
- ИИ вытесняет SaaS: три реальных случая за один деньOct 25, 2026Подробнее
- Генеральный директор Exiger: «SaaS-апокалипсис» действительно существует, но означает нечто иноеOct 25, 2026Подробнее
- В зоне углублённого сотрудничества Гуандуна и Макао на острове Хэнцинь опубликованы новости о развитии трансграничной электронной торговли: в центре внимания — взаимодействие Макао и Хэнциня и международные рынкиOct 24, 2026Подробнее
- В ходе исследования в Шэньяне подчеркнули важность развития модели «трансграничная электронная торговля + промышленные кластеры».Oct 24, 2026Подробнее
В высокий сезон Amazon растут различные сборы, что оказывает давление на прибыль продавцов
С 25 октября 2026 года по 16 января 2027 года Amazon будет взимать сезонную надбавку в три этапа. Она распространяется на FBA, удалённую доставку Amazon, MCF, Buy with Prime и другие каналы исполнения заказов. Повышение соответствующих сборов в сочетании с топливно-логистической надбавкой в размере 3,5% увеличивает расходы продавцов и сокращает их маржу. С точки зрения планирования бизнеса изменение правил взимания сборов платформой может повлиять на цены товаров, выбор канала исполнения заказов и планы поставок в высокий сезон, поэтому участникам рынка стоит заранее оценить его последствия.
Сборы в высокий сезон распространяются на несколько каналов исполнения заказов
Согласно предоставленной информации, сезонная надбавка будет взиматься с 25 октября 2026 года по 16 января 2027 года в три этапа. Повышение сборов затрагивает FBA, удалённую доставку Amazon, MCF, Buy with Prime и другие каналы исполнения заказов; кроме того, применяется топливно-логистическая надбавка в размере 3,5%.
Это изменение касается тарифов на услуги исполнения заказов Amazon и напрямую влияет на расходы и маржу продавцов, использующих соответствующие каналы.
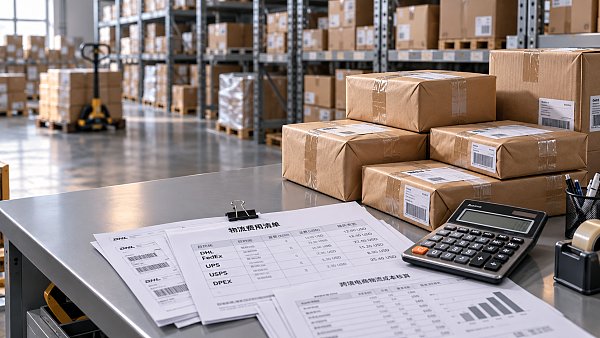
Изменение расходов на исполнение заказов может повлиять на цены и условия поставок
Продавцам, использующим несколько каналов, необходимо заново сравнить доходность заказов
Судя по анализу, продавцам, использующим перечисленные каналы исполнения заказов, прежде всего, возможно, придётся заново рассчитывать прибыльность заказов. Если цены товаров и прочие расходы останутся прежними, увеличение платы за исполнение заказов может дополнительно сократить прибыль с каждого заказа. Продавцам, работающим сразу с несколькими каналами, стоит заново сравнить их относительные затраты с учётом изменений тарифов и не планировать распределение заказов, опираясь только на прежние представления о расходах.
При проверке бизнес-процессов продавцам стоит обратить особое внимание на то, распространяется ли надбавка на используемые ими услуги, к какому этапу тарификации относится заказ и как сборы отражаются в расчётных документах. Это рекомендации по проверке; конкретные условия применения следует подтвердить по последующим доступным для проверки тарифным разъяснениям.
Координация поставок и закупок может столкнуться с новыми ограничениями по затратам
С точки зрения анализа цепочки поставок, если продавцы будут реагировать на рост расходов изменением объёмов закупок, темпов пополнения запасов или графика промоакций, это может косвенно затронуть и компании-поставщики, в частности повлиять на ритм заказов и графики поставок. Однако предоставленной информации недостаточно, чтобы подтвердить, что объёмы закупок или условия поставок уже изменились.
Рекомендуется, чтобы стороны, отвечающие за закупки и поставки, сверили коммерческие предложения, сроки поставки и условия распределения соответствующих расходов на исполнение заказов с фактическим планом поставок, а также оценили, следует ли учитывать изменение расходов в дальнейших коммерческих переговорах.
При координации услуг исполнения заказов важно уделить особое внимание распределению расходов
Судя по анализу, компаниям, предоставляющим продавцам услуги управления заказами или координации цепочек поставок, возможно, потребуется помочь сверить статьи сборов и расчётные документы по разным каналам исполнения заказов. Если стоимость услуг включает соответствующие расходы на исполнение заказов, распределение ответственности за эти расходы может стать важной темой для обсуждения. Рекомендуется поставщикам таких услуг проверить расхождения между действующими расценками и фактическим начислением сборов и оценить, нужно ли обновить информацию о расходах.
Сначала проверьте ставки по этапам, затем скорректируйте планы на высокий сезон
Уточните сроки и условия применения каждого из трёх этапов
В сводке предоставленной информации не указаны даты начала и окончания каждого из трёх этапов, конкретные ставки и условия применения. При планировании заказов и поставок компаниям рекомендуется проверить подробные тарифные разъяснения по каждому этапу и уточнить, какой момент времени используется для определения применимого тарифа, чтобы не считать весь период взимания сборов периодом действия единой ставки.
Уточните порядок расчёта надбавки в размере 3,5%
В сводке прямо указана топливно-логистическая надбавка в размере 3,5%, однако её расчётная база и конкретный порядок суммирования сборов не приведены. Продавцам рекомендуется выяснить, как эта надбавка рассчитывается относительно сезонной надбавки, и не считать 3,5% общим повышением всех расходов на исполнение заказов. Фактический расчёт расходов должен основываться на полных правилах тарификации, применимых к соответствующей деятельности.
Пересчитайте маржу с учётом товаров и каналов
В рамках анализа бизнеса продавцы могут отдельно рассчитать прибыль с учётом цены каждого товара, канала исполнения заказов и планируемых заказов. Для товаров с небольшой маржой можно оценить возможности корректировки скидок, цен и схем исполнения заказов. Решение о корректировках следует принимать на основе фактических расчётов; из этой информации не следует, что всем товарам необходимо повысить цены или сменить канал.
Оценивайте планы поставок одновременно с проверкой тарифов
При оценке темпов пополнения запасов и поставок компаниям рекомендуется одновременно учитывать изменения расходов и фактические потребности в исполнении заказов. Если планируется изменить сроки отправки или способ исполнения заказов, сначала следует проверить возможность поставки, условия применимости услуг и соответствующие расходы, не принимая решения лишь на основании дат взимания надбавки. Тарифные разъяснения и расчётные документы также могут служить основой для последующей проверки расходов.
Для оценки объявленных сроков взимания сборов нужны конкретные правила расчёта
Судя по имеющимся сведениям, эту новость уместнее рассматривать как изменение тарифов платформы с чётко обозначенными датами начала и окончания и поэтапным введением. Она указывает направление изменения расходов, но её недостаточно для расчёта фактического увеличения затрат для разных продавцов и заказов; кроме того, нельзя считать, что все детали применения уже определены.
В дальнейшем стоит следить за информацией о точном делении на три этапа, тарифах для каждого канала исполнения заказов, порядке расчёта надбавки в размере 3,5%, а также о соответствии фактических расчётов компаний тарифным разъяснениям. Эти сведения повлияют на решения продавцов о расходах, ценах и выборе каналов. Имеющейся информации также недостаточно для однозначных выводов об изменении общего уровня рыночных цен или прибыльности отрасли.
Оценивайте влияние на маржу по проверяемым затратам на заказы
В целом корректировка сборов указывает на то, что соответствующим компаниям следует учитывать расходы на исполнение заказов в высокий сезон при расчёте рентабельности товаров и заказов. Повышение сборов затрагивает несколько каналов исполнения заказов, поэтому сравнивать их следует с учётом обновлённых условий по затратам.
Наиболее взвешенный подход сейчас — подготовить оценку затрат исходя из известного периода взимания сборов, продолжать уточнять пока не прояснённые детали тарификации и уже на этой основе принимать решения о ценах, закупках и графиках поставок. Степень влияния следует определять с учётом структуры бизнеса каждой компании и фактического применения новых правил.
Основания для информации и вопросы для дальнейшей проверки
Эта статья подготовлена на основе предоставленных пользователем заголовка новости, времени события и его краткого описания; сведения о влиянии на бизнес, корректировках операционной деятельности и дальнейшем применении правил представлены как анализ или рекомендации.
Ссылка на конкретный официальный источник в предоставленных данных отсутствует, поэтому информацию необходимо проверять и далее. Рекомендуется обращаться к соответствующим официальным объявлениям Amazon, тарифным разъяснениям и условиям применимых услуг, а также следить за деталями поэтапного взимания сборов, порядком фактического начисления, практикой компаний и отзывами продавцов.
Связанные статьи
 В высокий сезон Amazon растут различные сборы, что оказывает давление на прибыль продавцов
 Когда для многоязычной рекламы в Facebook нужно разделять объявления на группы по языку?
 Как настроить таргетинг рекламы в LinkedIn на немецких B2B-клиентов?
Связанные продукты
 Маркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaSМаркетинговая система интеллектуального создания сайтов 易营宝 на базе SaaS: создание сайтов без кода под управлением AI, быстрое создание многоязычного внешнеторгового корпоративного сайта за 10 минут, ускорение работы благодаря серверам по всему миру, интеллектуальная SEO-оптимизация с помощью AI, эффективное соединение компаний с глобальным рынком. Идеальное сочетание технологий и удобства работы делает создание внешнеторговых сайтов максимально простым
 AI+SEM система интеллектуального маркетинга рекламыAI+SEM обеспечивает интеллектуальное создание и размещение рекламы, повышая точность маркетинга на всех этапах. Система автоматически генерирует еженедельные/ежемесячные отчеты, AI рекомендует ключевые слова и страны для размещения, отслеживает ключевые показатели в реальном времени и предоставляет интеллектуальные предупреждения, запуская высококонверсионные решения для размещения одним кликом, помогая быстро привлекать клиентов и повышать ROI.
 Услуги по оптимизации системы с двумя двигателями AI+SEOСистема оптимизации 易营宝 с двумя двигателями AI+SEO использует интеллектуальный анализ ключевых слов на основе AI, генерацию контента и комплексную техническую оптимизацию, помогая внешнеторговым компаниям привлекать качественный органический трафик и значительно повышать позиции в поисковой выдаче и коэффициент конверсии.
 Система маркетинга в социальных сетях AI+SNSYingyingbao AI+SNS — интеллектуальная система маркетинга в социальных сетях — точное охватывание социальных сетей в эпоху социальных медиа. Поддерживает синхронизацию контента в один клик на основных платформах, включая Facebook и LinkedIn. Переписывание постов с помощью искусственного интеллекта улучшает локализацию. Круглосуточная интеллектуальная служба поддержки клиентов и анализ профилей пользователей позволяют компаниям эффективно выходить на глобальные рынки.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Решения для рекламного маркетинга AI+SEMРешения для SEM-рекламы на базе искусственного интеллекта используют искусственный интеллект для значительного улучшения управления SEM-кампаниями. Используя ИИ для генерации еженедельных и ежемесячных отчетов, эти решения представляют данные по счетам в нескольких измерениях, что позволяет осуществлять комплексный контроль эффективности рекламы и тенденций. ИИ предоставляет точные рекомендации по ключевым словам и целевым странам, интеллектуально создает рекламные тексты с высокой конверсией и запускает эффективные кампании одним щелчком мыши, ускоряя привлечение клиентов для бизнеса. Одновременно система отслеживает основные показатели в режиме реального времени, интеллектуально выявляет аномальные колебания и своевременно выдает предупреждения, обеспечивая стабильную эффективность рекламы и высокую доходность.
 Услуги доменных именEasyYunbao предоставляет профессиональные услуги доменных имен, включая интеллектуальный поиск, регистрацию в один клик, защиту бренда и полный цикл управления, помогая предприятиям создать цифровой имидж бренда.
 EasySell B2C кроссплатформенный маркетплейс и отдельный сайтЭкосистема EasyBuy B2C для трансграничной торговли — это интегрированное решение для создания умных сайтов и кросс-бордерной электронной коммерции, разработанное компанией EasyBuy Information Technology (Пекин). Система предназначена для малых, средних и крупных экспортных предприятий, объединяя в себе функции «создания сайта, управления, маркетинга, рекламы и конверсии», чтобы помочь компаниям быстро запустить независимые трансграничные торговые платформы, реализовать выход бренда на международный рынок и глобальный рост продаж.
Платформа поддерживает многоязычность, мультивалютность и многоканальный маркетинг, оснащена системой AI-перевода и SEO-оптимизации, адаптирована для ключевых рынков, включая Юго-Восточную Азию, Европу, США, Латинскую Америку и Ближний Восток, помогая китайским производителям эффективно выстраивать международную электронную коммерцию. SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。