




- 2026年のクロスボーダーマーケティングトレンドは、どの顧客獲得チャネルに影響するのか?06/09/2026詳細を見る
- AIサイト構築業界分析で見極めるべき同質化リスク30/08/2026詳細を見る
- AIマーケティングトレンド2026は広告予算配分をどのように変えるのか28/08/2026詳細を見る
- EV SSL認証市場は縮小しているのか、それとも高度化しているのか?企業の証明書導入をどう判断すべきか11/08/2026詳細を見る
- amp seo 2020の従来の手法がなぜ効果を失ったのか、現在の最適化における重点項目の変化02/08/2026詳細を見る
- 業界情報コラムで自然検索流入を獲得しやすいテーマの選び方29/07/2026詳細を見る
- Digital Marketing Shenzhen市場レポート:海外進出企業が深圳で成長支援チームを探す理由とは?31/07/2026詳細を見る
- 浙江省の海外向け自社サイトは、今でも運営できるのか?流入と顧客獲得の変化に注目28/07/2026詳細を見る
上海—ロッテルダム運賃が1,200米ドル/TEUを下回る
2026年8月1日、上海—ロッテルダム幹線航路をめぐる最新の運賃とスペース状況の変化が、貿易、製造業、越境ECおよびサプライチェーンサービスの各分野で大きな注目を集めています。Drewryの最新週報によると、この主要航路のスポット運賃は1200米ドル/TEUを下回り、船会社は8月から中小ロット・高頻度のB2B注文向けに追加スペースを投入しています。業界にとって、これは海上輸送コストそのものに関わるだけでなく、納期、受注戦略、小口注文の成約効率にも直接影響します。
今回の運賃およびスペース調整で確認されている情報
提供された情報によると、2026年8月第1週、上海—ロッテルダム幹線航路のスポット運賃は1185米ドル/TEUまで下落し、2023年以来の最低水準となりました。この下落は、Drewryの最新週報で報告されています。
同時期、船会社は8月から追加で35%のスペース枠を開放し、中小ロット・高頻度のB2B注文を重点的な対象としています。確認されている情報では、この変化により、貿易企業の納期短縮や物流コスト削減が期待できるほか、独立サイトにおける小口注文の成約率も支援されるとされています。
どの業務工程がより直接的に変化を受けるのか
貿易の受注部門では納期と見積価格の余地を重視
分析すると、海外顧客に直接対応する貿易企業が今回の変化を比較的早く実感すると考えられます。運賃の下落は輸出見積価格のコスト構造に影響し、スペースの増加は出荷手配を改善する可能性があります。特に、ロットが大きくなく、出荷頻度が高い注文ほど影響を受けやすくなります。こうした企業が現在注目すべきなのは、運賃の下落とスペースの開放が、実際のブッキングや出荷の段階で安定して実現するかどうかです。
製造・加工部門では生産計画と出荷のペースを重視
業界の観点から見ると、加工・製造企業が受ける影響は主に納品のペースに表れます。スペースの開放が中小ロットの注文に対応できれば、生産計画、分割出荷、納期の約束において、企業はより高い柔軟性を持てるようになります。注目すべき点は、追加スペースが実際に自社の注文頻度に適合するか、また物流工程の改善がより短い納品スケジュールを十分に支えられるかどうかです。
越境独立サイトと小口注文ビジネスでは成約効率を重視
独立サイト関連のビジネスが注目される理由は、提供された情報で小口注文の成約率が恩恵を受ける可能性が明確に示されているためです。小ロット・高頻度の履行に依存するビジネスモデルにとって、海上輸送コストの低下とスペース供給の増加は、顧客の納期および履行の安定性に対する期待を改善する可能性があります。こうした事業者は、実際の物流体験がコストの変化と同時に改善しているかを継続的に確認する必要があります。
サプライチェーンサービス事業者はサービス構成を再評価する必要がある
貨物フォワーダー、サプライチェーン調整および関連サービスの各分野では、今回の変化によって顧客ニーズの構成が変わる可能性があります。中小ロット・高頻度の注文が増加する場合、サービス事業者はブッキングの手配、出荷ペースの調整、顧客向けソリューションの設計をより細かく行う必要があります。現在より注目すべきなのは、市場ニーズが単純な運賃削減から、頻度、柔軟性、納品への対応力をより重視する方向へ移行するかどうかです。
現在、実務上より注視すべき点
まず公告による開放と実際に利用可能なスペースを区別する
分析すると、船会社が追加で35%のスペース枠を開放すると発表したことは明確なシグナルですが、企業は実行段階で実際に予約可能な状況を確認する必要があります。業務チームにとって、公告上の供給増加は、あらゆる貨物や注文が同じように利便性を得られることを意味するものではありません。
中小ロット注文の履行手配を重点的に確認する
追加スペースは主に中小ロット・高頻度のB2B注文を対象としているため、関係企業はまず自社の注文構成を整理し、どの顧客やどの出荷ペースが最も恩恵を受ける可能性が高いかを確認すべきです。特に小口注文や複数注文を並行して扱う事業では、スペースの変化を納期の約束や分割出荷の手配と合わせて評価する必要があります。
見積価格の戦略ではコストと納期を同時に考慮する
運賃の下落は輸出見積価格の考え方に直接影響しますが、企業はコストの低下だけを見るのではなく、納期の改善をより競争力のある納品条件へ転換できるかも同時に評価すべきです。注文を迅速に確定する必要がある業務シーンでは、納品に対する期待と物流の安定性が同じように重要になることが多くあります。
顧客とのコミュニケーションでは一時的な変化を長期的な結果として伝えない
観察すると、対外的なコミュニケーションにおいて、企業は今回の変化の持続性をより慎重に表現すべきです。顧客により低い物流コストを約束する場合でも、より短い納品サイクルを強調する場合でも、現在実行可能な条件を前提とする必要があります。単一週の運賃や一時的なスペース投入を、そのまま長期的な常態と捉えてはなりません。
この情報は一時的な機会と見るのが適切
編集部の見解:現時点で判明している情報から見ると、この情報が示す核心的な意味は、2026年8月初旬に欧州幹線航路で運賃が比較的大きく下落し、同時に供給側が中小ロット・高頻度の注文に対して、より積極的なスペース手配を示したことです。柔軟な履行に依存する貿易および越境ビジネスにとって、現実的な参考価値があります。
ただし、観察の観点からは、この変化は長期的に安定した結果がすでに形成されたというより、一時的な市場シグナルとして理解するほうが適切です。その理由は、現時点で確認されているのが、特定時点のスポット運賃と8月からのスペース開放計画であるためです。この組み合わせがどの程度続くのか、また影響がより幅広い注文タイプに及ぶのかについては、引き続き追跡する必要があります。
業界への意義は実行段階に移りつつある
総合的に見ると、この情報の価値は「運賃が下がった」ことだけにあるのではなく、コスト、スペース、注文構成の3つを同じ業務表に再び集約した点にあります。貿易企業、製造部門、サプライチェーンサービス事業者にとって、現時点では、これを小口注文や高頻度出荷の手配を最適化するのに有利な一時的な機会と捉えるのが適切であり、今後の市場動向について早急に結論を出すべきではありません。
本記事の根拠と今後の確認方針
本記事は、ユーザーが提供した情報のタイトル、発生日時および概要をもとに作成されています。主な根拠には、2026年8月1日という事象の発生日、ならびにDrewryの最新週報で扱われた上海—ロッテルダム航路のスポット運賃と8月からのスペース開放情報が含まれます。
この種の業界情報については、今後通常、公式発表、企業発表、業界団体の情報、権威あるメディアの報道および関連業務資料を組み合わせて継続的に検証する必要があります。入力には具体的な公式情報源へのリンクが含まれていないため、本記事では元のリンク内容をさらに確認することはできません。今後は、運賃の変化が継続するか、追加スペースが実際に運用されているか、そして中小ロット・高頻度のB2B注文の履行にどのような効果が現れるかを重点的に確認する必要があります。
関連記事
関連製品
 易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム。AIによるノーコードWebサイト構築により、10分で多言語対応の海外向け独自サイトをスピーディーに構築できます。グローバルサーバーによる高速化とAIインテリジェントSEO最適化により、企業のグローバル市場との効率的な接続を支援します。テクノロジーと操作性を完璧に融合し、海外向けWebサイト構築を極限までシンプルにします。
 AI+SEM広告インテリジェントマーケティングシステムAI+SEM駆動のインテリジェント広告配信、フルチェーンの精密広告マーケティングを実現。システムは自動的に週次/月次レポートを生成、AIがキーワードと配信国を推薦、コア指標をリアルタイム監視しインテリジェント警告、ワンクリックで高コンバージョン配信ソリューションを起動、迅速な顧客獲得とROI向上を支援。
 AI+SEOデュアルエンジンシステム最適化サービス易营宝のAI+SEOデュアルエンジン最適化システムは、AIによるインテリジェントなキーワード発掘、コンテンツ生成、包括的な技術最適化を通じて、海外取引企業が質の高いオーガニックトラフィックを獲得できるよう支援し、検索順位とコンバージョン率を大幅に向上させます。
 AI+SNSソーシャルメディア全知達マーケティングシステム易営宝AI+SNSソーシャルメディア全知達マーケティングシステム-ソーシャルメディア時代における精密なソーシャルキャプチャーを実現。Facebook、LinkedInなど主要プラットフォームへのワンクリック同期コンテンツ対応、AIによる投稿自動最適化で適応性を向上。24時間365日対応のAIカスタマーサポートとユーザープロファイリング分析により、企業のグローバル市場展開を効率的に支援します。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 AI+SEM広告マーケティングソリューションAI+SEM広告マーケティングソリューションは、AIインテリジェント技術を活用しSEM広告配信を高度に強化します。AIによる週次/月次レポート自動生成でアカウントデータを多角的に可視化し、広告効果とトレンドを包括的に把握。AIがキーワードと配信国を精密に推薦し、高コンバージョン率の広告コピーを自動生成。ワンクリックで効率的な配信プランを開始し、企業の迅速な顧客獲得を支援します。同時にシステムが主要指標をリアルタイム監視し、変動異常を自動検知して即時警告を発信。広告効果の安定性と高収益を保証します。
 ドメインサービス易営宝は専門的なドメインサービスを提供し、インテリジェント検索、ワンストップ登録、ブランド保護及び全周期管理を含め、企業がデジタルブランドイメージを構築するのを支援します。
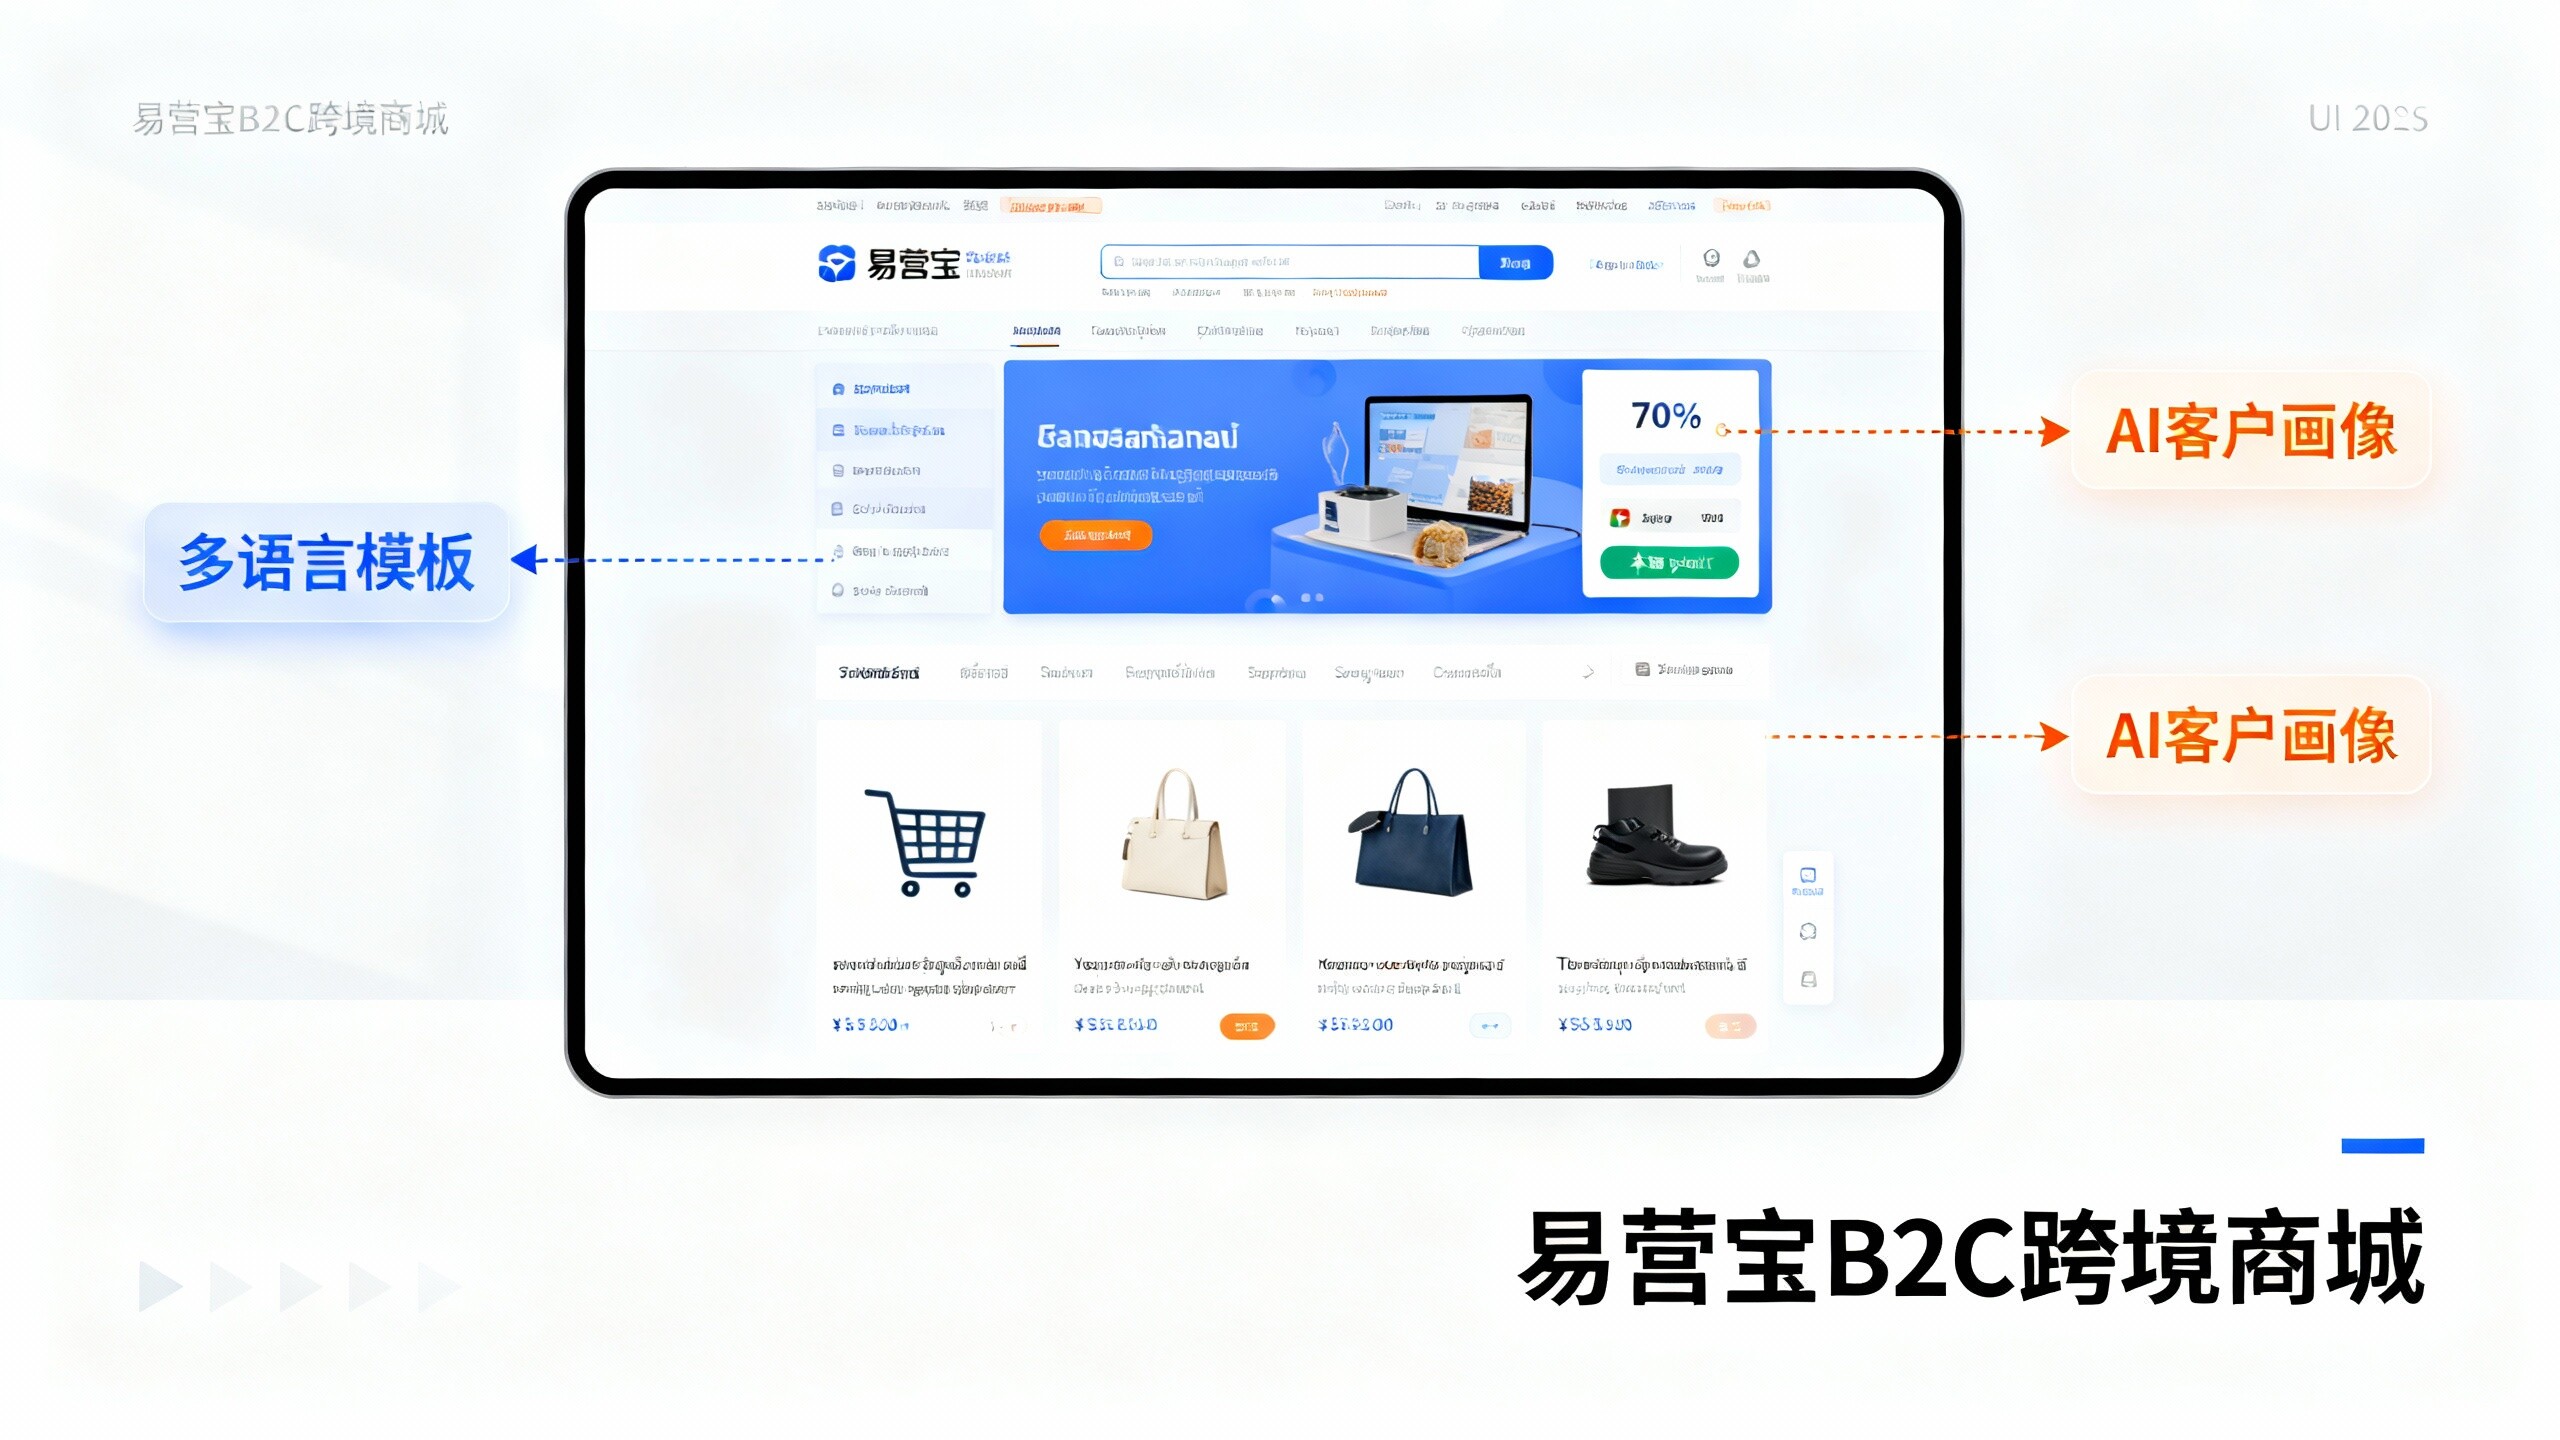
 イージーマーケットB2CクロスボーダーECモール、独立サイト易営宝B2C跨境商城的独立站は、易営宝信息科技(北京)有限公司が自主開発したスマートなウェブサイト構築とクロスボーダーEコマースの一体化ソリューションです。システムは中小規模および大規模な輸出企業向けに設計されており、「ウェブサイト構築、運営、マーケティング、広告配信、コンバージョン」を一元化し、企業が迅速にクロスボーダーEコマースの独立サイトを構築し、ブランドの海外展開とグローバルな販売成長を実現するのを支援します。
プラットフォームは多言語、多通貨、多チャネルマーケティングをサポートし、組み込みのAI翻訳とSEO最適化システムを備え、東南アジア、欧米、ラテンアメリカ、中東などの主要市場に適応し、中国製造企業が国際Eコマースの展開を効率的に行うのを支援します。 SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。