- 2026年のクロスボーダーマーケティングトレンドは、どの顧客獲得チャネルに影響するのか?06/09/2026詳細を見る
- AIサイト構築業界分析で見極めるべき同質化リスク30/08/2026詳細を見る
- AIマーケティングトレンド2026は広告予算配分をどのように変えるのか28/08/2026詳細を見る
- EV SSL認証市場は縮小しているのか、それとも高度化しているのか?企業の証明書導入をどう判断すべきか11/08/2026詳細を見る
- amp seo 2020の従来の手法がなぜ効果を失ったのか、現在の最適化における重点項目の変化02/08/2026詳細を見る
- 業界情報コラムで自然検索流入を獲得しやすいテーマの選び方29/07/2026詳細を見る
- Digital Marketing Shenzhen市場レポート:海外進出企業が深圳で成長支援チームを探す理由とは?31/07/2026詳細を見る
- 浙江省の海外向け自社サイトは、今でも運営できるのか?流入と顧客獲得の変化に注目28/07/2026詳細を見る
上海-ロッテルダム直航便の減便により、納期管理が逼迫
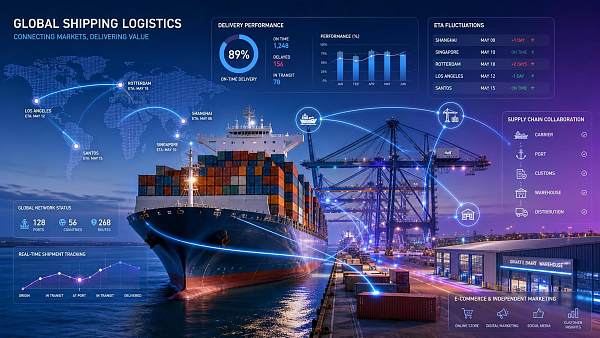
2026年8月10日以降、上海港からロッテルダム港までの主要航路で、直行便の運航本数が大幅に減少しています。マースク、CMA CGM、ハパックロイドは7月30日、同航路の週当たり直行便を12便から8便に減らすと共同で発表しました。さらに平均スペースプレミアムが23%上昇し、欧州向け注文の納期は全般的に7~12日延びる圧力にさらされています。欧州市場を対象とする貿易企業、安定した船便スケジュールに依存するサプライチェーンサービス事業者、そして独立系サイトで引き合いや注文を獲得する販売者にとって、今回の変化で注目すべき点は、単純な運賃変動から、納期の約束、顧客とのコミュニケーション、注文コンバージョンの間に生じる連動リスクへと移っています。
今回の航路調整で確認されている重要情報
提供された情報によると、マースク、CMA CGM、ハパックロイドの大手3船社は2026年7月30日、継続する紅海危機とスエズ運河通航料の引き上げを背景に、2026年8月10日から上海港—ロッテルダム港の主要航路における直行便を週12便から8便に削減すると共同で発表しました。
同時に、関連スペースの平均プレミアムは23%に達しています。納期面では、この調整により欧州顧客の注文納期が全般的に7~12日延びる見込みです。提供された情報では、貿易企業が独立系サイトの動的納期モジュールを通じて物流状況をリアルタイムで同期できない場合、引き合いのコンバージョン率低下や顧客離れのリスクに直面する可能性があることも指摘されています。
予約から成約まで、影響を受けるのは輸送工程だけではない
欧州向け貿易注文はまず納期の約束に対するプレッシャーを受ける
分析によると、欧州顧客に直接対応する貿易企業が最初に影響を実感することになります。理由は便数の減少だけではなく、納期約束の安定性が低下するためです。こうした企業では、見積もり、受注、納期確認、販売前のコミュニケーションなどの各工程に主な影響が現れます。ウェブサイト、引き合いへの返信、または注文確認に記載された納期が速やかに更新されなければ、顧客の履行見込みに対する認識にずれが生じる可能性があります。
現在より注目すべきなのは、7~12日の注文遅延が単独の物流問題ではなく、顧客の発注判断に直接波及する点です。特に独立系サイトから引き合いを獲得するビジネスモデルでは、納期の表示が適時かつ透明であるかどうかが、顧客が調達を継続するかどうかに直接関わります。
生産と在庫準備の計画は再調整を迫られる
見方を変えると、加工・製造企業や関連供給業務を担うサプライヤーも連鎖的な影響を受けます。便数の削減とスペースプレミアムの上昇により、従来の生産完了時期と出荷ペースの連携が崩れるためです。主な影響は、生産計画の連携、在庫準備のペース、出荷枠の選択、顧客との納品時点の確認などに現れます。
こうした企業が注目すべき変化は、既存の納期テンプレートが依然として適用できるかどうかです。従来の船便頻度に基づいて生産と出荷を手配し続けると、貨物の完成後にスペースを待つことになったり、フロント側ですでに約束した納期を履行できなくなったりする可能性があります。
サプライチェーンサービスの対応速度が重要な変数になる
業界の観点から見ると、貨物代理店、物流連携サービス事業者、独立系サイトの技術サービス部門の重要性はさらに高まります。今回の変化は単一の価格変動ではなく、便数、所要時間、顧客の期待が同時に圧力を受けるものだからです。影響は、スペースの調整、所要時間のフィードバック、物流状況の同期、納品情報の伝達などの工程に現れます。
サービス事業者にとって注目すべきなのは、予約の難度が高まることだけではなく、物流の変化をフロント側の販売システムへいかに速やかに伝えるかという点です。提供された情報では、動的納期モジュールのリアルタイム同期機能が、引き合いのコンバージョンと顧客維持に直接関連していることが明確に示されています。
今、より注意すべき業務上の細部
まず船社の今後の発表にさらなる調整があるかを確認する
分析によると、企業は現在、今回の航路調整に関連する今後の発表内容を継続的に注視する必要があります。特に、便数の計画、スペース戦略、所要時間に関する説明が引き続き変化するかどうかが重要です。確認されている調整は2026年8月10日から実施されますが、企業の実務にとってより重要なのは、その後にさらなる引き締め、現状維持、または修正が行われるかどうかです。
独立系サイトの納期表示を物流状況と同期させる必要がある
提供された情報では、貿易企業が独立系サイトの動的納期モジュールを通じて物流状況をリアルタイムで同期する必要があることがすでに明確に示されています。ここで注目すべき点は、特定の製品を導入しているかどうかではなく、フロント側に表示される納期情報が船便のスケジュールや物流の変化に合わせて適時に更新できるかどうかです。ウェブサイトの表示が依然として旧来のペースにとどまっている場合、引き合いを行う顧客が目にする約束納期と、実際の履行能力との間にずれが生じる可能性があります。
重点市場向けの注文では確認段階からコミュニケーションを前倒しする
見方を変えると、欧州顧客向けの注文について、企業は納期に関するコミュニケーションを見積もり、引き合いへの返信、注文確認の段階まで前倒しする必要があります。今回明らかになっている影響は、納期が全般的に7~12日延びることです。顧客が遅延を受け入れるかどうかは、最終的に貨物が到着するかどうかだけでなく、情報が透明であるかどうかに左右されることが多くあります。営業チームが重点的に確認すべきなのは、約束内容の説明が一致しているか、顧客が変化を認識しているか、書類と出荷手配が新しいスケジュールに適合しているかという点です。
履行計画は「遅延を説明可能にする」ことを軸に準備する
実務の観点から見ると、企業が準備すべきなのは社内のスケジュール調整だけではなく、納期遅延が発生した際に顧客へ明確かつ継続的な状況説明を提供できるかどうかという点も含まれます。提供された情報が示すリスクは、引き合いのコンバージョン率低下と顧客離れです。したがって、履行計画の重点は、可視化された進捗、適時の通知、一貫したコミュニケーションに置くべきであり、異常が発生してから受け身で説明することだけに依存すべきではありません。
これは納品管理能力に対する一種のストレステストに近い
編集部の見方では、今回の情報は、従来の意味での海上運賃値上げのニュースというより、海運側の変化によって引き起こされた納品管理のストレステストとして理解する方が適切です。便数が12便から8便に減少し、平均スペースプレミアムが23%、納期が7~12日延びるという既知の変化は、フロント側の販売上の約束とバックエンドの物流の現実との間にある余裕が縮小しているという一つの問題を示しています。
さらに見ると、この動向は短期的な実行面で直接的な影響を及ぼすだけでなく、今後も観察が必要なシグナルを発しています。短期的には、企業は注文の所要時間と顧客とのコミュニケーションに対応する必要があります。しかし業界の観点から見ると、物流の変化を独立系サイトの納期表示、引き合いへの返信、履行説明へ迅速に反映できるかどうかが、越境貿易業務における基礎能力となっていくでしょう。したがって、これは無視できる短期的な変動ではありませんが、これだけを根拠に、より長期的で確定的な業界の結果を導き出すこともできません。
貿易チェーンへの注意喚起はすでに明確になっている
総合的に見ると、今回の情報が業界に持つ意味は、航路の輸送力調整、スペースコストの上昇、独立系サイトの納品管理を直接結び付けた点にあります。欧州市場に依存する貿易企業にとって、現時点ではこれをすでに発生した運営上の変数として理解するのが適切です。海運側の変化は明確に発生しており、注文の所要時間に対する圧力も予測可能ですが、その後の影響範囲と継続期間については、今後の動向を継続的に踏まえて観察する必要があります。
冷静に見ると、これは単一の工程だけで独立して解決できる問題ではありません。企業には、予約、生産計画、納品の約束、顧客とのコミュニケーションの連携方法を同時に見直すことが求められます。特に、フロント側の約束とバックエンドの実行が分離しないようにする必要があります。現段階で最も現実的な判断は、まず納期の透明性と対応速度を高め、そのうえで今後の船便スケジュールとコストの変化が引き続き進展するかを見極めることです。
本記事の根拠と今後の検証方針
本記事は、ユーザーが提供した情報のタイトル、事象発生時期、事象概要に基づいて生成されています。使用した情報には、2026年8月10日という実施時点、マースク、CMA CGM、ハパックロイドが2026年7月30日に共同発表した航路調整の内容、スペースプレミアムの状況、納期の変化、独立系サイトにおける動的納期管理のリスクに関する注意喚起が含まれます。
この種の情報については、通常、公式発表、企業発表、業界団体の情報、権威あるメディアの報道、および関連する業務書類を組み合わせて継続的に検証することができます。入力には具体的な公式情報源のリンクが提供されていないため、本記事では具体的なリンクを列挙できません。今後も船社の正式な発表、航路の運航状況の変化、企業の納品側からのフィードバックを中心に、継続して観察・確認する必要があります。
関連記事


関連製品
 易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム。AIによるノーコードWebサイト構築により、10分で多言語対応の海外向け独自サイトをスピーディーに構築できます。グローバルサーバーによる高速化とAIインテリジェントSEO最適化により、企業のグローバル市場との効率的な接続を支援します。テクノロジーと操作性を完璧に融合し、海外向けWebサイト構築を極限までシンプルにします。
 AI+SEM広告インテリジェントマーケティングシステムAI+SEM駆動のインテリジェント広告配信、フルチェーンの精密広告マーケティングを実現。システムは自動的に週次/月次レポートを生成、AIがキーワードと配信国を推薦、コア指標をリアルタイム監視しインテリジェント警告、ワンクリックで高コンバージョン配信ソリューションを起動、迅速な顧客獲得とROI向上を支援。
 AI+SEOデュアルエンジンシステム最適化サービス易营宝のAI+SEOデュアルエンジン最適化システムは、AIによるインテリジェントなキーワード発掘、コンテンツ生成、包括的な技術最適化を通じて、海外取引企業が質の高いオーガニックトラフィックを獲得できるよう支援し、検索順位とコンバージョン率を大幅に向上させます。
 AI+SNSソーシャルメディア全知達マーケティングシステム易営宝AI+SNSソーシャルメディア全知達マーケティングシステム-ソーシャルメディア時代における精密なソーシャルキャプチャーを実現。Facebook、LinkedInなど主要プラットフォームへのワンクリック同期コンテンツ対応、AIによる投稿自動最適化で適応性を向上。24時間365日対応のAIカスタマーサポートとユーザープロファイリング分析により、企業のグローバル市場展開を効率的に支援します。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 AI+SEM広告マーケティングソリューションAI+SEM広告マーケティングソリューションは、AIインテリジェント技術を活用しSEM広告配信を高度に強化します。AIによる週次/月次レポート自動生成でアカウントデータを多角的に可視化し、広告効果とトレンドを包括的に把握。AIがキーワードと配信国を精密に推薦し、高コンバージョン率の広告コピーを自動生成。ワンクリックで効率的な配信プランを開始し、企業の迅速な顧客獲得を支援します。同時にシステムが主要指標をリアルタイム監視し、変動異常を自動検知して即時警告を発信。広告効果の安定性と高収益を保証します。
 ドメインサービス易営宝は専門的なドメインサービスを提供し、インテリジェント検索、ワンストップ登録、ブランド保護及び全周期管理を含め、企業がデジタルブランドイメージを構築するのを支援します。
 イージーマーケットB2CクロスボーダーECモール、独立サイト易営宝B2C跨境商城的独立站は、易営宝信息科技(北京)有限公司が自主開発したスマートなウェブサイト構築とクロスボーダーEコマースの一体化ソリューションです。システムは中小規模および大規模な輸出企業向けに設計されており、「ウェブサイト構築、運営、マーケティング、広告配信、コンバージョン」を一元化し、企業が迅速にクロスボーダーEコマースの独立サイトを構築し、ブランドの海外展開とグローバルな販売成長を実現するのを支援します。
プラットフォームは多言語、多通貨、多チャネルマーケティングをサポートし、組み込みのAI翻訳とSEO最適化システムを備え、東南アジア、欧米、ラテンアメリカ、中東などの主要市場に適応し、中国製造企業が国際Eコマースの展開を効率的に行うのを支援します。 SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。