- 米国、郵便以外の配送手段における800ドルの免税措置を廃止。宅配便の荷物は正式な通関申告が必要に16/11/2026詳細を見る
- ASEANがデジタル経済枠組み協定に署名、越境ECルールの統一が進む15/11/2026詳細を見る
- 深圳が中国本土で初めて貿易総額5兆元を超えた都市に15/11/2026詳細を見る
- 福建省、初の省級越境EC産業園区および重点育成ブランドの一覧を公示14/11/2026詳細を見る
- Amazon海外购、2026年ブラックフライデー・グローバルショッピングシーズンの開催を発表14/11/2026詳細を見る
- 央视网が中国の対外貿易におけるAPECの存在感を分析12/11/2026詳細を見る
長春の都市パートナーは、提携前に収益モデルをどのように評価すればよいですか?
長春の都市パートナー事業を検討する際、最も悩ましいのは「市場があるかどうか」よりも、契約後のことではないでしょうか。1件の契約で実際にいくら残るのか。顧客は翌年も更新してくれるのか。現地チームはどれほどの導入・運用業務を担う必要があるのか。販売代理店、販売店、代理店にとって、収益モデルを判断するには、提携案内に記載された販売機会を見るだけでは不十分です。収入、コスト、入金、責任を同じ帳簿に並べて検討する必要があります。
まず確認すること:収入源と精算の担当者
Webサイトとマーケティングサービスを一体で提供する事業は、通常、一度販売したら終わりというものではありません。顧客はまず多言語Webサイトを構築し、その後、検索最適化、広告運用、ソーシャルメディア運用を必要とすることがあります。一方、すでにWebサイトを持っていて、海外の顧客獲得だけを改善したい場合もあります。サービスごとに、成約までの期間、導入・運用の作業量、更新の可能性は異なります。
長春の都市パートナーとして提携を検討する際は、見込まれる収入をいくつかの項目に分け、自社の精算対象となるかを一つずつ確認できます。
- Webサイト構築およびシステムサービス:企業公式サイト、海外向けマーケティングサイト、越境ECモールなどが含まれます。収入がプロジェクト金額、実際の入金額、その他の基準のどれに基づいて計算されるのか、またドメインやシステム利用などの費用をどのように扱うのかを確認しましょう。
- 継続的なマーケティングサービス:Google SEO、海外ソーシャルメディア運用、GEO最適化などが該当します。初年度の収入だけでなく、翌年以降の更新や追加購入も分配対象になるのか、顧客の帰属をどのように認定するのかを確認しましょう。
- 広告関連サービス:広告運用では、サービス料金と媒体への広告費が発生する場合があります。この2つは別のものであり、どの費用が精算基準額に含まれるのか、広告アカウントとチャージ資金を誰が管理するのかを確認する必要があります。
- 紹介・チャネル開拓:下位チャネルの開拓や紹介による収益が認められる場合は、条件、精算方法、有効期間を確認しましょう。口頭での説明だけを根拠に、見込み収入へ算入してはいけません。
特に、「契約金額」と「実際の入金額」の違いに注意してください。割引、返金、貸倒れ、税金を誰が負担するかによって、最終的な収益は大きく変わります。明確なルールがない項目は、安定した収入として扱わないようにしましょう。
1件の注文から逆算する:利益が出そうでも、実際にいくら残るのか
Webサイトやマーケティングサービスの収入は分割して入金されることがある一方、支出は顧客獲得の段階から発生しがちです。年間販売目標に分配率を掛けるだけでなく、典型的な1件の注文をもとに試算表を作成することをおすすめします。
試算方法の例:1件あたりの見込収益=当該注文から得られる実際の精算収入-顧客獲得コスト-営業・コミュニケーションコスト-自社負担となる導入・運用およびアフターサポートのコスト-その他関連費用。
顧客獲得コストには広告費だけでなく、訪問、展示会、チャネル紹介、営業担当者の稼働も含まれる場合があります。パートナーが顧客ニーズの整理、資料収集、翻訳調整、日常的な問い合わせ対応を担う場合、個別の報酬がなくてもチームの時間を使います。オフィスや管理担当者などの固定費は、事業全体の収支を試算する際に別途計上し、漏れや二重計上を避けましょう。
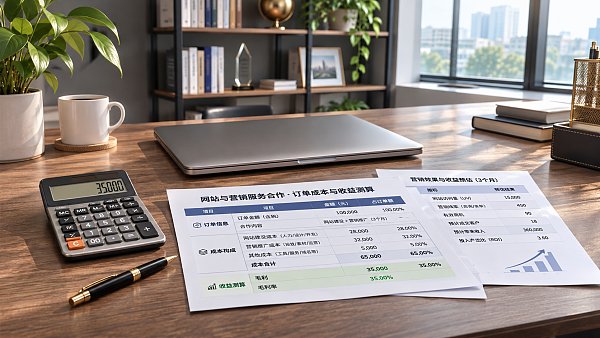
保守的、標準的、楽観的な3つのシナリオを作成するとよいでしょう。保守的なシナリオでは成約件数を少なく見積もり、入金までの期間を長くし、一部の顧客が更新しない可能性も考慮します。標準的なシナリオでは、自社の既存顧客基盤や営業力を参考にします。楽観的なシナリオは、チームに十分な導入・運用体制があるかを確認するために用います。試算に使う数字は、契約書、見積書、自社のコスト記録に基づくべきであり、例示上の仮定を事業上の約束として扱ってはいけません。
キャッシュフローも確認しましょう。顧客からの支払いが分割払いである一方、チャネル費用、人件費、サービス関連費用の一部を先に支払う必要がある場合、最終的には利益が出ても資金繰りが厳しくなることがあります。契約前に、支払いのタイミング、精算サイクル、請求書の発行要件、顧客が支払いを延滞した場合に双方が負う責任を確認してください。
更新は自動ではない:導入・運用能力が長期的な収益を左右する
都市パートナーにとって、初回受注は契約成立を意味しますが、更新では顧客がサービスを実際に活用しているかが問われます。企業サイト公開後、コンテンツが長期間更新されない、問い合わせに対応できていない、広告運用の効果検証が不足しているといった状態では、顧客が継続的にサービスの価値を認めるのは難しくなります。
海外取引企業によくあるニーズを例にすると、製造企業は多言語Webサイトを構築した後、製品資料の整理、ターゲット市場の明確化、製品ページの最適化を行い、さらに検索施策や広告を通じて問い合わせを獲得する必要があるかもしれません。こうした各工程には顧客、パートナー、サービスプラットフォームが関わるため、いずれかの役割が不明確だと、プロジェクトの進行が遅れる可能性があります。
そのため、「技術チームがいるか」だけでなく、具体的な役割分担も確認する必要があります。Webサイトの導入やコンテンツ制作は誰が担当するのか。SEOや広告サービスにはどのような業務が含まれるのか。顧客から修正依頼があった場合、誰が対応するのか。合意した範囲を超える場合の料金はどうなるのか。苦情、返金、効果に関する異議が発生した場合の対応手順はどうなっているのか。これらの回答は、チームの業務負担だけでなく、顧客の継続利用にも影響します。
易營寶は、スマートWebサイト構築、多言語Webサイト、検索最適化、広告マーケティング、海外ソーシャルメディアなどの関連サービスを提供しています。提携を検討する販売チャネル事業者は、自社の顧客層に照らし合わせて、各サービスの実際の導入・運用範囲、サポート方法、提携方針を確認し、「Webサイト構築を入口として、必要に応じてマーケティングサービスへ展開する」事業の組み合わせが可能かを判断するとよいでしょう。具体的な販売対象や収益ルールは、双方が確認した提案内容および契約に従うものとします。
長春での顧客開拓:収益分配率よりも慎重に検討したいこと
同じ提携条件でも、販売チャネル事業者によって結果は大きく異なる場合があります。すでに企業顧客基盤を持つ代理店は、顧客のうち海外取引や海外ブランドのプロモーションを必要としている企業と、単に会社紹介用のWebサイトを作りたい企業を整理するとよいでしょう。前者は継続的なマーケティング支援を必要とする可能性がある一方、後者はWebサイト構築のコストや保守のしやすさを重視するため、販売方法を一律に考えることはできません。
既存顧客の多くが地元向けに販売する企業で、チームに海外マーケティングの経験が不足している場合は、顧客獲得にかかる期間を慎重に見積もる必要があります。顧客はGoogle SEO、広告運用、独立サイト運営に詳しくないかもしれません。そのため成約前にサービス内容を説明するとともに、製品資料、予算、社内のフォロー体制がその後のプロモーションを支えられるかを判断する必要があります。
まずはニーズが明確な少数の見込み顧客を選んで話を聞き、彼らが最も気にしている点を記録してみましょう。Webサイトに多言語対応が必要か、海外営業担当者がいるか、問い合わせに誰が対応するか、コンテンツやプロモーションへの継続的な投資に意欲があるか、といった点です。このような調査は、「すべての企業に海外向けマーケティングが必要だ」と漠然と考えるより、実際の受注機会を見積もるうえで役立ちます。
契約前に、重要条項を実行可能な形で確認する
収益モデルは最終的に契約書に明記する必要があります。話し合いの際は、書面による提携方針、製品価格表、サービス説明を入手し、特に以下の点を確認しましょう。
- 提携範囲:長春地域での販売権が含まれるか、販売権の期間、更新条件、独占権の有無は、書面での合意に従います。
- 必要な投資:加盟料、保証金、前払い金、業績評価基準、その他の継続費用があるか。条件を満たさなかった場合、どのように扱われるか。
- 顧客とデータ:顧客リード、Webサイトのコンテンツ、広告アカウントおよび関連データの管理権限をどのように定めるか。提携終了後にどのように引き継ぐか。
- 収益と精算:分配の基準額、精算時期、更新収益の帰属、返金時の差し戻し、税金の負担が明確か。
- サポートと終了:研修、商談前の同行、技術導入、アフターサポートに何が含まれるか。提携解除の条件や費用、既存顧客へのサービスをどう扱うか。
ある収益が「今後の方針」や「個別協議」に依存する場合、話し合いを続けることはできますが、利益計画に前もって織り込まないようにしましょう。提携に価値があるかどうかは、単独の分配率ではなく、妥当な成約件数のもとで実際の投資を差し引いても利益が残るか、入金が日常の事業運営を支えられるか、顧客の更新を可能にする明確な導入・運用体制があるかで判断されます。こうした点を十分に確認してから長春の都市パートナーとして提携するかを決めれば、より確かな判断ができるでしょう。
関連記事
 長春の都市パートナーは、提携前に収益モデルをどのように評価すればよいですか?
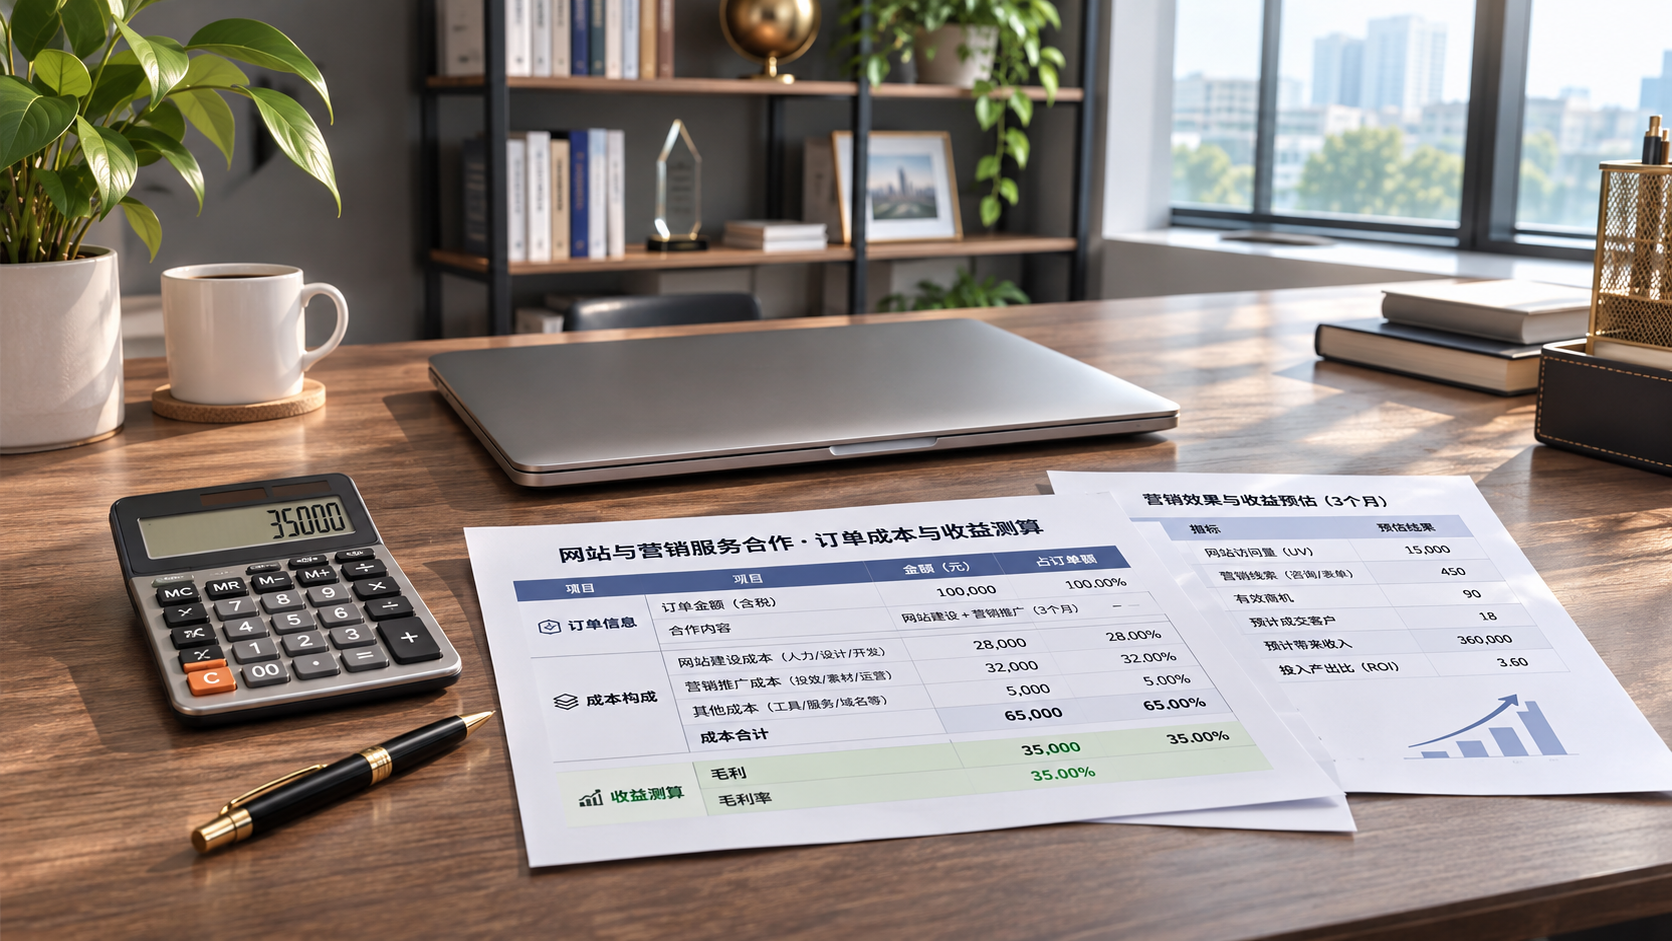
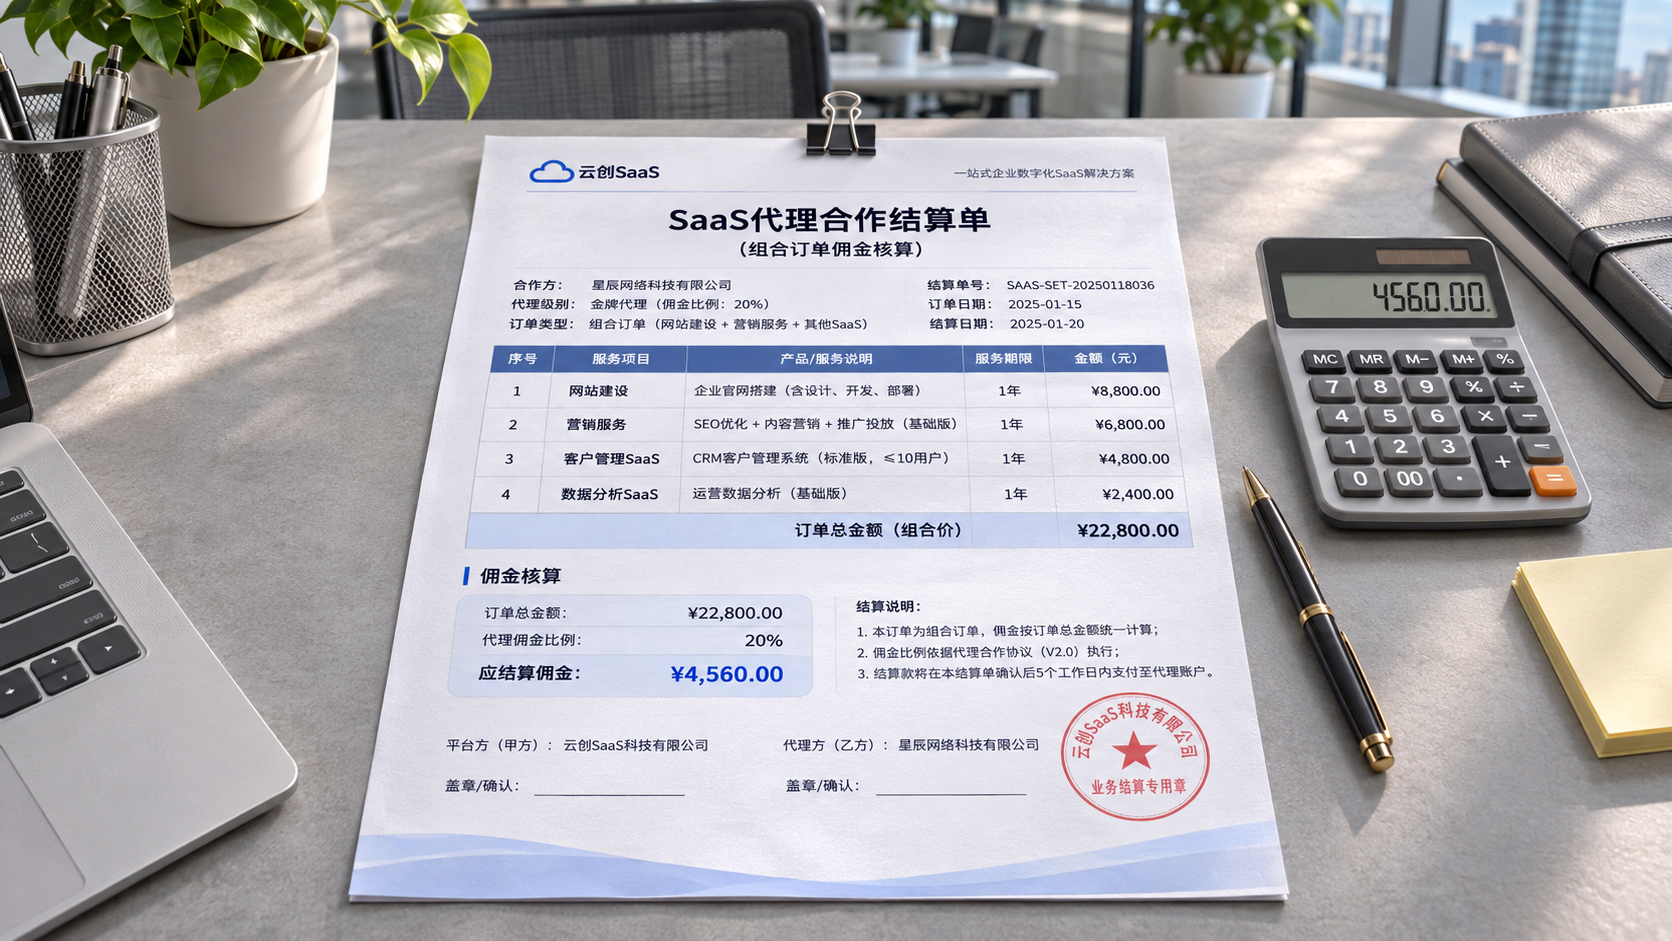
 SaaS代理店契約におけるコミッションの精算ルールは、どのように確認すればよいですか?
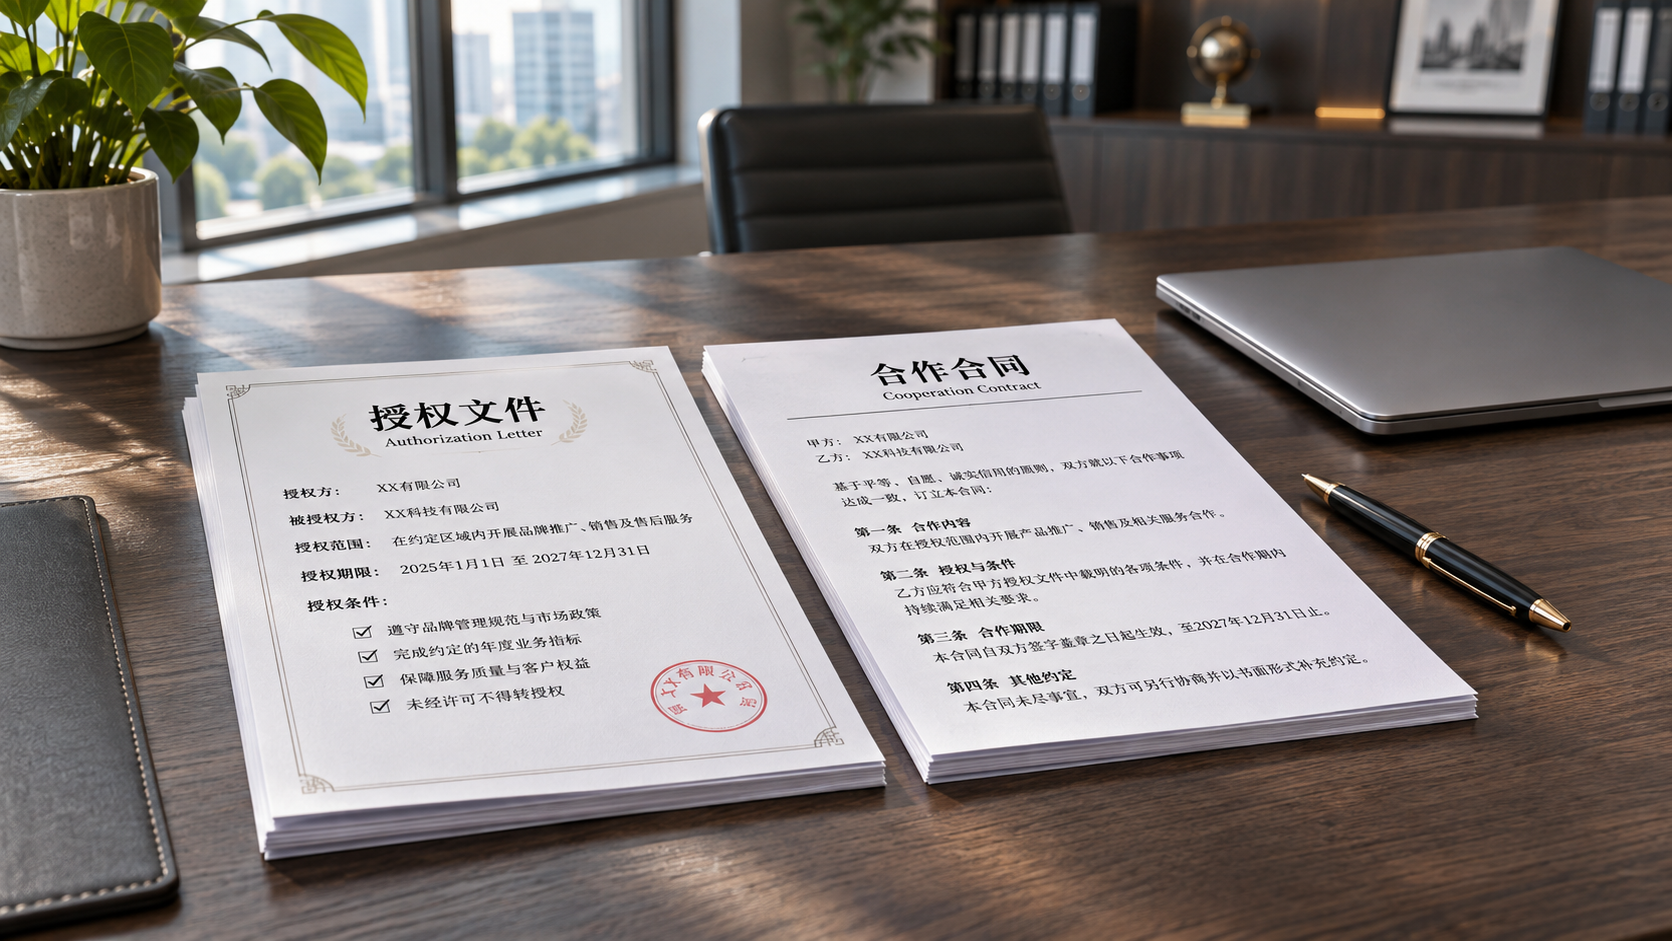
 ノーコード起業プロジェクトに加盟する前に、どのような認定条件を確認すべきですか?
関連製品
 易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム易营宝SaaSインテリジェントWebサイト構築・マーケティングシステム。AIによるノーコードWebサイト構築により、10分で多言語対応の海外向け独自サイトをスピーディーに構築できます。グローバルサーバーによる高速化とAIインテリジェントSEO最適化により、企業のグローバル市場との効率的な接続を支援します。テクノロジーと操作性を完璧に融合し、海外向けWebサイト構築を極限までシンプルにします。
 AI+SEM広告インテリジェントマーケティングシステムAI+SEM駆動のインテリジェント広告配信、フルチェーンの精密広告マーケティングを実現。システムは自動的に週次/月次レポートを生成、AIがキーワードと配信国を推薦、コア指標をリアルタイム監視しインテリジェント警告、ワンクリックで高コンバージョン配信ソリューションを起動、迅速な顧客獲得とROI向上を支援。
 AI+SEOデュアルエンジンシステム最適化サービス易营宝のAI+SEOデュアルエンジン最適化システムは、AIによるインテリジェントなキーワード発掘、コンテンツ生成、包括的な技術最適化を通じて、海外取引企業が質の高いオーガニックトラフィックを獲得できるよう支援し、検索順位とコンバージョン率を大幅に向上させます。
 AI+SNSソーシャルメディア全知達マーケティングシステム易営宝AI+SNSソーシャルメディア全知達マーケティングシステム-ソーシャルメディア時代における精密なソーシャルキャプチャーを実現。Facebook、LinkedInなど主要プラットフォームへのワンクリック同期コンテンツ対応、AIによる投稿自動最適化で適応性を向上。24時間365日対応のAIカスタマーサポートとユーザープロファイリング分析により、企業のグローバル市場展開を効率的に支援します。
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 AI+SEM広告マーケティングソリューションAI+SEM広告マーケティングソリューションは、AIインテリジェント技術を活用しSEM広告配信を高度に強化します。AIによる週次/月次レポート自動生成でアカウントデータを多角的に可視化し、広告効果とトレンドを包括的に把握。AIがキーワードと配信国を精密に推薦し、高コンバージョン率の広告コピーを自動生成。ワンクリックで効率的な配信プランを開始し、企業の迅速な顧客獲得を支援します。同時にシステムが主要指標をリアルタイム監視し、変動異常を自動検知して即時警告を発信。広告効果の安定性と高収益を保証します。
 ドメインサービス易営宝は専門的なドメインサービスを提供し、インテリジェント検索、ワンストップ登録、ブランド保護及び全周期管理を含め、企業がデジタルブランドイメージを構築するのを支援します。
 イージーマーケットB2CクロスボーダーECモール、独立サイト易営宝B2C跨境商城的独立站は、易営宝信息科技(北京)有限公司が自主開発したスマートなウェブサイト構築とクロスボーダーEコマースの一体化ソリューションです。システムは中小規模および大規模な輸出企業向けに設計されており、「ウェブサイト構築、運営、マーケティング、広告配信、コンバージョン」を一元化し、企業が迅速にクロスボーダーEコマースの独立サイトを構築し、ブランドの海外展開とグローバルな販売成長を実現するのを支援します。
プラットフォームは多言語、多通貨、多チャネルマーケティングをサポートし、組み込みのAI翻訳とSEO最適化システムを備え、東南アジア、欧米、ラテンアメリカ、中東などの主要市場に適応し、中国製造企業が国際Eコマースの展開を効率的に行うのを支援します。 SSL证书易营宝提供专业SSL安全证书服务,包括单域名和泛域名证书,确保网站数据传输加密、身份验证和完整性保护,助力企业建立安全可信的在线业务环境。