- Maersk ajusta a 2.000 USD por contenedor el recargo de recuperación de costos operativos de emergencia en Oriente Medio30-10-2026Ver detalles
- Ministerio de Comercio: las ventas minoristas en línea crecieron un 4,4 % en los tres primeros trimestres, mientras que el comercio electrónico transfronterizo mantuvo un rápido crecimiento29-10-2026Ver detalles
- Según un reportaje de CCTV: se acelera la expansión internacional del hardware inteligente con IA; los pedidos de algunos productos superventas se extienden hasta el próximo año29-10-2026Ver detalles
- Resultados del tercer trimestre de Alphabet: los ingresos por publicidad en búsquedas de Google aumentan un 10,5 % hasta los 82.000 millones de dólares29-10-2026Ver detalles
- AliExpress anuncia nuevas normas para sus servicios en Rusia, vinculadas a la interoperabilidad de productos con Wildberries28-10-2026Ver detalles
- La preparación para el Black Friday entra en su semana decisiva, mientras las plataformas internacionales de comercio electrónico intensifican sus preparativos28-10-2026Ver detalles
La cuota de carne de res australiana se agotó y luego el cierre aduanero trajo presión de ejecución
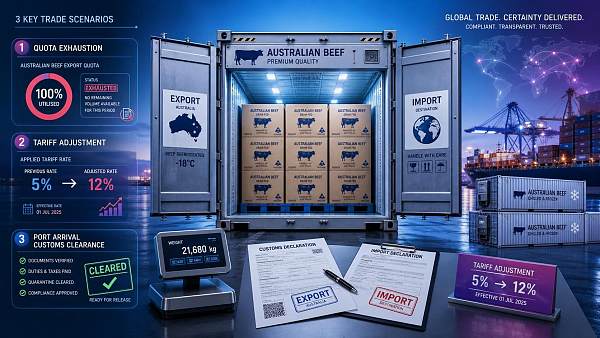
A partir del 20 de junio de 2026, el comercio de carne de vacuno australiana hacia China entra en una nueva etapa de ejecución: una vez agotada la cuota país anual el 18 de junio, toda la carne de vacuno procedente de Australia y destinada a Hong Kong y Macao, desde las 00:00 del 20 de junio, deberá estar sujeta sobre la base del arancel vigente a un derecho compensatorio del 55%. Para el sector, esto no es solo un cambio de precios, sino una señal directa de que las normas comerciales pasan, de los ajustes dentro de la cuota, a un mecanismo de salvaguardia ya en aplicación. Los importadores, compradores, empresas de transformación y distribución, así como la logística de despacho aduanero, deberán reevaluar en paralelo los costos, el origen de la mercancía y el ritmo de despacho.
Cambio de reglas ya confirmado
Según la información facilitada, el comunicado del Ministerio de Comercio confirma que la cuota país de 2026 para la carne de vacuno china procedente de Australia es de 205.000 toneladas, y que ya se agotó al 100% el 18 de junio. Desde las 00:00 del 20 de junio de 2026, toda la carne de vacuno que llegue a Hong Kong y Macao aplicará, sobre la base del arancel vigente, un derecho compensatorio del 55%.
Al mismo tiempo, la información confirmada muestra que esta medida se aplica de conformidad con el mecanismo de salvaguardia de tres años, en cumplimiento de las normas de la OMC, y cubre a Brasil, Argentina, Nueva Zelanda y otros principales países exportadores; por su naturaleza, pertenece a un arreglo de alivio comercial estandarizado y no a una medida de represalia específica contra un único objeto.
Del abastecimiento a la entrega ya se está haciendo visible un efecto en cadena
El lado importador debe afrontar primero los costos y el recálculo contractual
Para las empresas de comercio directo, el impacto más realista proviene del costo puesto en destino y de los arreglos de ejecución contractual. Dado que el momento de llegada al puerto ya se ha convertido en un importante umbral de cambio arancelario, las empresas necesitan volver a revisar las mercancías en tránsito, el momento de llegada al puerto y las condiciones de liquidación, y prestar atención a si la documentación aduanera, los documentos comerciales y las cláusulas de precio pueden respaldar el nuevo cálculo de costos. En términos de análisis, este tipo de cambio afecta primero a la cotización, a las expectativas de margen y a las decisiones posteriores de compra.
El abastecimiento y el reemplazo de origen deben ajustarse de forma coordinada
Para las empresas de compra de materias primas y los compradores aguas abajo, una vez aplicado el derecho compensatorio a la carne de vacuno australiana, la estructura de abastecimiento original podría enfrentarse a un nuevo reequilibrio. A juicio de observación, lo que las empresas deben vigilar no es una simple fluctuación de precios, sino la continuidad del suministro, el ritmo de entrega y si la transición de origen alternativo en el proceso de sustitución puede articularse sin problemas con la cualificación del proveedor y los documentos comerciales, para evitar que el cambio de abastecimiento afecte a la producción o a los arreglos de venta.
La fabricación y la circulación deben prestar atención al inventario y al ritmo de entrega
Para las empresas manufactureras de transformación, las empresas de distribución por canal y los proveedores relacionados con la cadena de suministro, el impacto puede reflejarse en la estructura de inventario, la ejecución de pedidos y la eficiencia de entrega. Si los costos de adquisición en origen aumentan o el ritmo de sustitución de origen se acelera, los eslabones aguas abajo podrían tener que reevaluar los ciclos de reposición, los arreglos de salida de mercancía y los mecanismos de cotización al cliente. Especialmente en situaciones en las que la eficiencia del despacho aduanero es objeto de atención, la importancia de la logística, el almacenamiento y la coordinación del despacho aduanero aumentará notablemente.
Varios puntos prácticos en los que las empresas deberían fijarse ahora
Primero confirmar el umbral entre mercancía en tránsito y tiempo de llegada al puerto
Las empresas deberían, en primer lugar, centrar la revisión en los pedidos en tránsito y en el hito de aplicación de “llegada al puerto desde las 00:00 del 20 de junio”, comprobando los periodos de embarque, los arreglos de llegada al puerto y el estado de preparación para el despacho aduanero. Según el análisis, este paso está directamente relacionado con si se producirán cambios evidentes en los costos, y también con si las posteriores cotizaciones a clientes y los ajustes internos de liquidación pueden realizarse a tiempo.
Recalcular la adquisición en lugar de seguir usando cotizaciones antiguas
La información facilitada indica claramente que los importadores deben reevaluar y recalcular de inmediato los costos. Para las empresas, esto significa que los departamentos de compras, finanzas, ventas y cadena de suministro deben actualizar de forma coordinada los canales de cálculo, evitando seguir utilizando los precios antiguos, el margen antiguo y los compromisos de entrega antiguos formados bajo la lógica de la cuota.
Prestar atención a la articulación normativa durante el cambio de origen
Si una empresa considera ajustar su estructura de abastecimiento, debería prestar aún más atención a si la cualificación del proveedor, la documentación comercial, la trazabilidad de la calidad y la coordinación de la entrega pueden asumirse de forma estable. A juicio de observación, el reemplazo no consiste solo en cambiar un objeto de compra; también implica la continuidad del despacho aduanero posterior, la preparación de la documentación de inspección y los requisitos de aceptación por parte del cliente.
Seguir de cerca los canales de ejecución posteriores y la reacción del mercado
Lo que se ha confirmado actualmente es el inicio de la aplicación del derecho compensatorio y su naturaleza básica, pero en la operación real las empresas aún deben seguir prestando atención a las aclaraciones oficiales posteriores, a los canales concretos de ejecución y a la evolución de la reacción del mercado. Especialmente en lo relativo a la eficiencia temporal del despacho aduanero, los arreglos comerciales y los ajustes de los contratos con clientes, conviene mantener un seguimiento dinámico en lugar de asumir resultados fijos de antemano.
Esto se parece más a una señal de ejecución ya materializada
Desde la perspectiva del sector, esta información es más adecuada para entenderse como un cambio en las reglas comerciales que ya ha entrado en fase de ejecución, y no solo como una advertencia general de orientación política. El momento ya definido, la situación de agotamiento de la cuota y los arreglos de imposición indican que las empresas relacionadas ya no pueden permanecer en una fase de mera observación.
Pero al mismo tiempo, de la observación se desprende que esto no significa que todos los impactos ya se hayan materializado por completo. Las empresas siguen necesitando prestar atención al ritmo real de despacho, a la eficiencia del cambio de abastecimiento y a la aceptación del nuevo marco de costos por parte del mercado. En otras palabras, aunque la regla ya se ha aplicado, el impacto del mercado y el proceso de adaptación operativa aún requieren observación continua.
Cómo debería entender el sector este cambio
En conjunto, la aplicación de la cuota de carne de vacuno australiana y la activación del derecho compensatorio del 55% desde el 20 de junio reflejan la puesta en marcha real del mecanismo de alivio comercial dentro de unas reglas ya definidas. Su significado para el sector reside más en recordar a los participantes del mercado que deben ajustar a tiempo la compra, la cotización, la entrega y los arreglos documentales, en lugar de interpretarlo simplemente como un acontecimiento emocional de corto plazo.
Actualmente, lo más adecuado es considerar esta información como una señal de cambio normativo ya efectiva: a nivel factual ya está claro, a nivel empresarial el impacto se está desplegando, y todavía será necesario seguir juzgando de forma continua en combinación con los canales de ejecución y la reacción del mercado.
Base de este texto y dirección de verificación posterior
Este texto se genera a partir del título de la información, la hora de ocurrencia del evento y el resumen del evento proporcionados por el usuario; los hechos citados se limitan al contenido ya facilitado. Para este tipo de cambios en las normas comerciales, normalmente también es necesario combinar de manera continua las comunicaciones oficiales, la información publicada por las autoridades reguladoras, la información de la aduana o del departamento主管 de comercio, la información de las asociaciones del sector, los documentos de organismos de normalización y los reportes de medios de autoridad para realizar una verificación cruzada continua.
Dado que en la entrada no se proporcionó ningún enlace concreto a fuentes oficiales, este texto no enumera enlaces específicos, y el origen oficial correspondiente aún requiere una verificación continua posterior. Los contenidos que merecen seguir observándose incluyen los detalles de la política, los canales de aplicación, los cambios en los documentos de licitación o compra, la reacción del sector y los ajustes de las empresas en la ejecución real.
Artículos relacionados
 ¿Cómo debe explicar la política de cookies de un sitio web B2B los fines del seguimiento?
 La UE exigirá declarar el código de identificación de cada producto a partir del 1 de noviembre; eBay y DHgate aplicarán la medida al mismo tiempo
 Amazon actualizará sus políticas a partir del 28 de octubre y prohibirá el uso de datos para entrenar modelos de lenguaje a gran escala
Productos relacionados
 Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝, creación de sitios web sin código impulsada por IA, creación rápida de sitios web multilingües independientes para comercio exterior en 10 minutos, aceleración mediante servidores globales y optimización SEO inteligente con IA, para ayudar a las empresas a conectarse eficazmente con los mercados globales. La combinación perfecta de tecnología y facilidad de uso simplifica al máximo la creación de sitios web para comercio exterior
 Servicios de optimización del sistema de doble motor AI+SEOEl sistema de optimización de doble motor AI+SEO de 易营宝, mediante la extracción inteligente de palabras clave con IA, la generación de contenido y la optimización técnica integral, ayuda a las empresas de comercio exterior a obtener tráfico orgánico de alta calidad y a mejorar significativamente el posicionamiento en buscadores y la tasa de conversión.
 Sistema de marketing publicitario inteligente AI+SEMAI+SEM impulsa la creación inteligente de anuncios, potenciando toda la cadena para un marketing publicitario preciso. El sistema genera automáticamente informes semanales/mensuales, la IA recomienda palabras clave y países de despliegue, monitorea indicadores clave en tiempo real y emite alertas inteligentes, inicia con un clic soluciones de despliegue de alta conversión, ayudando a adquirir clientes rápidamente y mejorar el ROI.
 Sistema de marketing en redes sociales AI+SNSSistema de marketing inteligente para redes sociales Yingyingbao AI+SNS: captura social precisa para la era de las redes sociales. Admite la sincronización de contenido con un solo clic en las principales plataformas, incluidas Facebook y LinkedIn. La reescritura de publicaciones impulsada por IA mejora la localización. El servicio de atención al cliente inteligente 24/7 y el análisis de perfiles de usuarios permiten a las empresas expandirse de manera eficiente a los mercados globales.
 Soluciones de marketing publicitario AI+SEMLas soluciones publicitarias SEM basadas en IA aprovechan la inteligencia artificial para mejorar significativamente la gestión de las campañas SEM. Mediante el uso de la IA para generar informes semanales y mensuales, estas soluciones presentan los datos de las cuentas en múltiples dimensiones, lo que permite una supervisión completa del rendimiento y las tendencias publicitarias. La IA ofrece recomendaciones precisas sobre palabras clave y países objetivo, elabora de forma inteligente textos publicitarios de alta conversión e inicia el despliegue eficiente de campañas con un solo clic, lo que acelera la adquisición de clientes para las empresas. Al mismo tiempo, el sistema supervisa las métricas principales en tiempo real, identifica de forma inteligente las fluctuaciones anormales y emite alertas oportunas, lo que garantiza un rendimiento publicitario estable y altos rendimientos.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Servicios de dominioEasyYun ofrece servicios profesionales de dominio, incluyendo consultas inteligentes, registro en un solo paso, protección de marca y gestión de ciclo completo, ayudando a las empresas a construir una imagen de marca digital.
 EasyOperate B2C Marketplace Transfronterizo y Sitio Web IndependienteEl sitio web independiente de comercio transfronterizo B2C de EasyStore es una solución integral de construcción de sitios web inteligentes y comercio electrónico transfronterizo desarrollada de forma independiente por EasyStore Information Technology (Beijing) Co., Ltd. El sistema está diseñado específicamente para pequeñas, medianas y grandes empresas exportadoras, integrando "construcción de sitios web, operación, marketing, publicidad y conversión" en una sola plataforma, ayudando a las empresas a crear rápidamente un sitio web independiente de comercio electrónico transfronterizo y lograr el crecimiento de las ventas globales y la expansión de la marca en el extranjero.
La plataforma admite múltiples idiomas, múltiples monedas y marketing multicanal, incorpora un sistema de traducción inteligente con IA y un sistema de optimización SEO, y es adecuada para mercados principales como el sudeste asiático, Europa y América, América Latina, Oriente Medio, etc., ayudando a las empresas manufactureras chinas a desplegar eficientemente su estrategia de comercio electrónico internacional. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。