- ما قنوات اكتساب العملاء التي ستتأثر باتجاهات التسويق عبر الحدود لعام 2026؟06-09-2026عرض التفاصيل
- ما مخاطر التجانس التي ينبغي توضيحها في تحليل قطاع إنشاء المواقع الذكية؟30-08-2026عرض التفاصيل
- كيف ستغير اتجاهات التسويق بالذكاء الاصطناعي لعام 2026 توزيع ميزانيات الإعلانات28-08-2026عرض التفاصيل
- هل سوق شهادات EV SSL ينكمش أم يتطور؟ كيف ينبغي للشركات تقييم شراء الشهادات؟11-08-2026عرض التفاصيل
- لماذا لم تعد الأساليب القديمة لـ amp seo 2020 فعّالة، وما التغييرات التي طرأت على محاور التحسين الحالية؟02-08-2026عرض التفاصيل
- كيف تختار موضوعات قسم أخبار الصناعة لتحقيق زيارات بحث عضوية بسهولة أكبر29-07-2026عرض التفاصيل
نفاد مخصص لحم البقر الأسترالي بعد التحويل إلى الرسوم الجمركية سيجلب ضغطًا
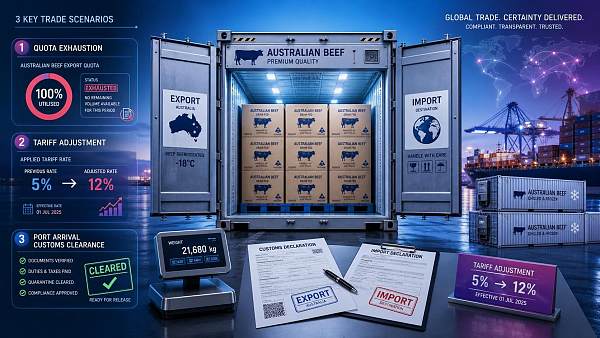
ابتداءً من 20 يونيو 2026، ستدخل تجارة لحوم الأبقار الأسترالية مع الصين مرحلة تنفيذ جديدة: فبعد استنفاد الحصة السنوية المخصصة لكل دولة في 18 يونيو، ستخضع لحوم الأبقار الأسترالية الواردة إلى الصين لرسوم حماية إضافية بنسبة 55%، تُضاف إلى الرسوم الجمركية الحالية، اعتبارًا من منتصف ليل 20 يونيو. بالنسبة للقطاع، لا يقتصر هذا التغيير على الأسعار فحسب، بل يُعدّ أيضًا مؤشرًا مباشرًا على تطبيق التحول في قواعد التجارة من نظام الحصص إلى آلية الحماية. ويتعين على المستوردين والمشترين وشركات التجهيز والتوزيع، بالإضافة إلى موظفي الجمارك والخدمات اللوجستية، تقييم التغييرات في التكاليف ومصادر البضائع وجداول التخليص الجمركي في آنٍ واحد.
تم تأكيد تغيير القاعدة
بحسب المعلومات المقدمة، أعلنت وزارة التجارة أن الحصة الوطنية الأسترالية لعام 2026 من لحوم الأبقار إلى الصين كانت 205,000 طن، والتي استُنفدت بالكامل في 18 يونيو. اعتبارًا من منتصف ليل 20 يونيو 2026، ستخضع جميع لحوم الأبقار الأسترالية التي تصل إلى هونغ كونغ لرسوم حماية بنسبة 55% بالإضافة إلى الرسوم الجمركية الحالية.
في غضون ذلك، تشير المعلومات المؤكدة إلى أن هذا الإجراء يُنفذ وفقًا لآلية الحماية الثلاثية المتوافقة مع قواعد منظمة التجارة العالمية، والتي تشمل دولًا مُصدِّرة رئيسية مثل البرازيل والأرجنتين ونيوزيلندا. وهو عبارة عن ترتيب معياري لمعالجة التجارة، وليس إجراءً مضادًا مُحددًا يستهدف كيانًا واحدًا.
بدأت الآثار المترتبة على عملية الشراء والتسليم تتضح.
يتمثل التحدي الأول للمستوردين في إعادة حساب التكاليف والعقود.
بالنسبة لشركات التجارة المباشرة، يتمثل التأثير المباشر الأكبر في تكاليف CIF وترتيبات تنفيذ العقود. ونظرًا لأن تاريخ الوصول أصبح معيارًا حاسمًا للانتقالات الجمركية، يتعين على الشركات إعادة التحقق من بضائعها أثناء النقل، ومواعيد الوصول، وشروط التسوية، والتأكد من أن البيانات الجمركية، والوثائق التجارية، وشروط الأسعار تدعم حسابات التكلفة الجديدة. وتشير التحليلات إلى أن هذه التغييرات تؤثر بشكل أساسي على التسعير، وتوقعات الربح، وقرارات الشراء اللاحقة.
يجب تعديل ترتيبات الشراء والتوريد البديلة في آن واحد.
بالنسبة لشركات توريد المواد الخام والمشترين النهائيين، قد يؤدي فرض تعريفات حماية على لحوم الأبقار الأسترالية إلى إعادة هيكلة عمليات الشراء الحالية. ومن منظور المراقبة، ينبغي للشركات التركيز بشكل أقل على تقلبات الأسعار، وأكثر على استمرارية التوريد، وجداول التسليم، والتنسيق السلس لمؤهلات الموردين والوثائق خلال الانتقال إلى مصادر بديلة، وذلك لتجنب أي اضطرابات في الإنتاج أو ترتيبات المبيعات نتيجةً لتغييرات الشراء.
في مراحل المعالجة والتوزيع، من الضروري التركيز على المخزون وجداول التسليم.
بالنسبة لشركات التصنيع والتوزيع ومقدمي خدمات سلسلة التوريد، قد يظهر التأثير في هيكل المخزون، وتلبية الطلبات، وسرعة التسليم. فإذا ارتفعت تكاليف الشراء في المراحل الأولية أو تسارعت وتيرة التوريد، فقد تحتاج الشركات في المراحل النهائية إلى إعادة تقييم دورات إعداد المخزون، وترتيبات الشحن، وآليات تسعير المنتجات للعملاء. ومع التركيز المتزايد على كفاءة التخليص الجمركي، ستزداد أهمية التنسيق بين الخدمات اللوجستية والتخزين والتخليص الجمركي بشكل ملحوظ.
هناك عدة نقاط عملية ينبغي على الشركات أن توليها اهتماماً بالغاً في الوقت الحالي.
أولاً، تأكد من الفترة الزمنية الفاصلة بين البضائع أثناء النقل ووصولها إلى الميناء.
ينبغي على الشركات أولاً مراجعة طلباتها أثناء الشحن، مع التركيز على الموعد النهائي للتنفيذ وهو "الشحن ابتداءً من منتصف ليل 20 يونيو"، والتحقق من جداول الشحن، وترتيبات الوصول، وإجراءات التخليص الجمركي. وتُظهر التحليلات أن هذه الخطوة حاسمة لتحديد ما إذا كانت التكاليف ستتغير بشكل ملحوظ، وما إذا كان بالإمكان تعديل عروض الأسعار اللاحقة للعملاء والتسويات الداخلية في الوقت المناسب.
أعد حسابات الشراء بدلاً من استخدام عرض الأسعار القديم.
أوضحت المعلومات المقدمة بوضوح أن على المستوردين إعادة تقييم التكاليف وإعادة حسابها فوراً. بالنسبة للشركات، يعني هذا ضرورة قيام إدارات المشتريات والمالية والمبيعات وسلسلة التوريد بتحديث أساليب حسابها لتجنب الاستمرار في استخدام الأسعار القديمة وهوامش الربح الإجمالية القديمة والتزامات التسليم القديمة القائمة على منطق الحصص.
التركيز على عملية الانتقال إلى الامتثال أثناء التحول إلى مصادر بديلة للسلع
إذا كانت الشركات تفكر في تعديل هيكل التوريد الخاص بها، فعليها إيلاء المزيد من الاهتمام لضمان سلاسة تنفيذ مؤهلات المورد، ووثائقه، وإمكانية تتبع الجودة، وتنسيق التسليم. وتشير الملاحظات إلى أن الاستبدال لا يقتصر على تغيير شريك التوريد فحسب، بل يشمل أيضًا استمرارية البيانات الجمركية اللاحقة، وإعداد وثائق التفتيش، ومتطلبات قبول العميل.
استمر في مراقبة إرشادات التنفيذ اللاحقة وردود فعل السوق.
ما تم تأكيده حاليًا هو تطبيق تعريفات الحماية وطبيعتها الأساسية. مع ذلك، لا يزال يتعين على الشركات متابعة البيانات الرسمية اللاحقة، والإرشادات التنفيذية المحددة، وردود فعل السوق. وبالنظر إلى جوانب مثل كفاءة التخليص الجمركي، والترتيبات التجارية، وتعديلات عقود العملاء، يُعدّ التتبع الديناميكي أنسب من تحديد نتائج ثابتة مسبقًا.
هذا أشبه بإشارة إلى أن الإجراء قد تم اتخاذه بالفعل.
من منظور القطاع، يُفسَّر هذا الخبر بدقة أكبر على أنه تغيير في قواعد التجارة دخل بالفعل مرحلة التنفيذ، وليس مجرد مؤشر عام على توجه السياسة. فالجدول الزمني المحدد بوضوح، وحالة استنفاد الحصص، والترتيبات الجمركية الإضافية، تعني أن الشركات المعنية لم يعد بإمكانها البقاء في حالة ترقب وانتظار.
مع ذلك، تشير الملاحظات إلى أن التأثيرات لم تظهر بالكامل بعد. لا تزال الشركات بحاجة إلى مراقبة عملية التخليص الجمركي الفعلية، وكفاءة تغيير مصادر التوريد، ومدى تقبّل السوق لهيكل التكاليف الجديد. بعبارة أخرى، على الرغم من تطبيق القواعد، إلا أن المتابعة المستمرة لردود فعل القطاع وتكييف الأعمال أمر ضروري.
كيف ينبغي للصناعة أن تفهم هذا التغيير؟
باختصار، يعكس استنفاد حصص لحوم الأبقار الأسترالية وتفعيل تعريفة الحماية بنسبة 55% اعتبارًا من 20 يونيو، التفعيل الفعلي لآلية معالجة التجارة وفقًا للقواعد المعمول بها. وتكمن أهميته بالنسبة للقطاع في تذكير المشاركين في السوق بضرورة تعديل ترتيبات الشراء والتسعير والتسليم والتوثيق في الوقت المناسب، بدلاً من اعتباره مجرد حدث عاطفي قصير الأجل.
في الوقت الحالي، من الأنسب اعتبار هذه المعلومات بمثابة إشارة إلى تغيير في القواعد دخل حيز التنفيذ بالفعل: فالحقائق واضحة، والتأثير على الأعمال التجارية يتكشف، ولا يزال هناك حاجة إلى مزيد من التقييم بناءً على إرشادات التنفيذ وردود فعل السوق.
تستند هذه المقالة إلى نتائج التحقق اللاحق.
تُنشأ هذه المقالة بناءً على عناوين الأخبار وأوقات الأحداث وملخصاتها التي يُدخلها المستخدمون، وتقتصر الحقائق المذكورة فيها على ما تم تقديمه. في مثل هذه التغييرات في قواعد التجارة، عادةً ما يكون التحقق المتبادل المستمر ضروريًا، وذلك من خلال الجمع بين الإعلانات الرسمية، والبيانات التنظيمية، والمعلومات الواردة من الجمارك أو السلطات التجارية، ومعلومات الجمعيات الصناعية، ووثائق منظمات المعايير، والتقارير الإعلامية الموثوقة.
نظراً لعدم وجود رابط محدد لمصدر رسمي في المدخلات، لا تتضمن هذه المقالة الرابط المحدد، ولا تزال المصادر الرسمية ذات الصلة بحاجة إلى التحقق. ينبغي إيلاء المزيد من الاهتمام لتفاصيل السياسة، وإرشادات التنفيذ، والتغييرات في وثائق المناقصات أو المشتريات، وآراء القطاع، والتعديلات التي تُجريها الشركات في التنفيذ الفعلي.
مقالات ذات صلة

منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。