- هل يمكن لمعدل النمو السنوي المتوسط أن يعكس الفرص الحقيقية في الأسواق الخارجية؟07-10-2026عرض التفاصيل
- ما قنوات اكتساب العملاء التي ستتأثر باتجاهات التسويق عبر الحدود لعام 2026؟06-09-2026عرض التفاصيل
- ما مخاطر التجانس التي ينبغي توضيحها في تحليل قطاع إنشاء المواقع الذكية؟30-08-2026عرض التفاصيل
- كيف ستغير اتجاهات التسويق بالذكاء الاصطناعي لعام 2026 توزيع ميزانيات الإعلانات28-08-2026عرض التفاصيل
- هل سوق شهادات EV SSL ينكمش أم يتطور؟ كيف ينبغي للشركات تقييم شراء الشهادات؟11-08-2026عرض التفاصيل
- لماذا لم تعد الأساليب القديمة لـ amp seo 2020 فعّالة، وما التغييرات التي طرأت على محاور التحسين الحالية؟02-08-2026عرض التفاصيل
ما الذي يحدد تكلفة إعلانات فيسبوك؟ تقدير الميزانية وأساليب خفض التكلفة
عندما يكون حساب الإعلانات على وشك التجديد، غالبًا ما يطرح القسم المالي سؤالين: لماذا يجلب نفس حجم الميزانية هذا الشهر عددًا أقل من العملاء المحتملين؛ وما حجم الميزانية الذي ينبغي اعتماده للجولة التالية كي لا تُنفق الأموال على مرات ظهور غير فعّالة. لا توجد «تكلفة موحدة» لإعلانات Facebook، إذ إن تكاليف إعلانات Facebook تتحدد أساسًا من خلال بيئة المزايدة، وقيمة الجمهور، وأداء المواد الإعلانية، ومسار التحويل، وطريقة إدارة الحملة. عند اعتماد الميزانية، لا ينبغي الاكتفاء بالنظر إلى سعر النقرة الواحدة أو العميل المحتمل الواحد، بل يجب تحديد أي مرحلة من مسار التحويل حدث فيها تغير التكلفة.
النهج الأكثر أمانًا هو تحديد تكلفة اكتساب العميل التي يمكن للنشاط التجاري تحملها أولًا، ثم الاستناد إليها لحساب ميزانية الاختبار والحد الأقصى للتوسّع. ارتفاع تكلفة الظهور لا يعني بالضرورة فشل الحملة: فالأسواق عالية القيمة، أو الجماهير شديدة التنافس، أو الجماهير ذات نية الشراء الأقوى تكون عادةً أعلى تكلفة بطبيعتها؛ وما يستدعي الحذر فعلًا هو ارتفاع التكلفة بالتزامن مع استمرار انخفاض معدل النقر إلى الظهور، ومعدل تحويل الصفحة المقصودة، ومعدل العملاء المحتملين المؤهلين.
فهم مكونات التكلفة: أين تُنفق الأموال تحديدًا
تعتمد إعلانات Facebook آلية المزايدة، ولا يتحدد الإنفاق الفعلي بعرض السعر وحده. يجمع النظام بين المبلغ الذي يرغب المعلن في دفعه، واحتمال اتخاذ المستخدم للإجراء، وإشارات مثل جودة الإعلان لتحديد فرص العرض. لذلك، لا ينبغي في اعتماد الميزانية مساواة «الميزانية اليومية» مباشرةً بـ«عدد العملاء المحتملين المتوقع»، إذ تفصل بينهما على الأقل مراحل الظهور، والنقر، والزيارة، والإرسال، وتأكيد المبيعات.
ومن بينها، تعد المرحلة الأخيرة الأنسب لاتخاذ قرارات الاعتماد. فالاحتساب بناءً على عدد عمليات إرسال النماذج فقط قد يدفع الفريق نحو زيارات منخفضة السعر وضعيفة النية؛ أما النظر إلى الصفقات المكتملة فقط فقد يمنع التعديل في الوقت المناسب بسبب طول الدورة. عمليًا، يمكن الاحتفاظ في الوقت نفسه بـ«تكلفة العميل المحتمل على منصة الإعلانات» و«تكلفة العميل المحتمل المؤهل بعد تأكيد المبيعات»، مع تحديد فترة الإحصاء لكل منهما بوضوح.
ما العوامل التي ترفع الميزانية، وما الذي يُعد تقلبًا طبيعيًا
عند دخول سوق جديد، تكون التكلفة في المرحلة الأولى غير مستقرة عادةً. فالحساب يفتقر إلى إشارات التحويل التاريخية، ولا يزال اختبار الجمهور والمواد الإعلانية والصفحة المقصودة جاريًا، ويحتاج النظام إلى تجميع الملاحظات؛ لذا فإن نفي جدوى القناة استنادًا إلى تكلفة الأسبوع الأول مبكرًا قد يؤدي إلى تفويت تركيبات فعّالة. لكن إذا استمر التشغيل لفترة ثم ارتفعت التكلفة فجأة، فينبغي التحقق بالترتيب التالي.
- هل الجمهور ضيق جدًا أو يتعرض للوصول المتكرر؟ إن تراكب شروط الاستهداف بشكل مفرط يقلص حجم الجمهور المتاح للمزايدة؛ وعندما تستهدف مجموعات إعلانية متعددة جماهير متشابهة، قد تحدث منافسة داخلية أيضًا. وغالبًا ما يعني استمرار ارتفاع التكرار وانخفاض معدل النقر إلى الظهور أن المواد الإعلانية أصابها الإرهاق أو أن الجمهور أصبح قريبًا من التشبع.
- هل المواد الإعلانية غير متوافقة مع السوق المستهدف؟ ينبغي أن تتوافق نقاط بيع المنتج واللغة وتعليمات الإجراء في الصور ومقاطع الفيديو القصيرة والنصوص الإعلانية مع عادات الفهم لدى المستخدمين المحليين. وإذا لم تستطع الفكرة الإبداعية جذب النقرات، فمن الصعب أن يعوض تحسين الصفحة لاحقًا ذلك.
- هل هدف التحسين متسق مع هدف النشاط التجاري؟ عند اتخاذ الزيارات هدفًا، سيبحث النظام عن الأشخاص الأكثر احتمالًا للنقر؛ وعند اتخاذ إرسال النماذج هدفًا، سيبحث عن الأشخاص الأكثر احتمالًا للإرسال. يختلف سعر وجودة هذين النوعين من الزيارات، ولا يمكن اعتبار التكلفة المنخفضة للأول ميزة مباشرة في اكتساب العملاء.
- هل انقطعت عملية استكمال التحويل؟ إن عدم اتساق وعد الإعلان مع المعلومات في الجزء الأول من الصفحة، أو بطء تحميل الصفحة، أو صعوبة تعبئة النموذج على الأجهزة المحمولة، كلها عوامل تُبقي ضغط التكلفة في جانب الإعلان. وزيادة الميزانية في هذه الحالة لن تؤدي إلا إلى تضخيم الهدر.
- هل تغيرت المنافسة الخارجية؟ قد تؤدي مواسم العروض الترويجية، أو فترات الترويج المكثف في القطاع، أو ارتفاع حدة المزايدة في المناطق الرائجة إلى زيادة تكلفة الظهور. وقد لا يمكن تجنب هذه التقلبات بالكامل، لكن يمكن توزيع المخاطر عبر المنطقة والفترة الزمنية وتركيبات المواد الإعلانية.
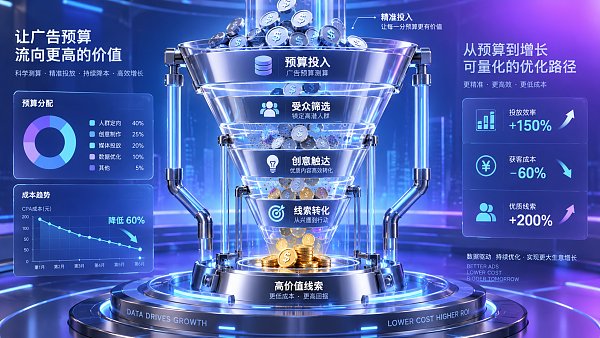
الميزانية ليست رقمًا يُحسم مباشرةً، بل تُحسب عكسيًا من تكلفة اكتساب العميل المقبولة
قبل الاعتماد، ينبغي التأكد أولًا مع مسؤول المبيعات أو الأعمال من الحد الأقصى لتكلفة التسويق المسموح استثمارها بعد انتقال العميل المحتمل المؤهل إلى المتابعة اللاحقة؛ ثم تقدير نسب التحويل التقريبية من النقر إلى الإرسال، ومن الإرسال إلى العميل المحتمل المؤهل، استنادًا إلى البيانات التاريخية أو الأهداف المرحلية. وعند عدم توفر بيانات تاريخية كافية، ينبغي تعريف ميزانية المرحلة الأولى على أنها «ميزانية تحقق»، لا كالتزام مباشر باكتساب العملاء على نطاق واسع.
على سبيل المثال، يمكن أن يتبع تقدير الميزانية هذا المنطق: تحديد الحد الأعلى لتكلفة العميل المحتمل المؤهل أولًا، ثم حساب تكلفة النموذج المسموح بها بناءً على معدل التأهيل؛ وحساب تكلفة النقرة المقبولة بناءً على معدل تحويل الصفحة المقصودة؛ وأخيرًا ترتيب فترة الاختبار وفقًا لعدد النقرات المتوقع. وينبغي الاحتفاظ بهامش معقول في كل مرحلة لتجنب إساءة تقييم أداء الإعلان بسبب تأخر متابعة المبيعات أو اختلافات نافذة الإسناد أو تقلبات المزايدة قصيرة الأجل.
لا يُنصح بتقسيم الميزانية بشكل مفرط في مرحلة الاختبار. فعندما تكون مجموعات الإعلانات كثيرة والإنفاق في كل مجموعة غير كافٍ، يصعب تحديد ما إذا كان الجمهور أو الفكرة الإبداعية أو الصفحة هو سبب الفروق. والترتيب الأكثر عملية هو الاحتفاظ بعدد محدود من تركيبات الجمهور الأساسية، مع اختبار عدد قليل من المواد الإعلانية ذات الفروق الواضحة؛ وتعديل متغير رئيسي واحد فقط في كل مرة، وتسجيل التغيرات في الظهور والنقرات والإرسالات والعملاء المحتملين المؤهلين قبل التعديل وبعده. بهذه الطريقة فقط تصبح تغيرات التكلفة قابلة للتفسير.
يركز خفض التكلفة على تقليل الإنفاق غير الفعّال، لا على خفض عرض السعر فحسب
قد يؤدي خفض عرض السعر مباشرةً إلى تقليل الظهور، وقد يجعل الحملة تفوّت الجماهير عالية القيمة أيضًا. والمسار الأكثر قابلية للتحكم لخفض التكلفة هو إيقاف التركيبات غير الفعّالة بوضوح أولًا، ثم توجيه الموارد إلى الأجزاء التي تظهر مؤشرات جودة. وعند مراجعة القسم المالي، يمكن طلب بيانات من فريق التشغيل مقسمة حسب البلد أو المنطقة والجمهور والمواد الإعلانية ومواضع العرض، بدلًا من الاكتفاء بالجدول الإجمالي للحساب.
- استبعد أولًا المواد الإعلانية ذات معدل النقر إلى الظهور المنخفض والتي حصلت بالفعل على عدد كافٍ من مرات الظهور، لتجنب استمرار الإنفاق على أفكار إبداعية تفتقر إلى الاهتمام.
- افحص مجموعات الإعلانات ذات النقرات المرتفعة والإرسالات المنخفضة، وأعطِ الأولوية لتصحيح معلومات الصفحة المقصودة وسرعة التحميل وتصميم النموذج.
- ميّز بين المصادر التي لديها «إرسالات كثيرة» وتلك التي لديها «معدل تأهيل مرتفع». شدد الاستهداف أو أضف عناصر فرز للمصادر منخفضة الجودة، لتجنب أن تخفي تكلفة العملاء المحتملين المنخفضة ظاهريًا الهدر الفعلي.
- احسب جمهور إعادة التسويق وجمهور الوصول لأول مرة بشكل منفصل. فالأول غالبًا ما يتحول بوتيرة أسرع، لكن حجمه محدود، ولا يمكن استخدام تكلفته بدلًا من تكلفة اكتساب العملاء الإجمالية.
- ضع قواعد لإيقاف التركيبات التي تتجاوز عتبة التكلفة باستمرار ولا تظهر أي مؤشرات تحسن، مع الاحتفاظ بميزانية اختبار ضرورية لمنع بقاء الحساب معتمدًا على الجمهور القديم فقط.
عندما تتعدد مناطق التشغيل ونسخ المواد الإعلانية والحملات، قد يؤدي التجميع اليدوي إلى اختلافات في معايير البيانات بسهولة. وعند الحاجة إلى تقديم تقارير دورية للإدارة، يمكن الاستفادة من وظائف مراقبة المؤشرات الأساسية والإنذارات الذكية وإنشاء التقارير الأسبوعية والشهرية في نظام التسويق الذكي للإعلانات AI+SEM لمراجعة المنطقة واستراتيجية الكلمات المفتاحية وأداء الحملة ضمن منظور بيانات موحد. ولا يتمثل محور الاعتماد في الأتمتة ذاتها، بل في القدرة على فهم أسباب الزيادة أو النقصان في الميزانية والاحتفاظ بسجلات تعديلات قابلة للتتبع.
ما المعلومات التي ينبغي طلبها عند الاعتماد
ينبغي أن يوضح طلب التشغيل القابل للاستخدام في اتخاذ القرار، كحد أدنى، هدف الحملة، ونطاق المنطقة والجمهور، وفترة الميزانية، وحدث التحويل الأساسي، والحد الأعلى للتكلفة، وشروط الإيقاف. وإذا اقتصر الطلب على كتابة «توسيع الظهور» أو «زيادة العملاء المحتملين» من دون توضيح تعريف جودة العميل المحتمل وطريقة المتابعة اللاحقة، فسيكون من الصعب تقييم العائد الحقيقي للميزانية.
أما المراجعة الشهرية، فينبغي أن تجمع بين «القيمة المخططة، والإنفاق الفعلي، والتحويلات في كل مرحلة، ومعدل العملاء المحتملين المؤهلين، وأسباب الاستثناءات، والتعديلات التالية». وبهذه الطريقة، حتى إذا ارتفعت تكلفة إعلانات Facebook مؤقتًا، يمكن تحديد ما إذا كان ذلك تقلبًا طبيعيًا ناتجًا عن اشتداد المنافسة، أم مشكلة هيكلية سببها عدم فعالية المواد الإعلانية أو الصفحة أو الجمهور. لا يمكن التحكم في التكلفة إلا عند القدرة على تفسيرها؛ ولا تصبح الموافقة على الميزانية مجرد حكم على تكلفة وسائط إعلانية إلا عند ربط بيانات الإعلان بنتائج الأعمال.
مقالات ذات صلة
 هل تستطيع خدمات مراقبة بيانات وسائل التواصل الاجتماعي التعرّف بدقة على الإشارات السلبية إلى العلامة التجارية؟
 كيف تستخدم الذكاء الاصطناعي لإدارة وسائل التواصل الاجتماعي عبر منصات متعددة مع تجنب تشابه المحتوى؟
 كيف تُحسب تكلفة اكتساب كل استفسار مؤهل من خلال التسويق عبر وسائل التواصل الاجتماعي في الأسواق الخارجية؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。