- لقاء APEC في شنتشن: طلبات التجارة الإلكترونية عبر الحدود تعزز التعاون الاقتصادي والتجاري في منطقة آسيا والمحيط الهادئ08-11-2026عرض التفاصيل
- عُقدت فعالية للتواصل والتنسيق بشأن قطارات الشحن بين الصين وأوروبا خلال معرض الصين الدولي للاستيراد، مع التركيز على صادرات التجارة الإلكترونية العابرة للحدود بنظام B2B07-11-2026عرض التفاصيل
- وزارة التجارة ترد على فرض الاتحاد الأوروبي رسومًا وضرائب إضافية على الواردات منخفضة القيمة06-11-2026عرض التفاصيل
- إصدار تقريرين حول تطور الإنترنت في مؤتمر الإنترنت العالمي لعام 202605-11-2026عرض التفاصيل
- بلغت إيرادات أنشطة الإنترنت للشركات التي يتجاوز حجمها الحد المحدد إحصائياً 17,160 مليار يوان في الأرباع الثلاثة الأولى، وارتفعت الأرباح بنسبة 17.6%05-11-2026عرض التفاصيل
- إيرادات Shopify وحجم المعاملات في الربع الثالث دون التوقعات، وتراجع حاد للسهم قبل افتتاح السوق04-11-2026عرض التفاصيل
كيف تُوزَّع ميزانية الإعلانات المدعومة بالذكاء الاصطناعي؟ حدود الأتمتة والتدخل البشري
في توزيع ميزانية الإعلانات المدعومة بالذكاء الاصطناعي، لا تكمن الفكرة في تسليم كامل الميزانية للخوارزمية، بل في أن يحدد الإنسان أولاً إجمالي الميزانية والحد الأدنى للربحية وأولويات الأسواق، ثم يترك للنظام تحسين عروض الأسعار وحركة الزيارات ضمن نطاق يمكن التحكم فيه. وبالنسبة إلى المعلنين المهتمين بـ anzeigenschaltung mit ki، ينبغي تقييم فعالية الأتمتة بناءً على الاستفسارات المؤهلة والطلبات والأرباح، لا على عدد النقرات وحده.
ما الأسواق والأهداف التي ينبغي تخصيص الميزانية لها أولاً؟
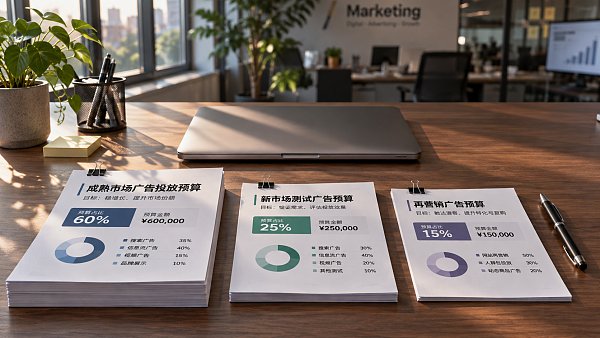
قبل إعداد الإعلانات، حدد أولاً ما تريد تحقيقه خلال هذه الفترة: تهتم شركات B2B عادةً بالاستفسارات المؤهلة والصفقات اللاحقة، بينما تركز المتاجر العابرة للحدود على الطلبات الفعلية وتكلفة اكتساب العملاء والأرباح. تختلف أسس توزيع الميزانية باختلاف الأهداف، لذلك لا يمكن تطبيق النسب التي تقترحها المنصة مباشرةً.
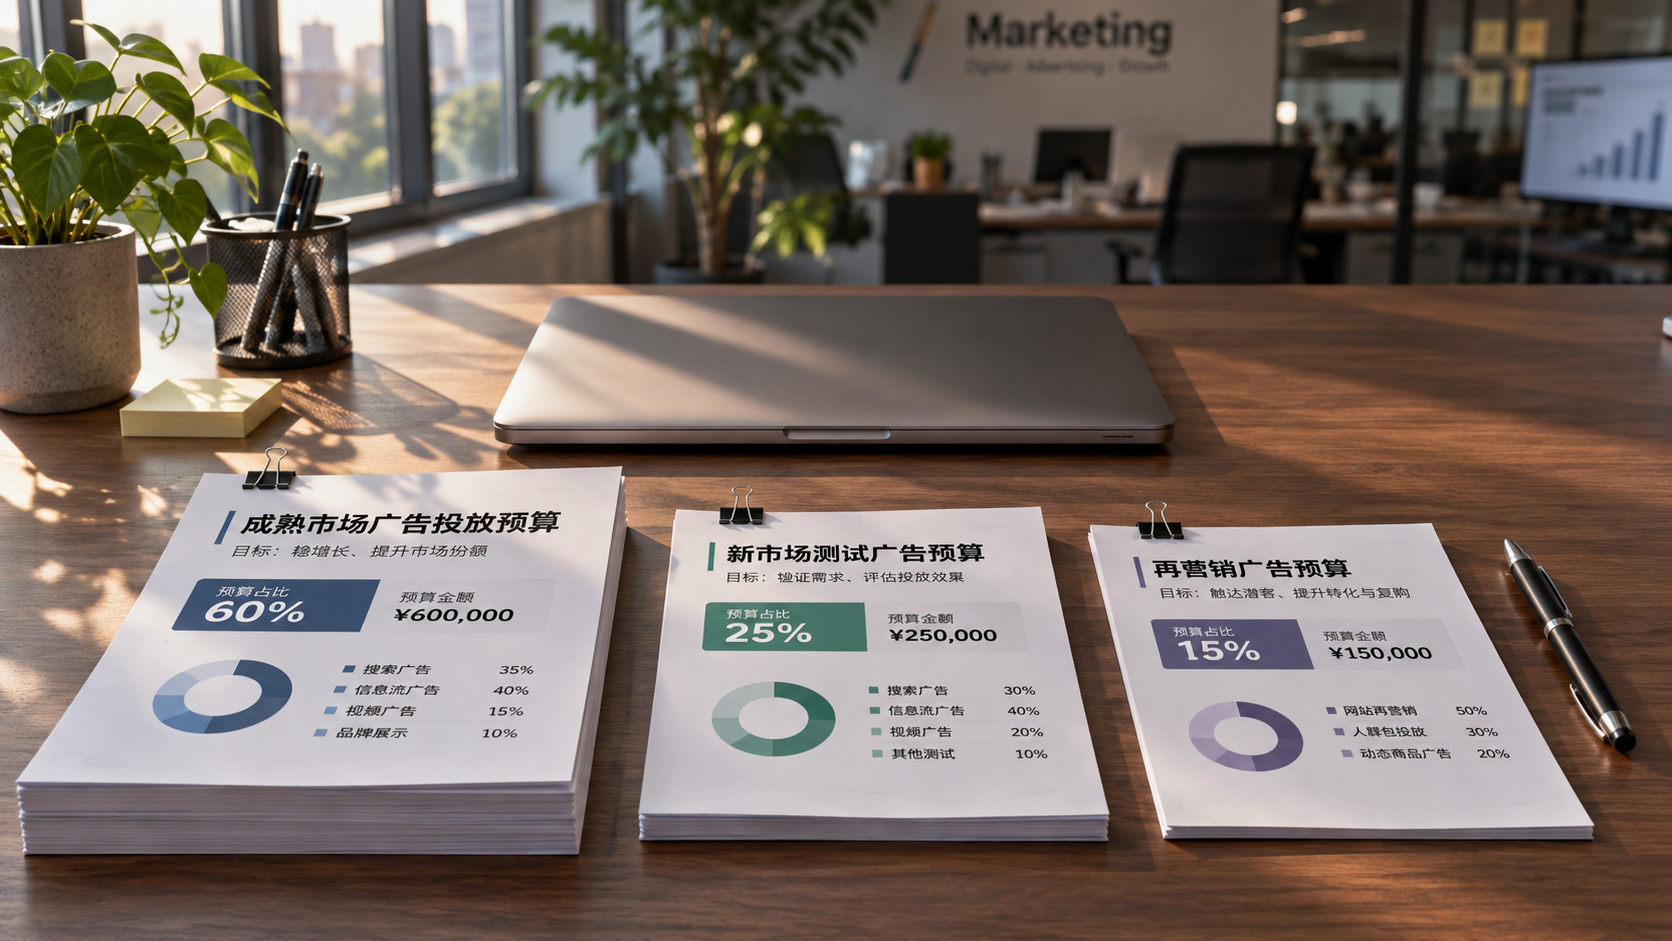
بعد ذلك، قسّم الميزانية إلى مخصصات حسب السوق والمنتج ومرحلة مسار التحويل. يمكن للأسواق التي تحقق مبيعات مستقرة أن تتولى الجزء الأكبر من مهام اكتساب العملاء، وينبغي تخصيص ميزانية اختبار مستقلة للأسواق الجديدة. كما يجب الاحتفاظ بمخصصات لحملات التقاط الطلب، مثل الكلمات المفتاحية المرتبطة بالعلامة التجارية وإعادة الاستهداف، لتجنب استحواذ الحملات ذات الزيارات المرتفعة والنية الشرائية المنخفضة على الميزانية.
على سبيل المثال، إذا كانت الميزانية الشهرية 100,000 يوان، فيمكن تخصيص 60,000 يوان مبدئياً للحفاظ على الأسواق والمنتجات التي تحقق مبيعات بالفعل، و20,000 يوان لاختبار أسواق ومواد إعلانية جديدة، والمبلغ المتبقي، وهو 20,000 يوان، لعمليات البحث عن العلامة التجارية وإعادة الاستهداف. هذا مجرد مثال للبدء؛ وينبغي تعديل النسب الفعلية وفقاً للبيانات التاريخية وأولويات العمل.
إذا كانت الشركة حديثة العهد بالإعلانات ولا تملك بيانات تاريخية موثوقة، فعليها تقليل عدد البلدان والمنتجات والمجموعات الإعلانية التي تختبرها في الوقت نفسه. فتوزيع الميزانية على نطاق واسع يجعل من الصعب على كل مجموعة جمع إشارات تحويل كافية، كما يصعب على فريق التسويق تحديد ما إذا كان ضعف الأداء ناتجاً عن السوق أم عن نقص البيانات.
ما الذي يستطيع الذكاء الاصطناعي توزيعه تلقائياً، وما الذي يجب أن يقرره الإنسان؟
في منصات الإعلان التي تدعم الأتمتة، يستطيع النظام عادةً تعديل عروض الأسعار لكل مزاد استناداً إلى إشارات المستخدمين، أو توزيع الميزانية بين الحملات والمجموعات الإعلانية المؤهلة. كما يمكنه دمج المواد الإعلانية والبحث عن جماهير يُحتمل أن تقوم بالتحويل. وتعتمد القدرات المحددة على المنصة ونوع الحملة وإعداداتها.
تعتمد هذه القدرات على موثوقية الأهداف والبيانات. يجيد النظام تحسين الأحداث التي يستطيع رصدها، لكنه لا يستطيع التحقق بنفسه مما إذا كان الاستفسار الوارد من مشترٍ مستهدف، كما أنه لا يعرف بالضرورة تكاليف الشحن لطلب معين أو مخاطر استرداد المبلغ أو نتائج متابعة فريق المبيعات.
لذلك، ينبغي أن يحدد الإنسان سقف الميزانية الإجمالية والبلدان المستهدفة والمنتجات المحظور الإعلان عنها ومتطلبات الربحية وقواعد سلامة العلامة التجارية. كما ينبغي الاحتفاظ بحق المراجعة البشرية للعملاء المهمين والمنتجات محدودة المخزون والأسواق الحساسة تنظيمياً، وعدم الاعتماد على توقعات المنصة وحدها لاتخاذ قرار مواصلة الإنفاق.
على سبيل المثال، قد تكون تكلفة إرسال نموذج في سوق ما منخفضة جداً، لكن فريق المبيعات يكتشف أن كثيراً من الاستفسارات تأتي من طلاب أو موردين لا يملكون صلاحية الشراء. في هذه الحالة، لا ينبغي زيادة الإنفاق لمجرد ارتفاع عدد النماذج المرسلة؛ بل يجب تعديل الاستهداف وأسئلة النموذج، وإرسال بيانات العملاء المحتملين المؤهلين بعد مراجعتها إلى منصة الإعلان.
كيف تحدد أهداف التكلفة لتجنب زيادة الإنفاق على حساب الأرباح؟
ابدأ بحساب تكلفة اكتساب العميل التي تستطيع الشركة تحملها. يمكن للمتاجر تقدير هامش الإنفاق الإعلاني بطرح تكاليف السلع والشحن ورسوم الدفع وغيرها من التكاليف المتغيرة من إيرادات الطلبات. أما شركات B2B، فعليها إجراء الحساب بالاستناد إلى هامش ربح العملاء ومعدل تحويل العملاء المحتملين المؤهلين إلى صفقات وتكاليف المبيعات، لا إلى قيمة الطلب الأول وحدها.
افترض أن متوسط معدل تحويل العميل المحتمل المؤهل إلى صفقة هو 5%، وأن كل صفقة تحقق هامش ربح قدره 10,000 يوان قبل خصم تكاليف الإعلان. عندئذٍ يعادل متوسط هامش الربح لكل عميل محتمل مؤهل 500 يوان. وإذا لزم تخصيص موازنة لتكاليف المبيعات وغيرها، فيجب أن تكون تكلفة العميل المحتمل المقبولة فعلياً أقل من 500 يوان.
يجب أن يستند هذا الرقم إلى بيانات تاريخية موثوقة بما يكفي، مع التمييز بين الأسواق والمنتجات. وإذا كانت دورة المبيعات طويلة أو معدل التحويل متقلباً، فيمكن البدء بسقف اختبار متحفظ، ثم تعديله مع تراكم بيانات جودة العملاء المحتملين والصفقات. لا تتعامل مع أرقام المثال على أنها معيار للقطاع.
تستخدم المتاجر عادةً العائد على الإنفاق الإعلاني لقياس العلاقة بين الإيرادات والإنفاق الإعلاني، لكن ارتفاع العائد لا يعني بالضرورة تحقيق الربح. فالخصومات والمرتجعات والضرائب وتكاليف تنفيذ الطلبات كلها تؤثر في النتيجة؛ لذلك ينبغي أيضاً احتساب هامش المساهمة بعد الإعلان والإيرادات الفعلية بعد خصم المبالغ المستردة.
كيف تجهز البيانات والتتبع لتستند الأتمتة إلى أساس موثوق؟
قبل إطلاق الإعلانات، تحقق من أن الموقع يسجل بدقة الأحداث الرئيسية، مثل إرسال النماذج والنقر على أرقام الهواتف والشراء، وأنه يستبعد الإرسالات التجريبية والتسجيلات المكررة. فقد تؤدي عمليات الانتقال بين النطاقات وصفحات الدفع والصفحات متعددة اللغات إلى فقدان بعض البيانات، لذا تحقق من كل منها قبل زيادة الميزانية رسمياً.
بالنسبة إلى مواقع B2B، يُنصح بتمييز الاستفسارات الأولية والاستفسارات المؤهلة والفرص التجارية والصفقات في نظام إدارة العملاء، ثم تحديد المراحل التي يمكن إرسال بياناتها إلى منصة الإعلان بما يتوافق مع الأنظمة. فإذا اعتُبر كل إرسال لنموذج تحويلاً، فقد يواصل النظام البحث عن عملاء محتملين رخيصين لكنهم غير مؤهلين.
قبل إرسال البيانات، تحقق من موافقة المستخدمين ومتطلبات الخصوصية المعمول بها في المناطق المعنية وقواعد المنصة، وتجنب تحميل أي معلومات شخصية غير ضرورية. وفي أسواق مثل أوروبا، ينبغي مراجعة خطة التتبع مع الفريق القانوني أو فريق الامتثال للتأكد من توافق استخدام البيانات مع متطلبات مواقع ممارسة الأعمال الفعلية.
يجب أيضاً توحيد أسس احتساب البيانات المالية والتسويقية: اتفق مسبقاً على توقيت تسجيل الإنفاق الإعلاني وموعد خصم المبالغ المستردة وما يُحتسب استفساراً مؤهلاً. وعند إجراء حسابات مشتركة بين الأقسام، يمكن الرجوع إلى بحث حول التحول الرقمي للشؤون المالية في الشركات ضمن نموذج الخدمات المالية المشتركة للتعرف على الأفكار ذات الصلة بالتحول الرقمي للشؤون المالية.
متى ينبغي تعديل الميزانية أثناء تشغيل الإعلانات؟
ضع جدولاً منتظماً للمراجعة، وابدأ بالتحقق من سلامة التتبع وما إذا كانت الميزانية مقيدة، ثم قارن الإنفاق والتحويلات المؤهلة والتكاليف بين الأسواق. يمكن مراقبة الحالات غير المعتادة يومياً، لكن لا تُجرِ تغييرات كبيرة ومتكررة بسبب تقلبات يوم واحد؛ بل حدد فترة التقييم وفقاً لحجم التحويلات ودورة المبيعات.
يمكن زيادة ميزانية الحملات ذات الأداء المستقر وإمكانات النمو على مراحل، مع مراقبة ما إذا كان الإنفاق الإضافي لا يزال يحقق عملاء محتملين مؤهلين أو طلبات مربحة. وينبغي تحديد حجم كل تعديل ومدة المراقبة وفقاً لتوصيات المنصة والأداء الفعلي للحساب، وتجنب تغيير عدة إعدادات في الوقت نفسه.
إذا استمر إنفاق حملة ما في الارتفاع من دون تحقيق تحويلات مؤهلة كافية، فتحقق أولاً من سرعة صفحة الهبوط وأعطال النماذج وتتبع التحويلات، ثم راجع مصطلحات البحث والجمهور والمواد الإعلانية والسوق المستهدف. يساعد تعديل الحملة أو إيقافها مؤقتاً بعد تحديد المشكلة على معرفة أسبابها أكثر من مجرد خفض الميزانية.
ينبغي تحديد سقف الميزانية ومدة المراقبة وشروط الاستمرار مسبقاً عند اختبار سوق جديد، مثل الوصول إلى عدد معين من العملاء المحتملين المؤهلين مع بقاء التكلفة ضمن النطاق المقبول. وإذا لم تتوفر بيانات كافية عند انتهاء المدة، فتحقق أولاً مما إذا كان حجم العينة غير كافٍ، بدلاً من الحكم مباشرةً بعدم جدوى السوق.
حدود التدخل البشري: ما الإشارات التي تتطلب معالجة فورية؟
عند حدوث خصومات غير معتادة أو تعطل التتبع أو عرض الإعلانات عن طريق الخطأ في مناطق غير مستهدفة أو نفاد المخزون أو مخالفة اللوائح الإعلانية المحلية، ينبغي تقييد الميزانية فوراً وإيقاف الحملات المعنية مؤقتاً والتحقق من السبب. لا ينبغي انتظار أن يصحح النظام الآلي هذه المخاطر التشغيلية والتنظيمية بنفسه.
أما تقلبات التكلفة التي تقع ضمن النطاق الطبيعي، فينبغي مراقبة البيانات أولاً قبل اتخاذ قرار بالتدخل. وبعد تعديل الأهداف أو الجمهور أو المواد الإعلانية، على وجه الخصوص، يجب إتاحة وقت معقول للنظام ولتحويلات المستخدمين؛ إذ قد تجعل التعديلات المتكررة جداً مقارنة النتائج قبل التغيير وبعده صعبة.
يُنصح بتسجيل التغييرات، بما في ذلك تاريخ التعديل وسببه ومحتواه والنتيجة المتوقعة. وعند المراجعة، قارن بيانات المنصة وتحليلات الموقع وملاحظات فريق المبيعات، للتمييز بين تغيرات العملاء المحتملين الناتجة عن الإعلانات وتأثير العوامل الخارجية مثل المواسم والعروض الترويجية والمخزون.
الخلاصة: ضع الأتمتة ضمن إطار ميزانية قابل للقياس
يصلح الذكاء الاصطناعي لإدارة عروض الأسعار في الوقت الفعلي والتعرف على الإشارات وتحسين الميزانية ضمن نطاق معين، بينما يتولى الإنسان تحديد الأهداف وحدود التكلفة وجودة البيانات وإدارة المخاطر. قسّم الميزانية أولاً إلى مخصصات، ثم تحقق من سلامة التتبع وجودة العملاء المحتملين، وبعدها عدّلها تدريجياً بناءً على نتائج المراجعة؛ فبهذه الطريقة تخدم الأتمتة النمو فعلياً.
على الشركات التي تنشئ مواقع إلكترونية للأسواق الخارجية وتنفذ حملات ترويجية في الوقت نفسه أن تراجع صفحات الهبوط والمحتوى متعدد اللغات والحسابات الإعلانية ومتابعة المبيعات معاً. وسواء اخترت بناء فريق داخلي أو الاستعانة بمزودي خدمات مثل易营宝، ينبغي للمعلنين توضيح ملكية البيانات وصلاحيات الميزانية وآلية احتساب النتائج.
مقالات ذات صلة
 كيف تتجنب تكرار المحتوى بعد إنشاء المقالات دفعة واحدة باستخدام الذكاء الاصطناعي؟
 كيف تُوزَّع ميزانية الإعلانات المدعومة بالذكاء الاصطناعي؟ حدود الأتمتة والتدخل البشري
 هل يؤدي الاعتماد على أدوات الأتمتة إلى تراجع قدرات الفريق في مجال SEO؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。