- Quelles canaux d’acquisition de clients les tendances du marketing transfrontalier en 2026 influenceront-elles ?Sep 06, 2026Voir les détails
- Quels risques d’homogénéisation faut-il identifier dans l’analyse du secteur de la création intelligente de sites web ?Aug 30, 2026Voir les détails
- Comment les tendances du marketing par IA en 2026 vont-elles modifier la répartition des budgets publicitaires ?Aug 28, 2026Voir les détails
- Le marché de l’authentification EV SSL est-il en contraction ou en phase de montée en gamme ? Comment les entreprises doivent-elles évaluer l’achat de certificats ?Aug 11, 2026Voir les détails
- Pourquoi les anciennes méthodes d’AMP SEO 2020 ne sont-elles plus efficaces et quelles sont les évolutions actuelles des priorités d’optimisation ?Aug 02, 2026Voir les détails
- Comment choisir les sujets de la rubrique Actualités du secteur pour générer plus facilement du trafic de recherche organiqueJul 29, 2026Voir les détails
Activation du domaine SEAEC Unified API gateway, accord contraignant pour le paiement et la connexion fiscale des sites indépendants des six pays de l'ASEAN
Le 10 juillet 2026, l’Alliance du e-commerce d’Asie du Sud-Est SEAEC a annoncé l’entrée en phase d’activation obligatoire de la passerelle commerciale unifiée UCG, et, à compter du 12 juillet, a imposé des exigences d’accès unifiées via UCG pour les sites indépendants B2C destinés à l’Indonésie, à la Thaïlande, au Vietnam, à la Malaisie, aux Philippines et à Singapour. Pour les vendeurs e-commerce transfrontaliers, les équipes d’exploitation de sites indépendants, les prestataires de services de paiement ainsi que les maillons des services liés à la fiscalité, il ne s’agit pas d’une simple mise à jour d’interface technique, mais d’un seuil explicite posé sur la capacité de couverture des paiements locaux et de calcul automatique de la fiscalité ; et les sites non conformes seront confrontés à une perte de priorité sur les plateformes de comparaison de prix et à des restrictions de diffusion de trafic, ce qui mérite une attention continue de la part du secteur.
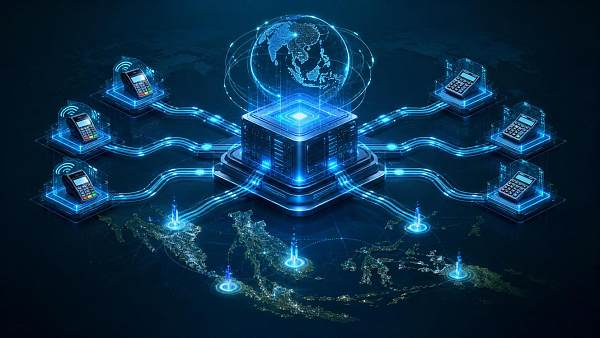
Informations confirmées sur l’activation obligatoire de l’UCG
Selon les informations déjà fournies, SEAEC a annoncé le 10 juillet 2026 que sa Unified Commerce Gateway (UCG) serait officiellement activée de manière obligatoire. À partir du 12 juillet 2026, tous les sites indépendants B2C destinés aux six pays de l’ASEAN devront passer par l’UCG pour accéder aux passerelles de paiement locales grand public, et intégrer un moteur de calcul fiscal automatique.
Les moyens de paiement locaux explicitement mentionnés incluent DANA, PromptPay et GrabPay ; les catégories de calcul fiscal explicitement mentionnées incluent la TVA, la GST et la PPN. Les marchés concernés explicitement mentionnés sont l’Indonésie, la Thaïlande, le Vietnam, la Malaisie, les Philippines et Singapour.
Par ailleurs, la conséquence confirmée est la suivante : les sites qui n’ont pas terminé la connexion correspondante seront déclassés par les principales plateformes de comparaison de prix et soumis à des restrictions de diffusion du trafic.
Impact prioritaire sur l’exploitation des sites et les parcours de conversion commerciale
Les vendeurs de sites indépendants doivent réexaminer la conformité des configurations des sites destinés à l’ASEAN
Du point de vue du secteur, les sites B2C qui vendent directement des produits aux consommateurs de l’ASEAN seront les premiers touchés. La raison en est que cette exigence s’applique directement à deux maillons essentiels de la transaction : l’accès aux paiements et le calcul fiscal. L’impact ne se limite pas au niveau technique ; il s’étendra aussi à la capacité du site à maintenir une exposition normale, à l’efficacité d’apport de trafic des plateformes de comparaison de prix et à l’intégrité du processus de règlement des commandes.
Le changement auquel ces entreprises doivent actuellement prêter attention consiste à savoir si le site existant a déjà finalisé l’intégration via UCG, et pas seulement s’il a déjà intégré un certain moyen de paiement ou configuré des règles fiscales de base. Les deux ne sont pas entièrement équivalents.
Les prestataires de services de paiement et les prestataires de services techniques feront face à une pression d’intégration plus fréquente
À observer de près, les prestataires de services de paiement, les prestataires de services de création de sites, les équipes d’intégration de systèmes et les fournisseurs de middleware seront également directement touchés. La raison en est que le respect des nouvelles exigences par la couche front-end dépend souvent de la synchronisation de l’interface back-end, du routage des paiements, de la connexion au moteur fiscal et du mécanisme de traitement des exceptions.
Le point clé à surveiller pour ce type de prestataires est de savoir si le système client doit être adapté à l’UCG, ainsi que les voies de mise en œuvre concrètes des moyens de paiement et du calcul fiscal sur les différents marchés de l’ASEAN dans le cadre de la passerelle unifiée. Pour les prestataires de services, l’impact se manifeste principalement par le rythme des modifications d’API, le calendrier de livraison côté client et la garantie de stabilité après mise en ligne.
Les contraintes sur les étapes d’acquisition de trafic sont en train de se déplacer vers l’amont
Pour les exploitants de canaux qui dépendent des plateformes de comparaison de prix pour obtenir du trafic, ainsi que pour les équipes de commerce de marque à l’international, l’impact de cette information ne se limite pas au taux de réussite des paiements ou à la précision fiscale. Les informations confirmées indiquent que les sites non conformes seront déclassés et verront leur diffusion de trafic limitée ; cela signifie que les exigences de conformité se déplacent déjà vers le point d’entrée d’acquisition de clients.
Autrement dit, certaines entreprises ont par le passé considéré les paiements et la fiscalité comme des questions de back-end transactionnel, mais dans le cadre des règles actuelles, elles sont désormais directement liées au mécanisme de diffusion de trafic en front-end. Ce qu’il faut noter, ce n’est plus seulement la possibilité de vendre, mais aussi la possibilité d’être vu.
Quels sont les points pratiques que les entreprises devraient surveiller en priorité ?
Vérifier d’abord si « déjà intégré » et « intégré via UCG » sont cohérents
À l’analyse, l’un des risques les plus faciles à négliger pour de nombreuses entreprises est de considérer qu’une intégration existante à une passerelle de paiement locale équivaut à être conforme aux nouvelles règles. Cette exigence indique clairement « via UCG » ; par conséquent, les entreprises doivent vérifier si leur solution actuelle relève bien d’une intégration valide dans le cadre UCG, et non simplement si elles disposent de capacités de paiement telles que DANA, PromptPay ou GrabPay.
Le moteur fiscal couvre-t-il réellement les marchés de vente ?
Le moteur de calcul fiscal automatique a été explicitement inclus dans les exigences obligatoires ; les entreprises doivent vérifier si leurs sites dans les six pays de l’ASEAN couvrent déjà les capacités de calcul liées à la TVA, à la GST et à la PPN, et si ces capacités ont bien été intégrées dans le parcours réel de passation de commande. Ce qu’il faut retenir ici, c’est que la règle concerne l’appel effectif dans l’exécution des commandes, et non un simple affichage.
Les marchés clés et les canaux clés doivent être examinés en priorité
Pour les sites couvrant simultanément plusieurs marchés de l’ASEAN, il convient en pratique d’examiner en priorité les sites ou lignes d’activité dont la dépendance au trafic est élevée et la part des plateformes de comparaison de prix importante. Étant donné que les conséquences de la sanction confirmée sont directement liées au déclassement et aux restrictions de diffusion du trafic, les équipes concernées doivent d’abord déterminer quels marchés, quels sites et quelles pages sont les plus susceptibles d’être touchés immédiatement.
Continuer à suivre l’expression des règles ultérieures et le périmètre d’exécution
À ce stade, on connaît déjà l’activation obligatoire de l’UCG, le périmètre d’intégration, les pays concernés et les conséquences en cas de non-conformité ; toutefois, il reste pertinent de continuer à suivre si les autorités publieront des explications d’exécution plus détaillées. Dans la communication interne, les explications client, le calendrier des projets et la coopération avec les fournisseurs, les entreprises doivent distinguer clairement « exigences confirmées » et « détails d’exécution encore à vérifier », afin d’éviter de traiter une hypothèse comme une règle établie.
Ceci ressemble davantage à un signal clair de standardisation des contraintes
Du point de vue de l’observation et non des faits déjà établis, le signal transmis par cette information est assez clair : pour les sites B2C destinés aux marchés de l’ASEAN, la localisation des paiements et l’automatisation fiscale passent d’une « option d’optimisation » à une « condition d’accès ». En particulier, sous la prémisse où le non-respect des exigences déclenche un déclassement sur les plateformes de comparaison de prix et des restrictions de diffusion, les infrastructures de conformité et de transaction sont de plus en plus intégrées au système de diffusion de trafic.
Dans le même temps, cette évolution se comprend plus justement comme un resserrement explicite au niveau des règles, plutôt que comme une preuve que tous les acteurs du marché subiront exactement les mêmes conséquences. L’impact pour chaque entreprise dépend encore de l’étendue de sa couverture commerciale en ASEAN, de sa structure de canaux ainsi que du degré d’adéquation entre son architecture technique existante et l’UCG ; par conséquent, il reste nécessaire de continuer à observer l’exécution ultérieure.
Source et orientation de vérification ultérieure
Cet article a été généré à partir du titre de l’information fourni par l’utilisateur, de l’heure de l’événement et du résumé de l’événement ; le champ informationnel utilisé comprend SEAEC, UCG, le périmètre des pays concernés, des exemples de passerelles de paiement locales, le périmètre du moteur de calcul fiscal automatique, ainsi que la description des conséquences de déclassement et de limitation du trafic auxquelles les sites non conformes seront confrontés.
Pour ce type d’information sectorielle, la suite doit généralement être vérifiée en combinant les annonces officielles, les communiqués d’entreprise, les informations des associations professionnelles, les reportages des médias de référence et les documents de normes ou de règles pertinents. Il convient de préciser que les liens officiels sources n’ont pas été fournis dans l’entrée ; par conséquent, s’agissant des détails d’exécution, des compléments d’information et de l’espace d’ajustement ultérieur, il faut continuer à prêter attention aux communications officielles ultérieures.
Articles connexes
 Comment réduire les omissions de versions lors de la synchronisation des contenus traduits d’un site web d’entreprise
 Comment éviter les erreurs de traduction des informations produit sur un site web d’exportation multilingue
 Quels marchés couvrir en priorité pour la création d’un site web multilingue à Jieyang ?
Produits connexes
 Système SaaS de création de sites web et de marketing intelligent YiyingbaoSystème SaaS de création de sites web et de marketing intelligent Yiyingbao, création de sites sans code pilotée par l’IA, mise en place rapide d’un site web multilingue indépendant pour le commerce international en 10 minutes, accélération par des serveurs répartis dans le monde entier, optimisation SEO intelligente par l’IA, pour aider les entreprises à se connecter efficacement aux marchés mondiaux. L’intégration parfaite de la technologie et de la simplicité d’utilisation rend la création de sites web pour le commerce international extrêmement simple.
 Services d’optimisation du système à double moteur AI+SEOLe système d’optimisation à double moteur AI+SEO de 易营宝 s’appuie sur l’exploration intelligente de mots-clés par l’IA, la génération de contenu et une optimisation technique complète afin d’aider les entreprises de commerce extérieur à obtenir un trafic organique de haute qualité et à améliorer considérablement leur classement dans les moteurs de recherche ainsi que leur taux de conversion.
 Système de marketing publicitaire intelligent AI+SEMAI+SEM propulse une création publicitaire intelligente, permettant un marketing publicitaire précis sur toute la chaîne. Le système génère automatiquement des rapports hebdomadaires/mensuels, l'IA recommande des mots-clés et des pays de diffusion, surveille en temps réel les indicateurs clés et fournit des alertes intelligentes, lance en un clic des solutions de diffusion à haut taux de conversion, aidant à acquérir rapidement des clients et à améliorer le ROI.
 Système de marketing sur les réseaux sociaux AI+SNSSystème de marketing intelligent Yingyingbao AI+SNS pour les réseaux sociaux - Capture sociale précise pour l'ère des réseaux sociaux. Prend en charge la synchronisation du contenu en un clic sur les principales plateformes, notamment Facebook et LinkedIn. La réécriture des publications alimentée par l'IA améliore la localisation. Un service client intelligent disponible 24 h/24, 7 j/7 et l'analyse du profil des utilisateurs permettent aux entreprises de se développer efficacement sur les marchés mondiaux.
 Solutions marketing publicitaire IA+SEMLes solutions publicitaires SEM basées sur l'IA exploitent l'intelligence artificielle pour améliorer considérablement la gestion des campagnes SEM. Grâce à l'IA, elles génèrent des rapports hebdomadaires et mensuels qui présentent les données des comptes sous plusieurs angles, permettant ainsi une supervision complète des performances et des tendances publicitaires. L'IA fournit des recommandations précises sur les mots-clés et les pays cibles, rédige de manière intelligente des textes publicitaires à fort taux de conversion et lance des campagnes efficaces en un seul clic, accélérant ainsi l'acquisition de clients pour les entreprises. Parallèlement, le système surveille les indicateurs clés en temps réel, identifie intelligemment les fluctuations anormales et émet des alertes en temps opportun, garantissant ainsi des performances publicitaires stables et des rendements élevés.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Services de noms de domaineEasy Marketing propose des services professionnels de noms de domaine, comprenant la recherche intelligente, l'enregistrement en un clic, la protection de marque et la gestion complète du cycle de vie, aidant les entreprises à construire une image de marque numérique.
 EasySell B2C Place de Marché Transfrontalière, Site Indépendant易营宝B2C跨境商城独立站是由易营宝信息科技(北京)有限公司自主研发的智能建站与跨境电商一体化解决方案。系统专为中小型及大型出口企业打造,集“建站、运营、营销、投放、转化”于一体,帮助企业快速打造跨境电商独立站,实现品牌出海与全球销售增长。
平台支持多语言、多币种、多渠道营销,内置AI智能翻译与SEO优化系统,适配东南亚、欧美、拉美、中东等主流市场,助力中国制造企业高效布局国际电商版图。 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。