- El valor del comercio exterior a través del puerto de Qingdao superó los 2,3699 billones de yuanes en los primeros diez meses; la modernización inteligente del puerto acapara la atención22-11-2026Ver detalles
- El valor de las exportaciones del comercio electrónico transfronterizo de Ningbo aumentó un 94,87 % interanual, abriendo un nuevo mercado de miles de millones22-11-2026Ver detalles
- En la primera semana del Doble 11 de AliExpress en el extranjero, las transacciones de marca crecieron casi un 50 % y el GMV del mercado estadounidense aumentó un 70 %21-11-2026Ver detalles
- El Ministerio de Comercio publica los datos sobre el desarrollo del comercio electrónico de enero a octubre de 2026; las importaciones transfronterizas destacan21-11-2026Ver detalles
- Las ventas del primer día del Black Friday en Amazon fueron bajas; NRF prevé 4,2 millones de participantes menos21-11-2026Ver detalles
- 21st Century Business Herald: la IA y la CTV, motores clave del crecimiento del marketing digital internacional18-11-2026Ver detalles
B2B转化率优化费用通常包含哪些项目
B2B转化率优化费用通常不只是修改一个询盘按钮,还可能涵盖数据诊断、用户研究、页面改版、技术埋点、测试及后续分析。对财务审批者来说,关键不是比较哪份报价的总额更低,而是看清费用对应的工作量、交付物和验收依据,以及哪些支出尚未包含在内。
B2B转化率优化费用通常包含哪些项目?
不同项目的边界差异很大:有的只优化广告落地页,有的还要打通网站、客户关系管理系统与销售跟进记录。以下项目可作为拆分报价的基础,但不代表每一项都必须采购。
同一项工作可能在多处重复计费。例如,“页面优化”已包含文案和设计时,就要确认“落地页制作费”是否针对新增页面;如果报价只覆盖设计稿,则开发上线可能另收费用。要求供应商逐项标明数量、单价、税费及是否外包,比只看套餐名称更可靠。
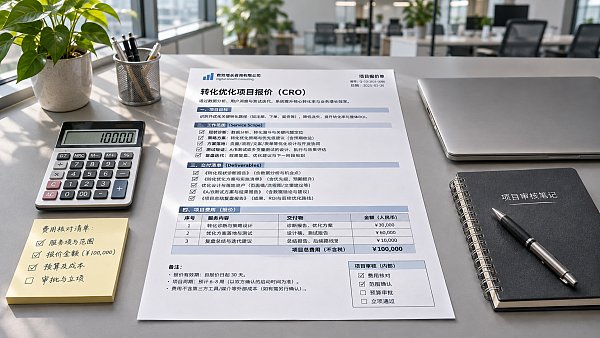
报价之外,还要预留哪些成本?
财务评估应区分服务商报价与项目总成本。前者是合同金额,后者还包括企业为实施和验证投入的资源。以下费用不一定都会发生,但值得在审批前逐项确认:
- 工具和平台费用:数据分析、用户行为分析、测试工具或客户关系管理系统的订阅费;确认由谁购买、续费及持有账号。
- 内部人员投入:市场、销售、技术和法务参与访谈、提供素材、审核内容与跟进线索所需的工时。
- 第三方与增项费用:翻译、图片素材、额外页面、复杂接口开发及超出约定轮次的修改。
- 流量和媒体费用:广告投放可能为页面带来测试流量,但广告费通常应与优化服务费分列,不能默认已包含。
- 上线后的维护费用:网站升级、表单故障或工具续订可能产生持续支出,应明确免费修复范围和期限。
如果合同涉及海外用户数据采集,还应明确双方各自的数据处理责任与适用要求。以欧盟用户数据为例,可参考欧盟委员会的《通用数据保护条例》说明,核实收集目的、告知及相关权利要求;不要把“安装了统计工具”直接等同于完成合规。
如何判断这笔预算是否值得批准?
转化率提高并不自动等于收入增长。B2B销售周期可能较长,询盘数量增加也可能来自低质量流量。审批前,应与市场及销售部门共同确定一条可追踪的业务链路,并统一指标口径。
- 确定基线:记录现有访客数、有效询盘数及统计周期,说明是否剔除内部测试、重复提交和垃圾线索。
- 定义有效询盘:例如以联系人信息完整、需求与目标业务相关等条件判断;由销售团队参与确认,避免仅按表单提交次数验收。
- 测算盈亏平衡:预计新增有效询盘数=项目总成本÷每条有效询盘的预计贡献。贡献值可基于历史成交率和单笔贡献毛利估算,并写明假设。
- 设置观察与复盘节点:区分页面上线、数据验证和商业结果观察;如果流量不足以支持可靠的对照测试,应接受方向性发现,而不是强行宣布结果显著。
上述测算是预算决策工具,不是收益承诺。预测时还应注意避免把自然增长、广告预算增加等其他因素带来的结果,全部归因于转化率优化。
关于在线对照实验的设计与解读,可参考微软研究院论文《Trustworthy Online Controlled Experiments: A Practical Guide to A/B Testing》;该研究提示,实验设计和指标解释需要结合实际条件,不能仅凭短期波动下结论。
合同验收:把“优化完成”写成可核对的事项
建议将付款节点与交付节点挂钩,例如诊断报告确认、页面上线和复盘报告提交。结果指标可以作为共同目标,但应同时约定客户配合、流量规模和外部市场变化等影响因素,避免把服务商无法单独控制的成交额写成唯一验收条件。
- 范围:列明页面数量、语言版本、终端适配、文案和开发是否包含,以及变更报价方式。
- 数据:约定埋点测试方法、报告口径、原始数据访问权限及项目结束后的交接。
- 成果归属:明确设计稿、代码、文案、测试记录和工具账号的使用与移交安排。
- 责任边界:写明上线审批人、故障响应、免费修复期限及第三方系统限制。
采购前常见问题
一次性优化和持续服务怎么选?
如果问题集中在少数页面或表单,且企业已有内部分析能力,可先采购诊断和一次性实施。若需要持续提出假设、测试并与销售数据联动,再比较按周期服务的工作量和退出条款。持续服务不应只有定期报告,也要明确每期实际执行什么。
网站建设或广告服务已经付费,还需要单独支付优化费吗?
取决于原合同是否覆盖数据诊断、测试和迭代。建站交付不必然包含上线后的转化优化,广告代投也不必然包含网站开发。先核对现有合同和账号权限,再采购缺失环节,可减少重复支出。
参考来源:欧盟委员会“Data protection under GDPR”说明,commission.europa.eu;微软研究院《Trustworthy Online Controlled Experiments: A Practical Guide to A/B Testing》,microsoft.com/en-us/research。
Artículos relacionados
 一站式营销平台服务如何核算整体采购成本
 B2B转化率优化费用通常包含哪些项目
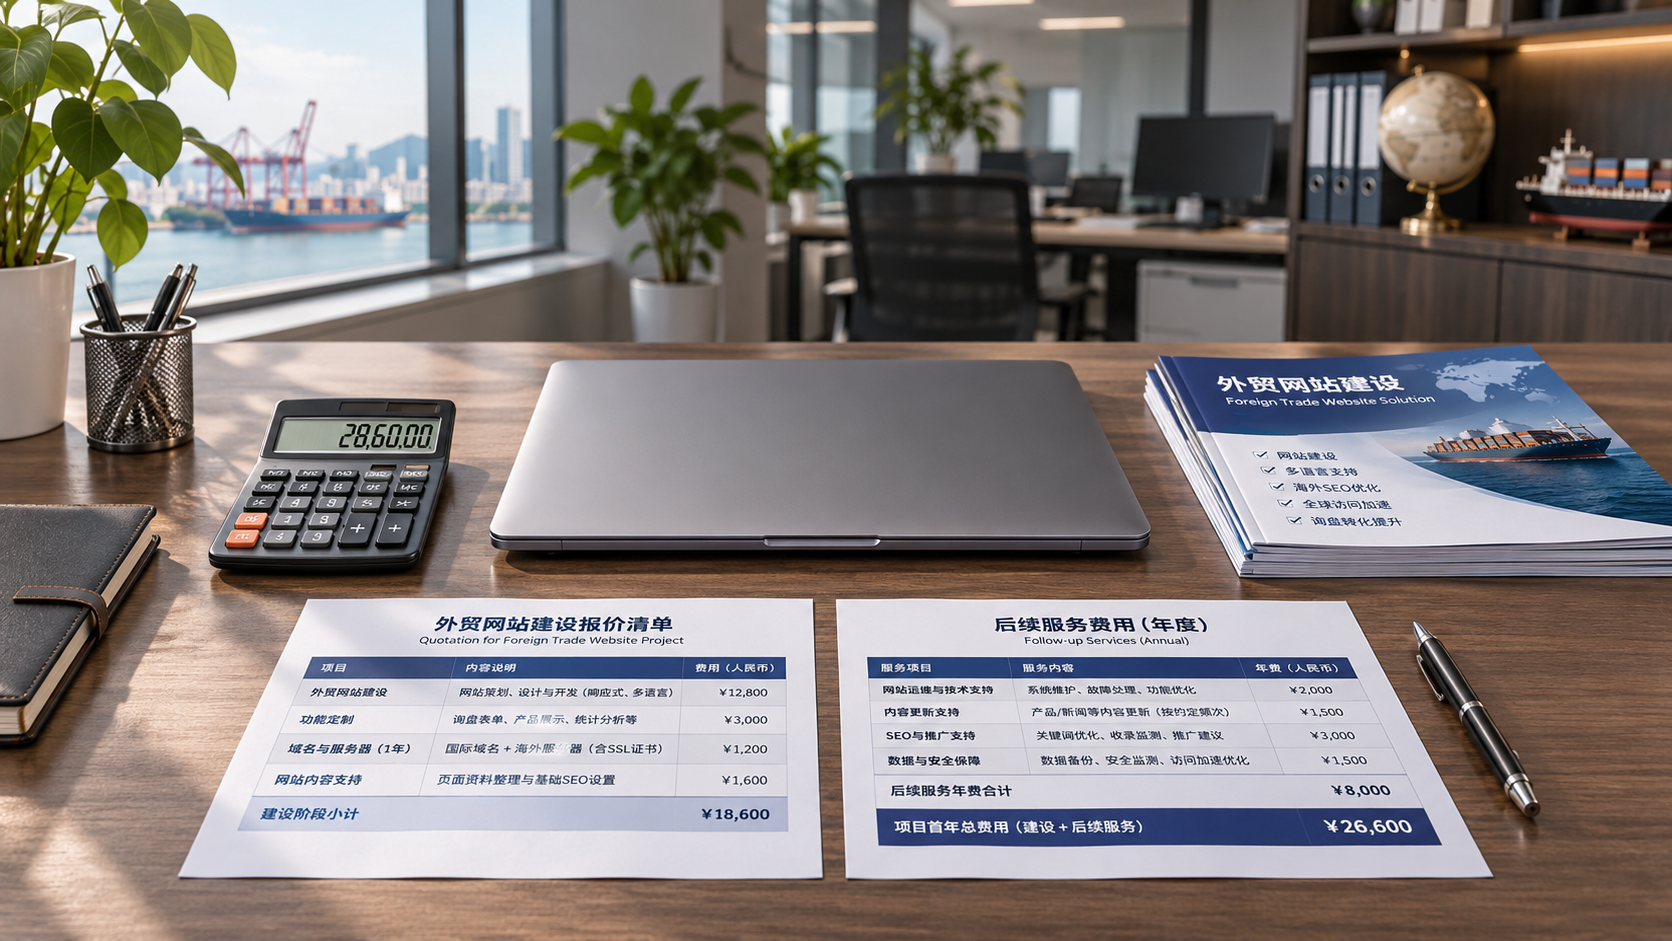
 ¿Qué factores influyen en el precio de los servicios de desarrollo de sitios web para comercio exterior en Jiangsu?
Productos relacionados
 Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝Sistema de marketing y creación inteligente de sitios web SaaS de 易营宝, creación de sitios web sin código impulsada por IA, creación rápida de sitios web multilingües independientes para comercio exterior en 10 minutos, aceleración mediante servidores globales y optimización SEO inteligente con IA, para ayudar a las empresas a conectarse eficazmente con los mercados globales. La combinación perfecta de tecnología y facilidad de uso simplifica al máximo la creación de sitios web para comercio exterior
 Servicios de optimización del sistema de doble motor AI+SEOEl sistema de optimización de doble motor AI+SEO de 易营宝, mediante la extracción inteligente de palabras clave con IA, la generación de contenido y la optimización técnica integral, ayuda a las empresas de comercio exterior a obtener tráfico orgánico de alta calidad y a mejorar significativamente el posicionamiento en buscadores y la tasa de conversión.
 Sistema de marketing publicitario inteligente AI+SEMAI+SEM impulsa la creación inteligente de anuncios, potenciando toda la cadena para un marketing publicitario preciso. El sistema genera automáticamente informes semanales/mensuales, la IA recomienda palabras clave y países de despliegue, monitorea indicadores clave en tiempo real y emite alertas inteligentes, inicia con un clic soluciones de despliegue de alta conversión, ayudando a adquirir clientes rápidamente y mejorar el ROI.
 Sistema de marketing en redes sociales AI+SNSSistema de marketing inteligente para redes sociales Yingyingbao AI+SNS: captura social precisa para la era de las redes sociales. Admite la sincronización de contenido con un solo clic en las principales plataformas, incluidas Facebook y LinkedIn. La reescritura de publicaciones impulsada por IA mejora la localización. El servicio de atención al cliente inteligente 24/7 y el análisis de perfiles de usuarios permiten a las empresas expandirse de manera eficiente a los mercados globales.
 Soluciones de marketing publicitario AI+SEMLas soluciones publicitarias SEM basadas en IA aprovechan la inteligencia artificial para mejorar significativamente la gestión de las campañas SEM. Mediante el uso de la IA para generar informes semanales y mensuales, estas soluciones presentan los datos de las cuentas en múltiples dimensiones, lo que permite una supervisión completa del rendimiento y las tendencias publicitarias. La IA ofrece recomendaciones precisas sobre palabras clave y países objetivo, elabora de forma inteligente textos publicitarios de alta conversión e inicia el despliegue eficiente de campañas con un solo clic, lo que acelera la adquisición de clientes para las empresas. Al mismo tiempo, el sistema supervisa las métricas principales en tiempo real, identifica de forma inteligente las fluctuaciones anormales y emite alertas oportunas, lo que garantiza un rendimiento publicitario estable y altos rendimientos.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 Servicios de dominioEasyYun ofrece servicios profesionales de dominio, incluyendo consultas inteligentes, registro en un solo paso, protección de marca y gestión de ciclo completo, ayudando a las empresas a construir una imagen de marca digital.
 EasyOperate B2C Marketplace Transfronterizo y Sitio Web IndependienteEl sitio web independiente de comercio transfronterizo B2C de EasyStore es una solución integral de construcción de sitios web inteligentes y comercio electrónico transfronterizo desarrollada de forma independiente por EasyStore Information Technology (Beijing) Co., Ltd. El sistema está diseñado específicamente para pequeñas, medianas y grandes empresas exportadoras, integrando "construcción de sitios web, operación, marketing, publicidad y conversión" en una sola plataforma, ayudando a las empresas a crear rápidamente un sitio web independiente de comercio electrónico transfronterizo y lograr el crecimiento de las ventas globales y la expansión de la marca en el extranjero.
La plataforma admite múltiples idiomas, múltiples monedas y marketing multicanal, incorpora un sistema de traducción inteligente con IA y un sistema de optimización SEO, y es adecuada para mercados principales como el sudeste asiático, Europa y América, América Latina, Oriente Medio, etc., ayudando a las empresas manufactureras chinas a desplegar eficientemente su estrategia de comercio electrónico internacional. B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。