- رفعت أمازون رسوم تنفيذ الطلبات مرتين، بينما ظل وسيط نسبة اقتطاع المنصة عند نحو 40٪22-10-2026عرض التفاصيل
- عقدت AliExpress وYouTube شراكة لتوسيع قنوات التسويق للعلامات التجارية الصينية في الأسواق العالمية22-10-2026عرض التفاصيل
- تقول Publicis إن التسويق بالذكاء الاصطناعي يتطور بوتيرتين، وإن الذكاء الاصطناعي الوكيلي يساعد على كسب العملاء21-10-2026عرض التفاصيل
- تعتزم Salesforce الاستحواذ على Braze مقابل 5.66 مليار دولار لتعزيز قدراتها في التسويق بالذكاء الاصطناعي21-10-2026عرض التفاصيل
- انعقدت قمة Levanta الأولى في الصين بمدينة شنتشن، وركزت على الذكاء الاصطناعي ونمو العلامات التجارية العابرة للحدود20-10-2026عرض التفاصيل
- انطلاق معرض GGE للتجارة الإلكترونية العابرة للحدود في شنتشن – دورة أكتوبر 202620-10-2026عرض التفاصيل
كيف تقيّم شركات التجارة الخارجية تكلفة الرقمنة التسويقية؟
قبل إطلاق السوق الخارجية، غالبًا ما تواجه فرق التجارة الخارجية معضلة في الميزانية: الموقع الإلكتروني جاهز لإعادة التصميم، وحساب الإعلانات جاهز للفتح، لكن المسؤول يجد صعوبة في الإجابة عن سؤالين: «كم يجب استثماره بالضبط في السنة الأولى؟» و«متى يمكن الحكم على فعالية هذا الاستثمار؟». إن فهم التكاليف على أنها مجرد عرض سعر لإنشاء الموقع بالإضافة إلى شحن رصيد الإعلانات يؤدي غالبًا إلى اكتشاف، بعد الإطلاق، أن المحتوى متعدد اللغات وتحديث المواد الإبداعية ومتابعة العملاء المحتملين وأدوات البيانات وتحسين الصفحات كلها تتطلب استثمارًا مستمرًا.
إن جوهر تقييم تكاليف الرقمنة التسويقية لشركات التجارة الخارجية لا يتمثل في السعي أولًا إلى إجمالي سعر ثابت، بل في تقسيم الميزانية إلى أربعة أجزاء: تكلفة الإنشاء، وتكلفة اكتساب العملاء، وتكلفة التشغيل، وتكلفة دعم التحويل، ثم الاستدلال العكسي للحد الأعلى للاستثمار بناءً على القيمة المتوقعة للعملاء المحتملين وتكلفة اكتساب العميل المقبولة. وبهذه الطريقة، يمكن تجنب التهيئة المفرطة في المراحل المبكرة، كما لا تتعطل المواقع والحملات الإعلانية في منتصف الطريق بسبب التقليل من تقدير التشغيل اللاحق.
ميّز أولًا بين الاستثمار لمرة واحدة والنفقات المستمرة
تفقد كثير من جداول الميزانية دقتها بسبب إدراج جميع البنود ضمن «تكلفة إنشاء الموقع»، أو احتساب نفقات الشهر الأول فقط. فالرقمنة التسويقية نظام يعمل باستمرار: الموقع الإلكتروني ليس سوى بوابة لاستقبال الزيارات، أما القدرة على توليد استفسارات فعّالة فتعتمد أيضًا على إنشاء المحتوى وحركة الزيارات ومسار النماذج واستجابة المبيعات ومراجعة البيانات بالتزامن.
يمكن تخطيط تكلفة الإنشاء حسب المشروع، بينما ينبغي إدارة تكاليف الزيارات والتشغيل شهريًا أو ربع سنويًا. وبالنسبة للشركات التي لديها نماذج منتجات كثيرة، ومناطق مبيعات متفرقة، وتحتاج إلى التواصل بلغات متعددة، فإن صيانة المحتوى ليست غالبًا عملًا ثانويًا، بل متغيرًا رئيسيًا يؤثر في التكاليف على المدى الطويل.
ابدأ بالاستدلال العكسي من هدف إتمام الصفقات، لا من سؤال «كم ينفق المنافسون»
الطريقة الأكثر قابلية للتنفيذ هي تحديد نوع أهداف الأعمال التي تأمل الشركة أن يدعمها التسويق الرقمي أولًا: الحصول على استفسارات للشراء بالجملة، أو اختبار الطلب في سوق جديد، أو الترويج لمنتجات ذات هامش ربح مرتفع، أو تقليل الاعتماد على معرض واحد أو منصة واحدة. تختلف بنية الميزانية باختلاف الهدف. فلا ينبغي لموقع يركز على عرض العلامة التجارية أن يطبق مباشرة ميزانية إعلانية تستهدف الاستفسارات الفورية؛ كما لا يمكن لصفحة تركز على استقطاب الموزعين أن تُحسب تحويلاتها وفقًا لصفحة منتج عادية فقط.
عند الاستدلال العكسي، يمكن التأكد أولًا من أربعة بيانات داخلية: نطاق متوسط هامش الربح الإجمالي لكل طلب، وعدد العملاء المحتملين المؤهلين شهريًا الذي يستطيع فريق المبيعات التعامل معه، والمدة التقريبية من الاستفسار إلى إتمام الصفقة، وتكلفة العميل المحتمل المؤهل المقبولة. وينبغي أن تكون لـ«العميل المحتمل المؤهل» هنا معايير واضحة، مثل توافق الطلب مع المنتجات الرئيسية، وإمكانية خدمة المنطقة، واكتمال معلومات جهة الاتصال، ووجود نية شراء، وليس مجرد إرسال نموذج واحد.
إذا كان فريق المبيعات لا يستطيع متابعة سوى عدد محدود من الاستفسارات عالية الجودة في الوقت المناسب، مع الاستمرار في توسيع شراء الزيارات، فقد تبدو تكلفة الزيارات منخفضة ظاهريًا، لكن الهدر الفعلي يزداد. وعلى العكس، إذا كانت دورة اتخاذ القرار للطلبات عالية القيمة طويلة، فإن قياس تحسين محركات البحث أو إنشاء المحتوى بإيرادات الشهر الأول فقط قد يؤدي أيضًا إلى إيقاف قنوات كان ينبغي أن تستمر في التراكم مبكرًا.
عند تقييم الاستثمار في الموقع، ركّز على «إمكانية استخدامه لاحقًا»
إن إنشاء موقع بتكلفة منخفضة لا يعني بالضرورة توفير التكاليف. ينبغي التركيز على التحقق مما إذا كان الموقع يسهّل إضافة منتجات جديدة وتعديل الصفحات وتوسيع إصدارات اللغات، وما إذا كان يمكن نشر تتبع الزيارات والتحويلات، وما إذا كانت الصفحات مناسبة لإنشاء صفحات هبوط إعلانية لأسواق مختلفة. فإذا كان كل تعديل يتطلب تطويرًا جديدًا، أو كان المحتوى متعدد اللغات لا يمكن صيانته بصورة مستقلة، فمن المرجح أن تتحول التكاليف التي تم توفيرها في البداية إلى تكاليف تعديل أعلى وهدر للوقت لاحقًا.
في مرحلة إعداد المواد، يُنصح بترتيب كتالوجات المنتجات وجداول المعلمات وصور التطبيقات ووثائق الشهادات ونطاق التسليم والأسئلة الشائعة المتعلقة بالشراء بشكل موحد. وكلما كانت المواد أكثر تشتتًا، زادت عمليات التأكيد المتكررة خلال مرحلة الإنشاء؛ كما ستستمر في استهلاك الموارد البشرية نفسها مرارًا عند إعداد محتوى البحث والمواد الإعلانية ومحتوى وسائل التواصل الاجتماعي لاحقًا. إن إدراج تكلفة تنظيم المواد في الميزانية مسبقًا أسهل للتحكم في الجدول الزمني من الاستمرار في استكمال المواد أثناء المشروع.
ضع ميزانية القنوات ضمن دورات تحقق مختلفة
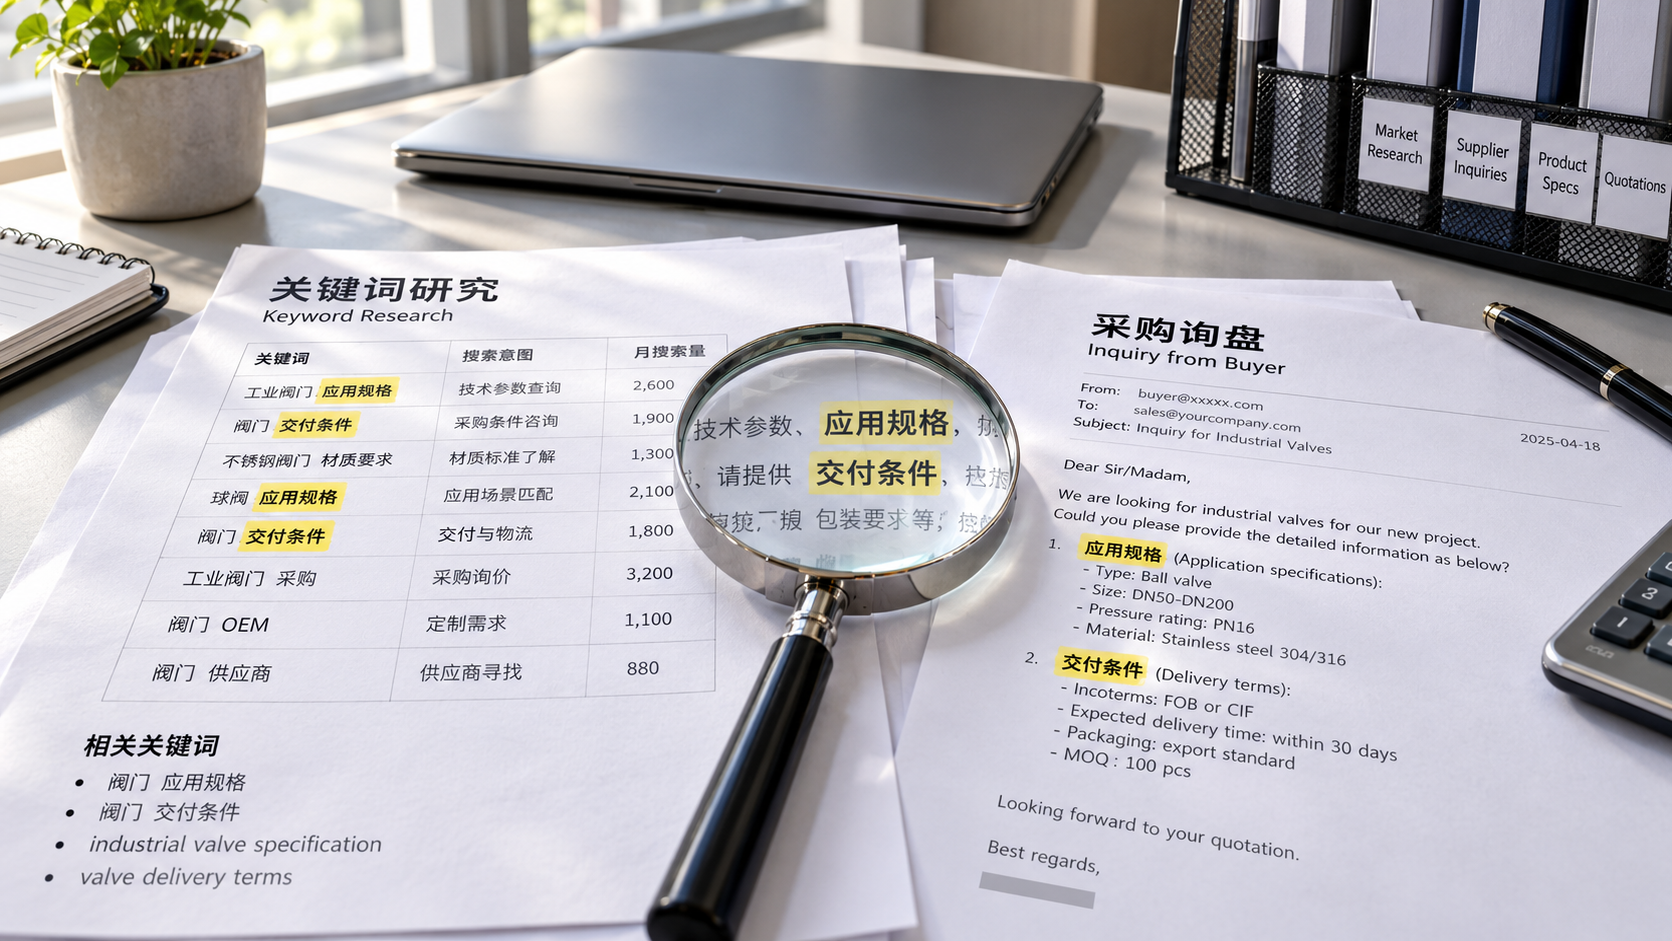
تُناسب إعلانات البحث التحقق من مدى توافق الكلمات المفتاحية والدول أو المناطق وصفحات الهبوط مع المعلومات، وتتغير تكاليفها بسرعة، لذا ينبغي تخصيص مساحة للاختبار والتعديل؛ بينما يعتمد تحسين محركات البحث بدرجة أكبر على بنية الموقع وجودة المحتوى والتحديث المستمر، وهو مناسب لتقييم الفهرسة وزيارات الصفحات المستهدفة وجودة الاستفسارات وفق أهداف مرحلية؛ أما الترويج عبر وسائل التواصل الاجتماعي فيتطلب الحكم عليه بالجمع بين وتيرة إنتاج المواد وتحديد الجمهور وطريقة استلام المبيعات، ولا يمكن قياس عائد الاستثمار بالانطباعات وحدها.
- مرحلة التشغيل التجريبي: اختيار عدد محدود من المنتجات الرئيسية والمناطق الأساسية وإجراءات تحويل واضحة، مع إعطاء الأولوية للتحقق من الصفحات التي يمكن أن تجلب عملاء محتملين قابلين للمتابعة.
- مرحلة التحسين: تقليص الزيارات غير ذات الصلة بناءً على عبارات البحث ومسارات الزيارة ومدة البقاء في الصفحة وجودة النماذج، واستكمال المعلمات ومدة التسليم وشرح التطبيقات التي يهتم بها العملاء فعليًا.
- مرحلة التوسع: لا تُضاف لغات أو خطوط منتجات أو مناطق استهداف إلا بعد أن تصبح معايير العملاء المحتملين واستجابة المبيعات وإسناد البيانات مستقرة نسبيًا.
تكمن أهمية هذا النهج المرحلي في أنه لا يلزم تغطية جميع البلدان والمنتجات منذ البداية، كما أنه يمنع اعتبار «نقص التحقق» خطأً «عدم فعالية القناة». ومن الأفضل تخصيص مبلغ اختبار منفصل في جدول الميزانية لتجنب اعتبار كل تعديل نفقة إضافية.
لا تغفل تكاليف الموارد البشرية والإدارة الداخلية
إلى جانب رسوم خدمات التسويق، تحتاج الشركة داخليًا على الأقل إلى شخص مسؤول عن تأكيد معلومات المنتجات ومراجعة المحتوى وتوزيع الاستفسارات وملاحظات المبيعات. فإذا لم يتمكن الفنيون من تأكيد المعلمات، ولم يتمكن موظفو التسويق من الحصول على نقاط بيع المنتجات، ولم يقدّم موظفو المبيعات أسباب الاستفسارات غير الفعالة، فحتى لو كان التنفيذ الخارجي مكتملًا، سيكون من الصعب تحسين الصفحات والحملات باستمرار.
لذلك، ينبغي أن يوضح جدول تقييم التكاليف أيضًا المسؤول عن كل مهمة والمهلة الزمنية للاستجابة. على سبيل المثال، من يؤكد مواد المنتجات، ومن يراجع المحتوى باللغة الأجنبية، وخلال أي مدة تدخل الاستفسارات في عملية إدارة العملاء، وما معلومات جودة العملاء المحتملين التي ينبغي أن يعيدها فريق المبيعات. إن التعاون الداخلي ليس عبئًا إضافيًا، بل هو الذي يحدد مباشرة ما إذا كان يمكن الاستفادة من الزيارات التي تم الاستثمار فيها وتحويلها.
استخدم جدول مراجعة شهريًا لمعرفة أين تُنفق الأموال
لا حاجة إلى تتبع عدد كبير جدًا من المؤشرات كل شهر، لكن ينبغي على الأقل النظر معًا إلى تكاليف القنوات ومصادر زيارات الموقع وعدد التحويلات وعدد العملاء المحتملين المؤهلين وأسباب عدم الأهلية والعملاء المحتملين الذين دخلوا مرحلة عرض الأسعار. إذا زادت الزيارات دون زيادة العملاء المحتملين المؤهلين، فينبغي إعطاء الأولوية لفحص نية الكلمات المفتاحية وإعدادات المناطق وما إذا كانت وعود الصفحة واسعة أكثر من اللازم؛ وإذا كانت عمليات إرسال النماذج كثيرة لكن المبيعات ترى أن جودتها منخفضة، فينبغي فحص حقول النموذج وفرز المنتجات وتصنيف الاستفسارات؛ وإذا كانت جودة العملاء المحتملين جيدة لكن تقدم الصفقات بطيء، فقد تكمن المشكلة في مواد عرض الأسعار أو سرعة الاستجابة أو عملية المتابعة، وليس في الاستمرار بزيادة الإنفاق الإعلاني.
إن الميزانية القابلة للتحكم حقًا لا تعني خفض كل نفقة إلى أدنى حد، بل تعني ربط كل استثمار بإجراء أعمال قابل للملاحظة. ابدأ بإنشاء موقع أساسي وتسجيل البيانات، ثم استخدم اختبار القنوات على نطاق صغير للحصول على أساس للحكم، وبعد ذلك ركّز الموارد على الأسواق والمنتجات التي يمكن لفريق المبيعات استلامها وتحسينها باستمرار؛ عندها فقط تتحول تكلفة الرقمنة التسويقية من نفقة غامضة إلى استثمار نمو قابل للإدارة.
مقالات ذات صلة
 كيف تُوزَّع ميزانية التسويق الرقمي العالمي وفقًا للأسواق المستهدفة؟
 كيف يمكن لشركات التجارة الخارجية تتبّع مصادر الاستفسارات باستخدام نظام تسويق متعدد اللغات؟
 ما مؤشرات الطلب على البحث التي ينبغي أخذها في الاعتبار عند التنبؤ باتجاهات التسويق عبر الحدود؟
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。