
- ما قنوات اكتساب العملاء التي ستتأثر باتجاهات التسويق عبر الحدود لعام 2026؟06-09-2026عرض التفاصيل
- ما مخاطر التجانس التي ينبغي توضيحها في تحليل قطاع إنشاء المواقع الذكية؟30-08-2026عرض التفاصيل
- كيف ستغير اتجاهات التسويق بالذكاء الاصطناعي لعام 2026 توزيع ميزانيات الإعلانات28-08-2026عرض التفاصيل
- هل سوق شهادات EV SSL ينكمش أم يتطور؟ كيف ينبغي للشركات تقييم شراء الشهادات؟11-08-2026عرض التفاصيل
- لماذا لم تعد الأساليب القديمة لـ amp seo 2020 فعّالة، وما التغييرات التي طرأت على محاور التحسين الحالية؟02-08-2026عرض التفاصيل
- كيف تختار موضوعات قسم أخبار الصناعة لتحقيق زيارات بحث عضوية بسهولة أكبر29-07-2026عرض التفاصيل
تحديثات INMETRO الجديدة في البرازيل: يجب على المواقع المستقلة B2B إكمال التوطين البرتغالي
اعتبارًا من 1 أكتوبر 2026، ستواجه المواقع المستقلة الصينية B2B الموجهة للعملاء الشركات في البرازيل متطلبًا امتثاليًا جديدًا. ووفقًا للإشعار رقم 127/2026 الصادر عن المعهد الوطني للقياس والتوحيد والجودة الصناعية في البرازيل (INMETRO) في 11 يوليو 2026، يتعين على هذا النوع من المواقع استكمال اعتماد ثلاثي يتم تنفيذه عبر جهات معتمدة من INMETRO، يشمل «التوطين إلى البرتغالية + البنود القانونية + معلومات الضرائب»، مع عرض رقم الاعتماد في تذييل صفحة الموقع. وبالنسبة لشركات التجارة العابرة للحدود، وفِرَق التصنيع المتجهة إلى التصدير، ووظائف مطابقة المشتريات، ومقدمي الخدمات المسؤولين عن بناء الموقع ودعم الامتثال، فإن أهمية هذه القاعدة لا تقتصر على مستوى عرض الصفحة، بل ترتبط مباشرة بالتعرف على الامتثال لواردات B2B إلى البرازيل وبصلاحية التوقيع الإلكتروني للعقود.
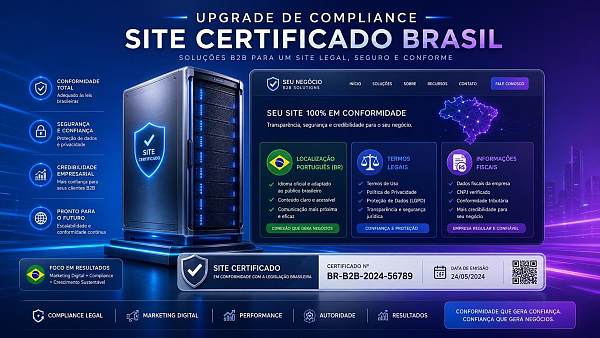
تم تأكيد المتطلبات الجديدة بالفعل على مستوى عرض الموقع
تؤكد المعلومات أن INMETRO أصدر الإشعار رقم 127/2026 في 11 يوليو 2026، ونصّ على تطبيق المتطلبات ذات الصلة اعتبارًا من 1 أكتوبر 2026.
وتنطبق هذه المتطلبات على جميع المواقع المستقلة الصينية الموجهة لعملاء الشركات في البرازيل. ووفقًا لمتطلبات الإشعار، يجب على المواقع ذات الصلة اجتياز اعتماد ثلاثي عبر جهات معتمدة من INMETRO، ويشمل محتوى الاعتماد التوطين باللغة البرتغالية، والبنود القانونية، ومعلومات الضرائب.
وفي الوقت نفسه، لا يقتصر أثر نتيجة الاعتماد على الأرشفة الداخلية فقط، بل يجب أيضًا عرض رقم الاعتماد في تذييل الموقع. أما المواقع التي لم تستكمل الاعتماد، فسيتم وسمها من قبل نظام الضرائب البرازيلي SEFAZ على أنها «واردات مشتريات غير متوافقة»، مما يؤثر كذلك في صلاحية التوقيع الإلكتروني لعقود B2B.
المتأثر ليس مجرد مرحلة بناء الموقع
شركات التجارة التي تتعامل مباشرة مع عملاء البرازيل للحصول على العملاء
من منظور القطاع، فإن شركات التجارة التي تتولى مباشرة من خلال المواقع المستقلة استقبال استفسارات العملاء البرازيليين، وعروض الأسعار، وعملية العقود هي الأكثر تأثرًا. والسبب أن التوجيه الجديد يستهدف «المواقع المستقلة الصينية الموجهة لعملاء الشركات في البرازيل»، بينما ستُوسم المواقع غير المعتمدة على أنها «واردات مشتريات غير متوافقة». وهذا يعني أن ما ينبغي للشركات الانتباه إليه لم يعد يقتصر على ما إذا كانت لغة الموقع قابلة للقراءة، بل على ما إذا كان الموقع قادرًا على الاستمرار كمدخل تجاري متوافق ونقطة بدء للتعاقد.
قسم الأعمال الخارجية والدعم البيعي في الشركات المصنعة
بالنسبة إلى شركات التصنيع التي تستخدم مواقعها الرسمية أو صفحات المنتجات أو مواقع الأعمال الخارجية لاستقبال عملاء B2B من البرازيل، فإن التأثير يتركز أساسًا في مراحل دعم المبيعات، وعرض الشؤون القانونية، وإبراز معلومات الضرائب. ومن التحليل يتضح أنه إذا كان الموقع يتولى شرح عينات المنتجات، أو إيضاح ما قبل عرض الأسعار، أو توفير انتقال إلى العقد، أو دعم وظيفة التوقيع الإلكتروني، فإن حالة الاعتماد ستؤثر مباشرة في ما إذا كانت عملية الأعمال ستتم بسلاسة أم لا.
جهات المشتريات البرازيلية وشركاء القنوات
ومن زاوية المتابعة، ينبغي أيضًا لجهات المشتريات المحلية في البرازيل، وشركات تداول القنوات، أو شركاء التوزيع الانتباه إلى هذا التغيير. وبما أن وسم نظام الضرائب SEFAZ سيؤثر في صلاحية التوقيع الإلكتروني للعقد، فقد يصبح المشترون أكثر اهتمامًا بما إذا كان تذييل الموقع قد عرض رقم الاعتماد، وذلك لتقليل حالة عدم اليقين المتعلقة بالامتثال في المراحل اللاحقة من عملية التعاقد.
شركات البناء والتوطين ومقدمو خدمات دعم الامتثال
بالنسبة لمقدمي خدمات بناء المواقع المستقلة، وتوطين المحتوى، وترتيب البنود القانونية، أو عرض معلومات الضرائب، فإن هذا المتطلب يضع الأعمال المتفرقة أصلًا ضمن إطار اعتماد موحد. وما يجب الانتباه إليه هو أن لغة الموقع، والنصوص القانونية، ومعلومات الضرائب لم تعد وحدات مستقلة يمكن معالجتها كل على حدة، بل ستؤثر معًا في قدرة الموقع على اجتياز الاعتماد.
ما التفاصيل العملية التي ينبغي التركيز عليها الآن
أولًا: تأكيد ما إذا كان الموقع يندرج ضمن نطاق التطبيق
تحتاج الشركات أولًا إلى تحديد ما إذا كان موقعها يندرج ضمن فئة «المواقع المستقلة الصينية الموجهة لعملاء الشركات في البرازيل». وإذا كان الموقع قد بدأ بالفعل في تولي استفسارات عملاء البرازيل، أو التواصل الشرائي، أو الإسناد التعاقدي، فإن صلة هذا المتطلب بعملية الأعمال ستكون أعلى، ولا يمكن فهمه على أنه مجرد تحديث عادي لصفحات متعددة اللغات.
اعتبار الاعتماد الثلاثي مشروعًا متكاملًا
وفقًا للمعلومات المؤكدة، يغطي متطلب الاعتماد في الوقت نفسه التوطين باللغة البرتغالية، والبنود القانونية، ومعلومات الضرائب. والأهم عمليًا أن هذه الأجزاء الثلاثة ليست مجرد مهمة ترجمة صفحة واحدة. ففي أثناء التحضير، ينبغي للشركات أن تنظر إلى اتساق محتوى الصفحة، وعرض البنود القانونية، ومعلومات الضرائب ضمن منطق فحص واحد ومتكامل.
لا يمكن إغفال عرض رقم الاعتماد في التذييل
ينص هذا المتطلب بوضوح على أن نتيجة الاعتماد يجب أن تُعرض في تذييل الموقع مع رقم الاعتماد. وبالنسبة لفِرَق التشغيل والفِرَق التقنية، يُعد هذا إجراءً تنفيذيًا محددًا جدًا. وحتى إذا اكتمل الاعتماد الخلفي، فإن عدم إظهار ذلك على الواجهة الأمامية بالشكل المطلوب قد يؤثر أيضًا في التعرف الخارجي واستخدام الأعمال.
الانتباه إلى ما إذا كانت عمليات التوقيع الإلكتروني للعقود ستتأثر
ومن التحليل يتضح أن الشركات لا يمكنها النظر إلى هذه القاعدة بوصفها مجرد مسألة امتثال للمحتوى. فبعد وسم الموقع غير المعتمد على أنه «واردات مشتريات غير متوافقة»، يمتد الأثر إلى صلاحية التوقيع الإلكتروني لعقود B2B. لذلك ينبغي لفِرَق المبيعات والشؤون القانونية والمشتريات والتواصل مع العملاء أن تقيّم مسبقًا: هل تعتمد مسارات التعاقد الحالية على مدخل هذا الموقع؟ وإذا كانت كذلك، فكيف ينبغي ترتيب الإسناد والشرح لاحقًا؟
هذا أقرب إلى إشارة امتثال يتم تطبيقها فعليًا
ومن زاوية المراقبة، يُفهم هذا الخبر بشكل أنسب على أنه إشارة امتثال تجارية عابرة للحدود دخلت بالفعل مرحلة التنفيذ، وليس مجرد تذكير محلي بسيط لتوطين الموقع. والسبب أنه يحدد بوضوح الجهة المصدرة، ورقم الإشعار، ووقت التنفيذ، ومحتوى الاعتماد، والنتيجة النظامية المترتبة على عدم الامتثال.
لكن من منظور القطاع، لا يزال من الضروري متابعة القواعد التنفيذية اللاحقة وإيقاع التطبيق الفعلي. ولا سيما فيما يتعلق بما إذا كانت هناك قنوات تشغيل أوضح أثناء الإقرار الفعلي، والاعتماد، والإعلان، وربط عملية التعاقد. وفي المرحلة الحالية، يمكن تأكيد أن المتطلب نفسه أصبح واضحًا؛ أما من حيث التكلفة والدورة الزمنية وتأثير الإجراءات على الشركات المختلفة أثناء التنفيذ، فلا يزال من الضروري التقييم بحذر.
إشارة واقعية لأعمال B2B المتجهة إلى البرازيل
وخلاصة القول، فإن الرسالة الأساسية الواضحة هنا هي: المواقع المستقلة الصينية الموجهة لعملاء الشركات في البرازيل تنتقل من «مدخل قابل لجذب العملاء» إلى «مدخل امتثال يحتاج إلى اعتماد». وأهميته لا تكمن في مجرد إضافة متطلب صفحة بسيط، بل في الربط الأكثر مباشرة بين عرض الموقع، والبنود القانونية، ومعلومات الضرائب، وصلاحية التعاقد.
لذلك، فإن الأنسب حاليًا هو فهم هذا التغيير على أنه متطلب امتثال تجاري قد تم تطبيقه بالفعل، وفي الوقت نفسه بوصفه اتجاهًا صناعيًا يحتاج إلى متابعة مستمرة لتفاصيل التنفيذ. وبالنسبة للشركات المعنية، فالأولوية ليست تضخيم الأثر، بل الإسراع في تأكيد دور الموقع، وحالة الاعتماد، والنطاق الفعلي للتأثير على عملية التعاقد.
أساس هذا النص واتجاه التحقق اللاحق
تم إعداد هذا النص استنادًا إلى عنوان المعلومات المقدَّمة من المستخدم، ووقت وقوع الحدث، وملخص الحدث، وقد استُخدمت المعلومات التالية: إصدار INMETRO للإشعار رقم 127/2026 في 11 يوليو 2026، واعتبارًا من 1 أكتوبر 2026، تُطرح على المواقع المستقلة الصينية الموجهة لعملاء الشركات في البرازيل متطلبات اعتماد ثلاثية تشمل «التوطين البرتغالي + البنود القانونية + معلومات الضرائب» مع ضرورة عرض رقم الاعتماد في التذييل، وستُوسم المواقع غير المعتمدة من قبل نظام الضرائب البرازيلي SEFAZ على أنها «واردات مشتريات غير متوافقة»، مما يؤثر في صلاحية التوقيع الإلكتروني لعقود B2B.
وفي مثل هذه المعلومات القطاعية، لا يزال من الضروري عادةً الدمج مع الإعلانات الرسمية، ووثائق الهيئات المعيارية، والإشعارات المؤسسية، ومعلومات الجمعيات الصناعية، وتقارير وسائل الإعلام الموثوقة لمواصلة التحقق. ولأن معلومات الإدخال لم تقدم روابط مصادر رسمية محددة، فلا يزال النص الأصلي ذي الصلة وتفاصيل التنفيذ بحاجة إلى تحقق لاحق مستمر. ومن الاتجاهات التي تستحق المتابعة لاحقًا: هل ستتضح قنوات التنفيذ الخاصة بالقاعدة أكثر، وهل ستكون هناك إيضاحات إضافية بشأن المتطلبات التشغيلية الفعلية للاعتماد والإعلان، وكذلك ما إذا كانت ستظهر شروح أوضح بشأن الإسناد المتعلق بعمليات التوقيع الإلكتروني للعقود.
مقالات ذات صلة
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
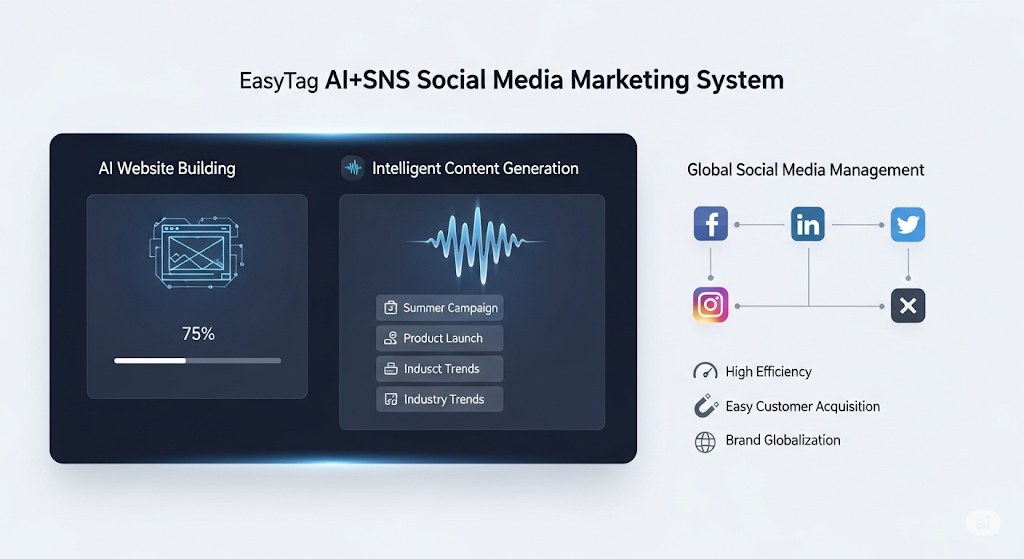
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。