- هل يمكن لمعدل النمو السنوي المتوسط أن يعكس الفرص الحقيقية في الأسواق الخارجية؟07-10-2026عرض التفاصيل
- ما قنوات اكتساب العملاء التي ستتأثر باتجاهات التسويق عبر الحدود لعام 2026؟06-09-2026عرض التفاصيل
- ما مخاطر التجانس التي ينبغي توضيحها في تحليل قطاع إنشاء المواقع الذكية؟30-08-2026عرض التفاصيل
- كيف ستغير اتجاهات التسويق بالذكاء الاصطناعي لعام 2026 توزيع ميزانيات الإعلانات28-08-2026عرض التفاصيل
- هل سوق شهادات EV SSL ينكمش أم يتطور؟ كيف ينبغي للشركات تقييم شراء الشهادات؟11-08-2026عرض التفاصيل
- لماذا لم تعد الأساليب القديمة لـ amp seo 2020 فعّالة، وما التغييرات التي طرأت على محاور التحسين الحالية؟02-08-2026عرض التفاصيل
كيف يمكن توزيع ميزانية إعلانات Google لتحقيق التوازن بين تكلفة اكتساب العملاء وأهداف النمو؟
لا ينبغي تقسيم ميزانية الترويج عبر Google أولًا بناءً على «المبلغ الذي يمكن إنفاقه شهريًا»، بل يجب البدء بالاستدلال العكسي لتحديد تكلفة اكتساب العميل المقبولة. حدِّد أولًا ما يُعد تحويلاً فعّالًا: ففي سيناريوهات B2B، لا يعني إرسال النموذج بالضرورة أنه عميل محتمل؛ إذ لا ينبغي احتساب سوى الاستفسارات التي تكون فيها معلومات الاتصال صحيحة، والاحتياجات متوافقة مع المنتج، وتتوافر لها شروط المتابعة، ضمن تكلفة اكتساب العميل. أما في سيناريوهات B2C، فيجب التمييز بين الطلب الأول وإعادة الشراء وصافي الإيرادات بعد الاستردادات. وعندما لا تتوحد معايير القياس، قد يبدو أن تكلفة الحساب قد انخفضت، بينما يتلقى فريق المبيعات عددًا كبيرًا من العملاء المحتملين غير الفعّالين.
يمكن الاستدلال عكسيًا على الحد الأقصى للميزانية من نموذج اقتصاديات الوحدة. وإذا كانت دورة المبيعات طويلة، فلا ينبغي القياس باستخدام قيمة الصفقة الأولى فقط، بل يجب مراعاة هامش الربح ومعدل إتمام الصفقات ودورة تحصيل المدفوعات وقدرة فريق المبيعات على المعالجة. وينبغي أن تترك تكلفة العميل المحتمل المقبولة هامشًا للخسائر الناتجة عن العملاء المحتملين غير الفعّالين وفقدان الفرص بعد عرض الأسعار ومتابعة المبيعات. ولا يعني انخفاض تكلفة التحويل في جانب الترويج عن القيمة المستهدفة تلقائيًا إمكانية زيادة الميزانية؛ فعندما لا يتابع فريق المبيعات في الوقت المناسب، أو تكون الصفحة المقصودة غير كافية للاستقبال، أو تكون المخزونات وقدرات التسليم محدودة، فإن زيادة الإنفاق لن تؤدي إلا إلى تضخيم الهدر اللاحق.
قسّم الميزانية أولًا حسب المهام المختلفة، بدلًا من توزيعها بالتساوي على الحملات الإعلانية
غالبًا ما يتولى الحساب في الوقت نفسه اكتساب العملاء والتحقق من السوق والوصول إلى العلامة التجارية، لكن هذه المهام الثلاث لا ينبغي أن تستخدم المعايير نفسها للتكلفة. يُنصح بتقسيم الميزانية حسب أهداف الأعمال إلى ثلاثة أجزاء: اكتساب العملاء الأساسي، واختبار النمو، وإعادة التسويق، ثم تعديل النسب وفقًا لمدى نضج السوق.
- ميزانية اكتساب العملاء الأساسيةتغطي بالأولوية كلمات البحث ذات النية العالية، مثل الاستعلامات التي تتضمن طراز المنتج أو سيناريو الاستخدام أو شروط الشراء أو طلب عرض سعر. وقد لا يكون حجم هذه الزيارات هو الأكبر، لكنه الأنسب لمراقبة تكلفة العملاء المحتملين وجودة الصفقات بصورة مستقرة.
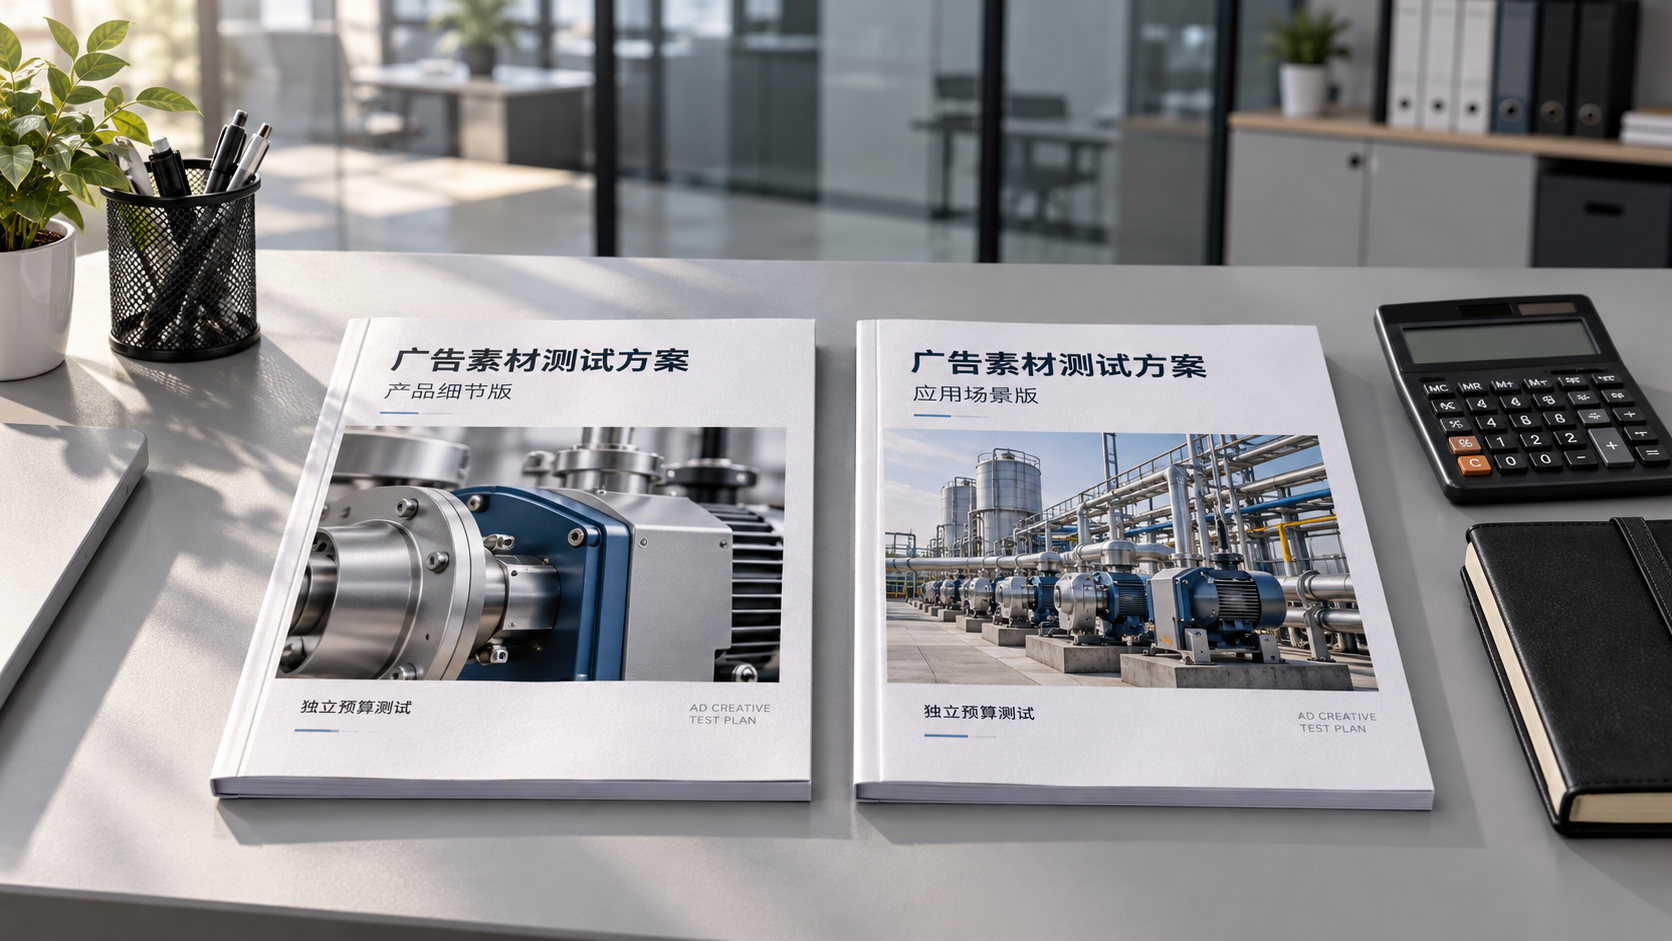
- ميزانية اختبار النموتُستخدم للبلدان الجديدة واللغات الجديدة وخطوط المنتجات الجديدة وكلمات بديلة للمنافسين أو كلمات طلب أوسع. ويجب إعداد ميزانية الاختبار بشكل مستقل لتجنب أن تؤدي تقلبات البيانات قصيرة الأجل إلى مزاحمة قنوات اكتساب العملاء التي تم التحقق منها.
- ميزانية إعادة التسويقتستهدف الأشخاص الذين زاروا صفحات أساسية، أو اطلعوا على حالات دراسية، أو بدأوا بالفعل في إرسال نموذج لكنهم لم يكملوه. وتعتمد قيمتها على حجم وجودة الزيارات في مقدمة المسار، ولا ينبغي الانحياز إليها بشكل مفرط في مرحلة الإطلاق الأولي سعيًا إلى تكلفة منخفضة.
في الأسواق الناضجة، يمكن تخصيص جزء أكبر من الميزانية للكلمات ذات النية العالية التي ثبتت فعاليتها؛ وعند دخول سوق جديد، ينبغي الاحتفاظ بمساحة اختبار كافية للتحقق أولًا مما إذا كان طلب البحث وصياغة اللغة ومعلومات الصفحة المقصودة متطابقة. وقد يؤدي تركيز كل الميزانية على عدد محدود من الكلمات ذات الأداء التاريخي الجيد إلى تقلص نطاق التغطية أيضًا، وبمجرد ارتفاع المنافسة على عروض الأسعار لاحقًا، ستتقلص مساحة النمو سريعًا.
ارتفاع تكلفة الكلمات المفتاحية لا يعني بالضرورة وجوب خفضها، وانخفاض التكلفة لا يعني بالضرورة وجوب توسيعها
يتطلب الحكم على ما إذا كانت الكلمة المفتاحية تستحق الاحتفاظ بها النظر في نية مصطلح البحث وسلوك المستخدم بعد النقر وحالة العميل المحتمل بعد دخوله مرحلة المبيعات في آن واحد. فبعض الكلمات المفتاحية مرتفعة السعر تجلب مستخدمين يراجعون مرارًا المعايير التقنية أو دورة التسليم أو صفحات المؤهلات، وقد يكون عدد النماذج قليلًا لكن جودة الاستفسارات أعلى؛ في حين أن بعض الكلمات العامة منخفضة السعر، رغم أن معدل النقر عليها جيد، لا تجلب سوى استفسارات معلوماتية أو طلبات تجزئة. والاعتماد على تكلفة النقرة وتكلفة النموذج فقط في الترتيب قد يؤدي بسهولة إلى الحكم الخاطئ على الزيارات ذات القيمة الحقيقية بأنها غير فعّالة.
لذلك، ينبغي عرض التقارير على طبقات على الأقل: طبقة مصطلحات البحث لمراجعة الاستعلامات الفعلية التي فعّلت الإعلانات؛ وطبقة مجموعات الإعلانات لمراجعة فروقات التكلفة بين الموضوعات المختلفة؛ وطبقة الصفحات المقصودة لمراجعة مدة البقاء بعد الزيارة وبدء النموذج وحالة الإرسال؛ وطبقة العملاء المحتملين لمراجعة أسباب عدم الفعالية ووقت الاستجابة الأولية ونتائج التقدم بعد عرض الأسعار. وإذا انخفض معدل النقر لمجموعة إعلانية معينة، فقد يكون السبب إرهاق المحتوى الإعلاني، أو قد تكون مصطلحات البحث الجديدة قد انحرفت عن الموضوع؛ وإذا انخفض معدل تحويل النموذج، فيجب فحص سرعة تحميل الصفحة وحقول الأجهزة المحمولة واتساق اللغة وشرح عرض الأسعار، بدلًا من خفض عروض الأسعار مباشرة.
استخدم إشارات القمع لتحديد ترتيب زيادة الميزانية أو خفضها
ينبغي أن يبدأ تعديل الميزانية بالمؤشرات الأقرب إلى نتائج الأعمال. فإذا انخفض عدد العملاء المحتملين مع بقاء معدل الفعالية مستقرًا، فتحقق أولًا من حصة الظهور وحالة تقييد الميزانية وتغطية الكلمات المفتاحية؛ وإذا استقر عدد النقرات وانخفضت الإرسالات، فأعطِ الأولوية لفحص الصفحة المقصودة وتتبع النماذج أو تغييرات محتوى الصفحة؛ وإذا زاد عدد الإرسالات وانخفض معدل الفعالية، فيجب مراجعة مصطلحات البحث والمنطقة الجغرافية والجهاز وإعدادات الجمهور. وتتطلب المشكلات في المراحل المختلفة أساليب معالجة مختلفة.
ينبغي زيادة الميزانية على مراحل وإتاحة الوقت لتراكم البيانات. فالتعديل الكبير لمرة واحدة يغير في الوقت نفسه هيكل الزيارات وموضع عروض الأسعار وحالة تعلم عروض الأسعار التلقائية، مما يجعل من الصعب لاحقًا تحديد العملية التي تسببت في تغير التكلفة. ويمكن إعطاء الأولوية لزيادة الميزانية في الحملات ذات النية العالية المقيدة بالميزانية؛ أما حملات الاختبار التي لم تثبت جودتها بعد، فينبغي الحفاظ على حدودها حتى لو كانت تكلفة التحويل فيها منخفضة على المدى القصير.
تحدد الصفحة المقصودة والتتبع ما إذا كانت الميزانية قد وُزعت بشكل صحيح
غالبًا ما يُفهم خطأً أن ميزانية الإعلانات تُنفق فقط في مرحلة عروض الأسعار. لكن في الواقع، فإن عدم اتساق لغة الصفحة مع نص الإعلان، أو طول حقول النموذج أكثر من اللازم، أو حجب زر الهاتف المحمول، أو بطء سرعة التحميل، كلها عوامل تؤدي إلى فقدان نقرات كان من الممكن تحويلها. ولا سيما في الإعلانات متعددة اللغات، لا يكفي ترجمة العنوان والنص فقط؛ إذ ينبغي أن تتوافق مصطلحات المنتجات ووحدات القياس ونطاق التسليم ومعلومات الاتصال وإشعارات الخصوصية مع عادات القراءة في السوق المستهدفة. فعندما يعد الإعلان بـ«عرض سعر مخصص» بينما لا تحتوي الصفحة إلا على تعريف عام بالمنتج، غالبًا ما ترتفع تكلفة الاستفسار.
تحتاج إعدادات التتبع إلى مراجعة كذلك. إذ يمكن استخدام نقرات الاتصال الهاتفي ونقرات المراسلة الفورية وتنزيل الملفات وإرسال النماذج كإشارات مساعدة، لكن لا ينبغي أن تشارك كلها بالقيمة نفسها في التحسين التلقائي. والنهج الأكثر أمانًا هو الاحتفاظ بالتحويلات الجزئية لتشخيص مشكلات الصفحة، مع اعتماد العملاء المحتملين الفعّالين الذين تم التحقق منهم كأساس رئيسي للتحسين. كما ينبغي أن يسجل دفتر الميزانية تاريخ التعديل وسببه والنتيجة المتوقعة والأداء اللاحق، لتجنب عدم القدرة على التتبع بعد عمليات متعددة الأشخاص. وبخصوص أفكار الإدارة المتعلقة بتجميع الميزانيات وحدود المسؤوليات وسجل الأصول، يمكن الرجوع إلى المناقشات ذات الصلة في المشكلات والتدابير المضادة لإدارة الأصول الثابتة في المؤسسات العامة.
يجب أن تكون لأهداف النمو حدود للتكلفة الهامشية
عندما تكون الزيارات ذات النية العالية قد غُطيت بشكل أساسي، فإن استمرار السعي وراء عدد أكبر من العملاء المحتملين يجعل ارتفاع تكلفة اكتساب العميل ظاهرة شائعة. وفي هذه الحالة، لا ينبغي اعتبار ارتفاع التكلفة ببساطة فشلًا في الإعلانات، بل يجب تقييم ما إذا كان العملاء المحتملون الإضافيون لا يزالون ضمن النطاق المقبول، وما إذا كان فريق المبيعات قادرًا على تحويل هذه الفرص الإضافية. وإذا ارتفعت تكلفة العميل المحتمل الهامشي، لكن تحسنت في الوقت نفسه جودة الصفقات ومساهمة الطلبات، فلا يزال هناك مبرر للتوسع؛ أما إذا كانت النتيجة مجرد نماذج أكثر منخفضة الجودة، فيلزم العودة إلى الكلمات المفتاحية والجمهور والصفحة المقصودة.
إن التوزيع الجيد للميزانية ليس جدولًا ثابتًا للنسب، بل مجموعة قواعد قابلة للتصحيح المستمر: تأمين تغطية الطلب الذي تم التحقق منه أولًا، ثم استخدام ميزانية مضبوطة للبحث عن نقاط نمو جديدة، وتقييد التوسع بجودة العملاء المحتملين والتغذية الراجعة من الصفقات اللاحقة. وبهذه الطريقة، يمكن تجنب حبس الميزانية في نقرات غير فعّالة، كما لا تفوت فرص السوق القابلة للتحقق بسبب السعي المفرط وراء التكلفة قصيرة الأجل.
مقالات ذات صلة
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。