- ما قنوات اكتساب العملاء التي ستتأثر باتجاهات التسويق عبر الحدود لعام 2026؟06-09-2026عرض التفاصيل
- ما مخاطر التجانس التي ينبغي توضيحها في تحليل قطاع إنشاء المواقع الذكية؟30-08-2026عرض التفاصيل
- كيف ستغير اتجاهات التسويق بالذكاء الاصطناعي لعام 2026 توزيع ميزانيات الإعلانات28-08-2026عرض التفاصيل
- هل سوق شهادات EV SSL ينكمش أم يتطور؟ كيف ينبغي للشركات تقييم شراء الشهادات؟11-08-2026عرض التفاصيل
- لماذا لم تعد الأساليب القديمة لـ amp seo 2020 فعّالة، وما التغييرات التي طرأت على محاور التحسين الحالية؟02-08-2026عرض التفاصيل
- كيف تختار موضوعات قسم أخبار الصناعة لتحقيق زيارات بحث عضوية بسهولة أكبر29-07-2026عرض التفاصيل
- مراقبة سوق Digital Marketing Shenzhen: لماذا تبحث الشركات الساعية إلى التوسع العالمي عن فرق نمو في شنتشن؟31-07-2026عرض التفاصيل
- هل لا يزال إنشاء موقع مستقل للتجارة الخارجية في تشجيانغ مجديًا؟ نظرة على تغيرات الزيارات واكتساب العملاء28-07-2026عرض التفاصيل
تتطلب المواقع المستقلة B2B في كندا ربطًا مباشرًا لحسابات الضرائب في الوقت الفعلي
اعتبارًا من 15 يوليو 2026، ستطرح هيئة خدمات الحدود الكندية (CBSA) متطلبات امتثال أمامية جديدة لـ B2B المتاجر المستقلة الموجهة إلى مشترين من الشركات في كندا: يجب أن يدمج الموقع وحدة معتمدة لحساب الرسوم الجمركية في الوقت الفعلي وGST/HST، وأن يمتلك قدرة المطابقة التلقائية لأكواد HS. هذا التغيير لا يؤثر فقط في وظائف الصفحات نفسها على المواقع الرسمية ومنصات المواقع متعددة اللغات التي يديرها المصدرون الصينيون مباشرةً، بل يرتبط أيضًا بمرحلة استفسارات الشراء، والتقدير المسبق لتكاليف التخليص، وإمكانية الظهور في المشتريات الحكومية، وكذلك مراجعة الإعلانات في منطقة كندا؛ لذلك ينبغي أن يولي كل من التجارة الخارجية، والعمليات العابرة للحدود، وسلسلة الإمداد، وفرق المشتريات اهتمامًا متزامنًا.
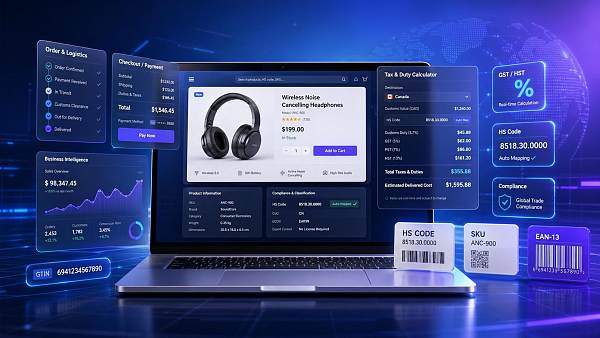
متطلبات الامتثال السارية اعتبارًا من 15 يوليو
وفقًا للمعلومات المتاحة، أعلنت CBSA أنه اعتبارًا من 15 يوليو 2026، يجب على جميع المتاجر المستقلة B2B الموجهة إلى مشترين من الشركات في كندا، بما في ذلك المواقع متعددة اللغات، أن تدمج وحدة معتمدة لحساب الرسوم الجمركية في الوقت الفعلي وGST/HST، وأن تدعم المطابقة التلقائية لأكواد HS.
ينطبق هذا الشرط على المواقع الرسمية التي يديرها المصدرون الصينيون مباشرةً. وبالنسبة للمواقع غير المتوافقة، تُظهر المعلومات المتاحة أن العواقب قد تشمل الإزالة من دليل المشتريات الحكومية الكندية، وكذلك التأثير في مراجعة إعلانات Google Shopping في كندا.
وتشير المعلومات المؤكدة أيضًا إلى أن هذه القاعدة الجديدة ستؤثر مباشرةً في كفاءة استفسارات المشترين في أمريكا الشمالية وفي تقديرهم المسبق لتكاليف التخليص.
بدأت التغيرات التنظيمية تتجه نحو مرحلة الاستفسارات واكتساب العملاء
بالنسبة إلى الشركات المصدرة مباشرةً، لم يعد الموقع مجرد واجهة عرض
من منظور القطاع، الأكثر تأثرًا مباشرةً هم المصدرون الصينيون الذين يوسّعون أعمالهم أمام عملاء الشركات في كندا. والسبب أن الشرط الجديد ينعكس مباشرةً على واجهة الموقع المؤسسي، التي تمثل مدخلًا لاكتساب العملاء والاستفسارات. ويظهر الأثر أولًا في امتثال الموقع، وعرض الأسعار، وروابط التواصل مع العملاء؛ إذ تحتاج الشركات إلى التحقق مما إذا كانت الرسوم الجمركية في الوقت الفعلي، ومنطق عرض GST/HST، ومطابقة أكواد HS يمكن أن تتوافق مع بيانات المنتجات الحالية، ومسار الاستفسارات، ولغة الصفحات. وبالنسبة إلى الشركات التي تعتمد على المواقع الرسمية لاستقبال الاستفسارات، لم يعد هذا النوع من المتطلبات مجرد تحسين تقني، بل أصبح أقرب إلى عتبة امتثال مرتبطة بكيفية عرض معلومات التجارة.
بالنسبة إلى جهة الشراء، سيعتمد حكم التكلفة أكثر على معلومات الواجهة الأمامية للموقع
بالنسبة إلى المشترين المحليين في كندا وفرق الشراء في أمريكا الشمالية، يتمثل الأثر الأساسي للتغير التنظيمي في مرحلة ما قبل الاستفسار. وتشير المعلومات المتاحة بوضوح إلى أن القاعدة الجديدة ستؤثر في كفاءة الاستفسار والتقدير المسبق لتكاليف التخليص. ومن التحليل يتضح أن هذا يعني أنه عندما يتصفح المشترون مواقع الموردين، سيتمكنون بصورة أكثر مباشرة من الوصول إلى نتائج احتساب الرسوم والى المعلومات المرتبطة بأكواد HS، مما يؤثر في وتيرة المقارنة والفرز بين الموردين والتقييم الداخلي للمشتريات. وبناءً على ذلك، سيولي المشترون أيضًا اهتمامًا أكبر لما إذا كانت معلومات الرسوم التي يعرضها الموقع واضحة، وسهلة الفهم، وقادرة على دعم تواصل متسق عبر اللغات.
بالنسبة إلى سلسلة الإمداد وخدمات التخليص، تصبح اتساقية البيانات الأمامية أكثر أهمية
ومن الملاحظ أنه رغم أن القاعدة الجديدة تستهدف مباشرةً المتاجر المستقلة B2B، فإن أثرها سينتقل إلى خدمات سلسلة الإمداد وروابط التنسيق في التخليص. والسبب أن احتساب الرسوم في الوقت الفعلي والمطابقة التلقائية لأكواد HS يرتبطان بتصنيف السلع، ومسارات الرسوم، واتساق طريقة عرض المعلومات. وبالنسبة إلى التخليص والشحن والامتثال التجاري وخدمات الروابط ذات الصلة، تحتاج الشركات إلى إيلاء اهتمام أكبر لمدى اتساق المعلومات المعروضة على الموقع مع المستندات الفعلية وبيانات التصريح، وذلك لتجنب الانحراف بين عروض الأسعار الأمامية، والتقدير المسبق للرسوم، ومسار التنفيذ اللاحق.
ما الذي تحتاجه الشركات الآن بشكل أكثر إلحاحًا
أولًا: تأكيد نطاق الموقع وما إذا كان تغطية الصفحات كاملة
وفقًا للحقائق المؤكدة، ينطبق هذا الشرط على المتاجر المستقلة B2B الموجهة إلى مشترين من الشركات في كندا، ويشمل المواقع متعددة اللغات. وما ينبغي على الشركات الانتباه إليه الآن أكثر هو: أي المواقع الرسمية، أو المواقع الفرعية، أو نسخ اللغات، أو صفحات الاستفسار، أو صفحات المنتجات ستُدرج ضمن هذا النطاق. وإذا كانت الصفحات المختلفة تستهدف أسواقًا مختلفة، فهل تتضمن مشترين من الشركات في كندا، فهذا أيضًا يحتاج إلى فرز داخلي للحدود أولًا.
ثانيًا: مراجعة وحدة الرسوم الضريبية وقدرة المطابقة مع HS
ومن التحليل يتضح أن جوهر هذا التغيير لا يكمن في ما إذا كان السعر معروضًا أم لا، بل في ما إذا كانت وحدة احتساب الرسوم الجمركية في الوقت الفعلي وGST/HST المعتمدة قد تم دمجها، وما إذا كانت المطابقة التلقائية لأكواد HS مدعومة. وبالنسبة إلى الشركات، لا ينبغي أن يكون التركيز الحالي على “ترقية الموقع” بشكل عام، بل على التحقق مما إذا كانت الوظائف ذات الصلة تفي بالمتطلبات الواضحة: “معتمد”، “احتساب في الوقت الفعلي”، و“مطابقة تلقائية”. وبما أن معلومات الإدخال لا تقدم مسار تنفيذ أكثر تفصيلًا، فالأكثر ملاءمة في هذه المرحلة هو فهم هذا الجزء على أنه بند امتثال يحتاج إلى متابعة مستمرة، لا كعمل يمكن إنجازه مرة واحدة وفق معيار تقني موحد.
ثالثًا: مواكبة دليل المشتريات ومخاطر عرض الإعلانات
وتُظهر المعلومات المؤكدة أن المواقع غير المتوافقة ستُزال من دليل المشتريات الحكومية الكندية، كما ستتأثر مراجعة إعلانات Google Shopping في كندا. وبالنسبة إلى الشركات التي تعتمد في الوقت نفسه على الظهور في المشتريات الحكومية واكتساب العملاء عبر الإعلانات على الإنترنت، فهذا يعني أن امتثال وظائف الموقع قد يرتبط مباشرةً بظهور القنوات. وعلى الشركات الانتباه ليس فقط إلى وتيرة التطوير، بل أيضًا إلى ما إذا كانت إعادة هيكلة الموقع ستؤثر في صفحات الهبوط الحالية، وصفحات دخول المنتجات، ومسار عروض الأسعار الخارجي.
رابعًا: الاستمرار في الانتباه إلى مسارات التنفيذ اللاحقة وتغيرات المستندات الخارجية
ولأن المعلومات المتاحة حاليًا أوضحت أساسًا وقت السريان، والفئة المستهدفة، ومتطلبات الوظائف، وأثر عدم الامتثال، لكنها لم تقدم بعد طريقة اعتماد أكثر تفصيلًا، أو عملية مراجعة، أو قالبًا للمستندات؛ فمن الملاحظ أن الأمر لا يزال يتطلب في المرحلة التالية متابعة تصريحات الجهات الرسمية، ومسار التنفيذ، وتغيرات ملفات المناقصة، وكذلك ردود الفعل الفعلية في السوق. وبخاصة بالنسبة إلى الشركات التي تعمل في مجال كندا، ينبغي متابعة ما إذا كانت البيانات الداخلية للمنتج، ومعلومات أكواد HS، ومنطق عروض الأسعار، ووثائق التواصل أثناء التسليم بحاجة إلى تعديل متزامن.
هذا يبدو أقرب إلى إشارة تنفيذية واضحة لمرة واحدة
ومن التحليل يتضح أن هذه الرسالة لا ينبغي فهمها فقط كتذكير عام بالسياسة، بل أقرب إلى تغيير تنظيمي يوجه بالفعل نحو خطوات تنفيذية محددة. وتميزها الخاص يكمن في أنها لا تطلب التوقف عند التخليص التقليدي أو مرحلة ما بعد المستندات، بل تنقل متطلبات الامتثال إلى الواجهة الأمامية للتجارة عبر المتاجر المستقلة B2B، وترتبط كذلك بدليل المشتريات الحكومية وقنوات خارجية مثل مراجعة الإعلانات.
وفي الوقت نفسه، هل ستظهر هذه التغييرات بتنفيذات مختلفة بحسب القطاع، أو الفئة، أو نوع الموقع؟ لا تزال التفاصيل غير كافية حتى الآن. والأكثر ملاءمة للفهم هو: الاتجاه أصبح واضحًا، لكن مسار التنفيذ لا يزال يحتاج إلى مزيد من المراقبة. وما ينبغي على القطاع مواصلة متابعته لا يقتصر على نص القاعدة نفسه، بل يشمل أيضًا طريقة تنفيذ الاعتماد، ونطاق مراجعة الصفحات، وكذلك ردود فعل السوق بعد أن تجري الشركات تعديلات فعلية.
يجب أن يعود الحكم على تشغيل المتاجر المستقلة للتجارة الخارجية إلى الامتثال وكفاءة الإغلاق
وبصورة شاملة، فإن الإشارة التي يطلقها هذا الشرط هي أن واجهة المعاملات على الإنترنت الموجهة إلى مشتريات الشركات في كندا باتت تُدرج معلومات احتساب الرسوم وتصنيف السلع ضمن إطار امتثال أكثر مباشرة. وبالنسبة إلى المصدرين الصينيين، فإن معناه لا يقتصر على إضافة وظيفة إلى الموقع، بل يجعل الموقع يكتسب دورًا أكثر تنظيمًا في الاستفسار، وحكم الشراء، والمراجعة الخارجية.
لذلك، فمن الأنسب حاليًا فهم هذه الرسالة على أنها إشارة إلى دخول جدول زمني واضح لتنفيذ القاعدة، مع بقاء الحاجة إلى مزيد من التحقق والمتابعة في طريقة التنفيذ المحددة. وينبغي أن ينصب تركيز الشركات على تدقيق امتثال الموقع، واتساق المعلومات، والأثر الفعلي على مسارات الشراء والنشر، بدلًا من الاستعجال في استنتاج النتائج مبكرًا.
مصدر معلومات هذا النص واتجاه التحقق اللاحق
تم إنشاء هذا النص استنادًا إلى عنوان الخبر المقدم من المستخدم، ووقت وقوع الحدث، وملخص الحدث، وقد تم تأكيد أن نطاق الحقائق يقتصر على المحتوى المقدم. أما مصادر المعلومات المرتبطة عادةً بهذا النوع من الأحداث فتشمل عادةً الإعلانات الرسمية، ونشرات الجهات التنظيمية، ومعلومات الجمارك أو الإدارات الحكومية المسؤولة عن التجارة، ومعلومات الجمعيات الصناعية، ووثائق المنظمات القياسية، والتقارير الإعلامية الموثوقة.
ومن الضروري التوضيح أن روابط المصادر الرسمية المحددة لم تُقدَّم في الإدخال، ولذلك لا يزال من اللازم مواصلة التحقق من الصياغات ذات الصلة لاحقًا. وتشمل الموضوعات الجديرة بالمراقبة لاحقًا: ما إذا كانت التفاصيل التنظيمية ستُعلن أكثر، وما إذا كان مسار التنفيذ المعتمد واضحًا، وما إذا كانت متطلبات ملفات المناقصة أو مراجعة المنصة ستشهد تغييرات متزامنة، وما إذا كانت ردود الفعل في القطاع، ووضع التنفيذ لدى الشركات، ستشكل إشارات سوقية أوضح.
مقالات ذات صلة
المنتجات ذات الصلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。