- هل يمكن لمعدل النمو السنوي المتوسط أن يعكس الفرص الحقيقية في الأسواق الخارجية؟07-10-2026عرض التفاصيل
- ما قنوات اكتساب العملاء التي ستتأثر باتجاهات التسويق عبر الحدود لعام 2026؟06-09-2026عرض التفاصيل
- ما مخاطر التجانس التي ينبغي توضيحها في تحليل قطاع إنشاء المواقع الذكية؟30-08-2026عرض التفاصيل
- كيف ستغير اتجاهات التسويق بالذكاء الاصطناعي لعام 2026 توزيع ميزانيات الإعلانات28-08-2026عرض التفاصيل
- هل سوق شهادات EV SSL ينكمش أم يتطور؟ كيف ينبغي للشركات تقييم شراء الشهادات؟11-08-2026عرض التفاصيل
- لماذا لم تعد الأساليب القديمة لـ amp seo 2020 فعّالة، وما التغييرات التي طرأت على محاور التحسين الحالية؟02-08-2026عرض التفاصيل
كيف تقيّم تكلفة الانتقال لاحقًا عند اختيار منصة لإنشاء موقع مستقل؟
انخفاض السعر المعروض لإنشاء موقع مستقل خلال السنة الأولى لا يعني انخفاض التكلفة على المدى الطويل. فقد ينطوي تغيير المنصة أو مزود الخدمة لاحقًا على إعادة إنشاء المحتوى، وتعديل الواجهات، وتسليم حسابات التسويق، وتقلب حركة الزيارات من نتائج البحث الطبيعية. ولتقدير تكلفة الانتقال، ينبغي النظر في ثلاثة أمور معًا: هل يمكن نقل الأصول كاملة؟ وما حجم العمل الذي يتطلبه إعادة تنفيذ احتياجات النشاط التجاري؟ وما مصادر الإيرادات التي قد تتأثر أثناء التبديل؟
عند مقارنة العروض، يمكن طلب إضافة «قائمة الخروج والانتقال» إلى كل عرض، مع إدراج نطاق التسليم وطريقة احتساب الرسوم وحدود المسؤولية في العقد. فالتعهد بـ«دعم تصدير البيانات» وحده لا يكفي لإثبات أن تكلفة الانتقال تحت السيطرة.
أولًا، ميّز بين تغيير مزود الخدمة وتغيير نظام إنشاء الموقع بالكامل
إذا ظل نظام الموقع كما هو، واقتصر التغيير على فريق التشغيل أو التسويق، فعادةً ما تتمثل التكاليف الرئيسية في نقل الصلاحيات، ومراجعة الإعدادات، وضمان استمرارية العمل. أما إذا تغيّرت منصة إنشاء الموقع أيضًا، فقد يلزم تكييف قوالب الصفحات والإضافات وبنية قواعد البيانات وسير العمل التجاري من جديد. ولا ينبغي تقدير الحالتين على أساس «رسوم خدمة انتقال» واحدة.
تساعد منصات إنشاء المواقع بنظام SaaS عادةً على تقليل أعمال الصيانة التقنية اليومية، لكن عند الانتقال منها ينبغي التحقق من نطاق التصدير، ومدى إتاحة الواجهات، وقدرة المنصة الجديدة على استيعاب البيانات. أما الأنظمة مفتوحة المصدر أو المطورة ذاتيًا فتمنح مساحة أكبر للتحكم، لكنها قد تعتمد على إضافات أو شيفرات مخصصة، وقد تفتقر إلى الوثائق. الحصول على الشيفرة المصدرية لا يعني أن الفريق الجديد يستطيع تولي العمل بتكلفة منخفضة؛ وعدم الحصول عليها لا يعني استحالة نقل المحتوى وبيانات النشاط التجاري.
قسّم تكلفة الانتقال إلى بنود يمكن طلب عروض أسعار لها
يمكن طلب عروض أسعار لسيناريو محدد: الانتقال إلى منصة جديدة مستقبلًا مع الاحتفاظ بالنطاق الحالي والصفحات الرئيسية والمحتوى متعدد اللغات وبيانات العملاء، واستعادة سير العمل التجاري الأساسي. ولا تكون المقارنة بين عروض الجهات المختلفة ذات معنى إلا إذا استندت إلى النطاق نفسه.
يمكن تقدير التكلفة وفق معادلة «النفقات المباشرة + تكلفة ساعات العمل الداخلية + تكاليف التشغيل المتوازي + مخصص الأثر على النشاط التجاري». وتشمل ساعات العمل الداخلية تنظيم المواد، ومراجعة الطلبات، والتحقق من الصفحات، وتدريب الموظفين. ولا ينبغي تجاهل هذه التكلفة لمجرد عدم وجود فاتورة خارجية لها.
ينبغي تحديد مخصص الأثر على النشاط التجاري استنادًا إلى درجة الاعتماد الفعلية. فموقع يعتمد أساسًا على متابعة فريق المبيعات للاستفسارات يختلف عن متجر يعتمد على الدفع عبر الإنترنت لإتمام المبيعات باستمرار، من حيث أثر التوقف القصير. ويمكن تقدير سيناريوهات الانتقال في موعده والانتقال المتأخر كلٌّ على حدة، بدلًا من اختزال المخاطر غير المؤكدة في مبلغ دقيق ظاهريًا.
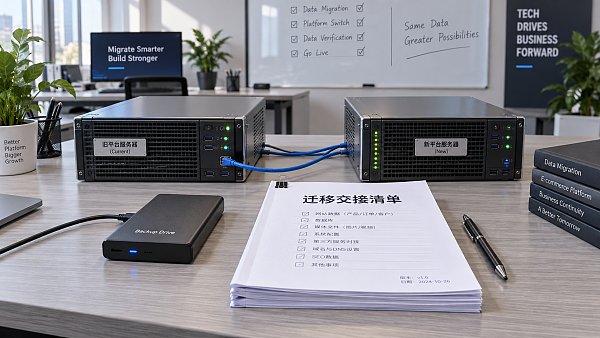
لا يمكن ضمان تفادي خسائر SEO، لكن يمكن الحد من المخاطر مسبقًا
لا يقتصر انتقال موقع لديه حركة زيارات من البحث الطبيعي على نسخ المقالات إلى لوحة الإدارة الجديدة. إذ تحتاج محركات البحث إلى إعادة تحديد العلاقات بين الصفحات؛ كما أن إجراء تغييرات كبيرة ومتزامنة على عناوين URL والنصوص والروابط الداخلية وبنية المحتوى متعدد اللغات يزيد صعوبة استكشاف المشكلات.
عند طلب عروض الأسعار، ينبغي توضيح ما يلي: هل يمكن الاحتفاظ بعناوين URL الأصلية؟ وإذا كان تغييرها ضروريًا، فهل سيُنشأ تحويل 301 لكل صفحة على حدة؟ وكيف ستُنقل عناوين الصفحات وأوصافها وعناوين URL الأساسية؟ وهل سيفحص الموقع الجديد الروابط المعطلة وخرائط الموقع وإعدادات الفهرسة؟ إن توجيه جميع الصفحات القديمة إلى الصفحة الرئيسية لا يغني عن نقل كل صفحة إلى نظيرتها المناسبة.
ولا يقتصر القبول على التحقق من إمكانية فتح الموقع الجديد. بل ينبغي إعطاء الأولوية لفحص الصفحات التي تسهم في حركة البحث أو الاستفسارات أو المبيعات، والتحقق من النماذج والدفع وتتبع التحويلات الإعلانية. ولأن استعادة حركة الزيارات غير مضمونة، فمن الأنسب أن يحدد العقد نطاق الفحص وفترة المتابعة ومسؤولية معالجة المشكلات، بدلًا من التعهد ببقاء الترتيب دون أي تغيير.
في الخدمات المتكاملة، يجب توضيح تسليم الحسابات والبيانات
قد يؤدي تولي فريق واحد إنشاء الموقع وSEO والإعلانات ووسائل التواصل الاجتماعي إلى تقليل التواصل اليومي، لكنه يزيد أيضًا عدد الأصول التي يجب تسليمها عند إنهاء الخدمة. وينبغي تحديد ملكية النطاقات والحسابات الإعلانية وأدوات التحليلات وصفحات التواصل الاجتماعي وبيانات العملاء، مع ضمان احتفاظ الشركة بصلاحيات الإدارة اللازمة باستمرار.
على سبيل المثال، عند اختيار منصة خدمات متكاملة مثل إي يينغباو، التي تجمع بين إنشاء المواقع الذكية والتسويق الخارجي، لا بد من الاستفسار بندًا بندًا عن كيفية تصدير بيانات الموقع، وتسليم الحسابات التسويقية، والإعدادات التي تعتمد على المنصة، إلى جانب مقارنة نطاق الخدمات. فاتساع نطاق الخدمة لا يعني تلقائيًا سهولة الانتقال؛ إذ تظل التكلفة الفعلية مرتبطة بالعقد والظروف التقنية.
ينبغي تحويل عبارة «دعم التصدير» إلى اختبار عملي باستخدام عينات: هل تتضمن البيانات المصدرة بيانات قابلة للتحرير أم صفحات ثابتة؟ وهل تشمل الصور ملفاتها الأصلية؟ وهل يمكن مطابقة المحتوى متعدد اللغات؟ وهل تظل الطلبات وسجلات العملاء مرتبطة بعضها ببعض؟ ومن الطرق الأكثر فاعلية للتحقق اختيار عينة صغيرة من محتوى ممثل وتصديرها تجريبيًا، ثم مطالبة الجهة المستلمة بتقييم إمكانية استيرادها وحجم العمل اللازم لتنظيمها.
قبل توقيع العقد، استخدم شروط الخروج للتحقق من اكتمال العرض
لا داعي للتخلي عن منصة مناسبة حاليًا لمجرد احتمال الحاجة إلى الانتقال مستقبلًا. ويمكن إعطاء الأولوية لسرعة الإطلاق عند إنشاء موقع جديد قليل المحتوى وذي وظائف قياسية؛ أما المواقع التي راكمت بالفعل عددًا كبيرًا من الصفحات والطلبات وواجهات الأنظمة، فينبغي أن تولي قابلية نقل البيانات وشروط التسليم وزنًا أكبر.
ينبغي أن يحدد العقد على الأقل الأصول والصيغ التي يمكن الحصول عليها بعد الإنهاء، والمهلة المحددة للتسليم، ونطاق المساعدة في الانتقال وطريقة احتساب رسومها، وترتيبات الاحتفاظ بالبيانات وحذفها. كما ينبغي الاتفاق على شروط إغلاق الموقع القديم لتجنب انتهاء الخدمة الأصلية قبل قبول الموقع الجديد.
عند المقارنة النهائية بين حلول إنشاء المواقع، يمكن عرض رسوم فترة الاستخدام إلى جانب تكلفة الانتقال في سيناريو متفق عليه، دون افتراض أن الانتقال سيحدث حتمًا. وإذا تعذر توضيح تكلفة الخروج لبند معين، أو كان استخدام أصل أساسي يتطلب استمرار التجديد لسنوات طويلة، فينبغي أخذ هذا الاعتماد في الاعتبار عند اتخاذ قرار الشراء. فالحصول على قائمة تسليم قابلة للتنفيذ قبل توقيع العقد أجدى من مجرد القول: «يمكن الانتقال لاحقًا».
مقالات ذات صلة
منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。