- ما قنوات اكتساب العملاء التي ستتأثر باتجاهات التسويق عبر الحدود لعام 2026؟06-09-2026عرض التفاصيل
- ما مخاطر التجانس التي ينبغي توضيحها في تحليل قطاع إنشاء المواقع الذكية؟30-08-2026عرض التفاصيل
- كيف ستغير اتجاهات التسويق بالذكاء الاصطناعي لعام 2026 توزيع ميزانيات الإعلانات28-08-2026عرض التفاصيل
- هل سوق شهادات EV SSL ينكمش أم يتطور؟ كيف ينبغي للشركات تقييم شراء الشهادات؟11-08-2026عرض التفاصيل
- لماذا لم تعد الأساليب القديمة لـ amp seo 2020 فعّالة، وما التغييرات التي طرأت على محاور التحسين الحالية؟02-08-2026عرض التفاصيل
- كيف تختار موضوعات قسم أخبار الصناعة لتحقيق زيارات بحث عضوية بسهولة أكبر29-07-2026عرض التفاصيل
دخول ملحق التجارة الرقمية لاتفاقية RCEP حيز التنفيذ، ويتعين على المواقع المستقلة الاتصال مباشرة بوسائل الدفع المحلية في دول الآسيان
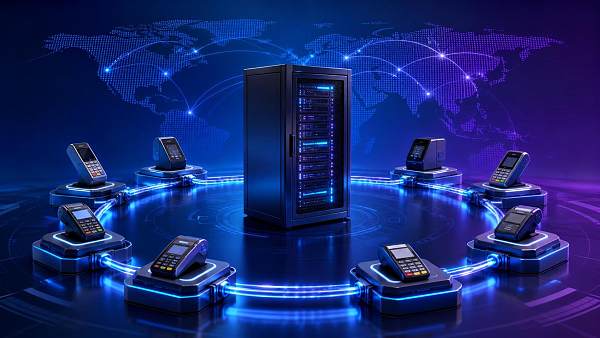
اعتبارًا من 1 أغسطس 2026، يدخل الفصل الثالث من الملحق الخاص بالتجارة الرقمية لاتفاقية RCEP مرحلة النفاذ الكامل، ومن ثم ستخضع قدرات واجهات المواقع المستقلة التابعة لشركات التصدير الصينية والمتوجهة إلى سوق آسيان لمتطلبات تنظيمية أكثر وضوحًا: إذ يتعين على واجهات API ذات الصلة دعم الاتصال المباشر الفوري ببوابات الدفع المحلية الرئيسية في دول آسيان. ويرتبط هذا التغيير مباشرةً بالتحقق التلقائي من الأهلية للاستفادة من المزايا الجمركية، وكفاءة تسوية طلبات B2B، وتقييم المشترين لمدى موثوقية المعاملات، ولذلك فإنه يؤثر عمليًا في شركات التصدير، وفرق الخدمات التقنية العابرة للحدود، ومراحل التنسيق ضمن سلاسل التوريد.
المحتوى الذي تم توضيحه في هذا التغيير التنظيمي
تشمل المعلومات المؤكدة ثلاث نقاط. أولًا، يقع تاريخ سريان الحدث في 1 أغسطس 2026. ثانيًا، يدخل الفصل الثالث من الملحق الخاص بالتجارة الرقمية لاتفاقية RCEP حيز النفاذ الكامل في ذلك اليوم. ثالثًا، فيما يتعلق بواجهات الدفع الخاصة بالمواقع المستقلة لشركات التصدير الصينية، تشترط القواعد أن تكون واجهات API متوافقة مع الاتصال المباشر الفوري ببوابات الدفع المحلية الرئيسية في دول آسيان، مثل PromptPay في تايلاند وDANA في إندونيسيا وMoMo في فيتنام. ووفقًا للملخص المقدم، ستفقد الشركات التي لا تستوفي هذا الشرط أهلية التحقق التلقائي من المزايا الجمركية لاتفاقية RCEP، مما سيؤثر كذلك في كفاءة تسوية طلبات B2B ومستوى ثقة المشترين.
يمتد التأثير من واجهات الدفع إلى مراحل تنفيذ التجارة
شركات التصدير التي تتعامل مع أسواق آسيان
من منظور سلسلة الأعمال، تتمثل الجهات المتأثرة مباشرةً في شركات التصدير التي تعتمد على المواقع المستقلة لاستقبال الطلبات. ويرجع ذلك إلى أن توافق واجهة الدفع لم يعد مجرد مسألة تتعلق بتجربة التحصيل، بل أصبح مرتبطًا بأهلية التحقق التلقائي من المزايا الجمركية لاتفاقية RCEP. وبالنسبة إلى هذه الشركات، تتركز المراحل المتأثرة أساسًا في عقد الطلب والدفع وتأكيد الطلب والربط مع التسوية. وتشير التحليلات إلى ضرورة أن تتحقق الشركات重点 من امتلاك واجهة API الخاصة بموقعها المستقل القدرة على الاتصال المباشر الفوري ببوابات الدفع المحلية ذات الصلة، مع متابعة متطلبات الربط الخاصة بالامتثال التجاري الناتجة عن ذلك.
الجهات التقنية المسؤولة عن إنشاء المواقع وتسليم الواجهات
بالنسبة إلى فرق الخدمات التي تقدم تطوير المواقع المستقلة ودمج الواجهات ودعم التشغيل والصيانة، يعني هذا التغيير ضرورة إعادة التحقق من حلول ربط الدفع وفقًا للمتطلبات التنظيمية. ولا يقتصر تأثيره على قابلية الاستخدام التقنية، بل يشمل أيضًا مدى القدرة على دعم العمليات اللاحقة المرتبطة بإجراءات التحقق التلقائي. وتشير الملاحظات إلى أن مقدمي الخدمات التقنية يحتاجون إلى الاهتمام بتوافق الواجهة واستقرار الاستدعاء وطريقة الربط مع مسار المعاملة، لأن هذه العناصر تؤثر مباشرةً في كفاءة تسوية العملاء وتجربة تنفيذ الالتزامات.
وظائف المشتريات والتنسيق ضمن سلسلة التوريد
بالنسبة إلى الوظائف المسؤولة عن استقبال الطلبات وتخطيط المشتريات والإنتاج وتنسيق التسليم، يميل تأثير متطلبات الاتصال المباشر للدفع إلى الظهور على مستوى الإجراءات. فإذا لم تتمكن الشركة من استيفاء متطلبات الواجهة ذات الصلة، فقد يؤدي ذلك إلى إبطاء وتيرة التسوية، وانتقال هذا التأثير لاحقًا إلى تأكيد الطلب وترتيبات الشحن والتنسيق الداخلي. وتشير التحليلات إلى أن هذه الوظائف تحتاج إلى إيلاء اهتمام إضافي لتدفق مستندات التجارة، وتوقيت تأكيد الدفع، وما إذا كان يتعين ترك هامش تشغيلي أكبر ضمن خطة التسليم.
جهات الشراء والشركاء في قنوات التوزيع
بالنسبة إلى المشترين في الخارج وشركاء قنوات التوزيع الذين يعتمدون على المواقع المستقلة لإتمام تأكيد المعاملات، يظهر هذا التغيير أولًا في صورة تغير في سهولة إجراء المعاملات وآلية بناء الثقة. وقد أوضحت المعلومات المقدمة أن عدم استيفاء متطلبات توافق الواجهة سيؤثر في مستوى ثقة المشترين. وبناءً على ذلك، من المرجح أن ينظر المشترون إلى القدرة على الاتصال المباشر للدفع باعتبارها جزءًا من نضج المعاملة، كما يحتاج شركاء قنوات التوزيع إلى التحقق من امتلاك الأطراف المتعاونة معهم لشروط الواجهة المطلوبة، للحد من عدم اليقين في التواصل بشأن الطلبات وتسويتها.
ما الجوانب العملية التي ينبغي للشركات التركيز عليها حاليًا؟
التحقق أولًا من استيفاء الواجهة لمتطلبات الاتصال المباشر الفوري
من الناحية العملية، تتمثل الخطوة الأكثر مباشرةً في فحص ما إذا كانت قدرات API الحالية للموقع المستقل تغطي بوابات الدفع المحلية الرئيسية في دول آسيان المذكورة في الملخص، والتأكد من أن العملية عبارة عن اتصال مباشر فوري، لا مجرد ترتيبات دفع بديلة أو مستوى ربط غير مباشر. ونظرًا إلى أن المعلومات المدخلة لم تقدم تفاصيل تنفيذية أكثر دقة، فمن الأنسب حاليًا فهم هذه الخطوة باعتبارها فحصًا أساسيًا للامتثال، وليس إصدار حكم مسبق على النتيجة النهائية للتنفيذ.
الاهتمام بشروط الربط الخاصة بأهلية التحقق التلقائي من المزايا الجمركية
تُظهر الحقائق المؤكدة أن عدم استيفاء المتطلبات سيؤدي إلى فقدان أهلية التحقق التلقائي من المزايا الجمركية لاتفاقية RCEP. ولذلك لا يمكن للشركات اعتبار هذا التغيير مجرد تعديل لتجربة الدفع في الواجهة الأمامية، بل ينبغي لها أيضًا إدراجه ضمن نطاق مراجعة الامتثال التجاري وربط المستندات. وتشير التحليلات إلى ضرورة تحقيق مواءمة أكثر إحكامًا بين فرق الشؤون المالية والامتثال التجاري والتقنية، لتجنب تحول مشكلات الواجهة في مراحل التحقق أو التسوية اللاحقة إلى عوائق أمام المعاملات.
إعادة تقييم ترتيبات تسوية الطلبات والتسليم
بما أن الملخص أوضح أن كفاءة تسوية طلبات B2B قد تتأثر، تحتاج الشركات عمليًا إلى فحص العلاقة بين تأكيد الدفع وإتاحة الطلب للتنفيذ وجدولة التسليم في الوقت نفسه. وتشير الملاحظات إلى أن هذا لا يعني بالضرورة أن جميع الشركات ستواجه تأخرًا فوريًا في التسليم، إلا أن سلاسة مسار التسوية أصبحت، بالنسبة إلى نماذج الأعمال التي تعتمد بدرجة كبيرة على إتمام الصفقات عبر المواقع المستقلة، متغيرًا تنفيذيًا ينبغي تقييمه مسبقًا.
المتابعة المستمرة لتفاصيل التنفيذ اللاحقة وردود فعل السوق
لم تقدم المعلومات المدخلة تفاصيل أكثر دقة بشأن معايير الاعتماد أو التوضيحات التنظيمية أو متطلبات الوثائق الداعمة، ولذلك لا تزال الشركات في المرحلة الحالية بحاجة إلى متابعة ما إذا كانت ستصدر لاحقًا قواعد تشغيلية أكثر وضوحًا. والأمر الأهم هو أن القواعد قد دخلت حيز التنفيذ، إلا أن طريقة تنفيذ التحقق الفعلي وتحديد توافق الواجهات وربط مستندات الأعمال قد تتضح تدريجيًا من خلال ردود فعل السوق اللاحقة.
من منظور القطاع، تمثل هذه الخطوة إشارة تنفيذية بعد دخول القواعد حيز التطبيق
تشير الملاحظات إلى أن فهم هذه المعلومة الإخبارية يكون أنسب باعتبارها دلالة على بدء انتقال قواعد التجارة الرقمية من متطلبات مبدئية إلى متطلبات تنفيذية للمعاملات. ولا تقتصر النقطة الأساسية التي تنقلها على الإجراء التقني المتمثل في «دعم الدفع المحلي»، بل تتمثل أيضًا في إدراج قدرة واجهة الدفع ضمن نطاق الحكم على تيسير التجارة وربطها بأهلية الاستفادة من المزايا. وبعبارة أخرى، أصبحت العلاقة بين البنية التقنية للموقع المستقل ومسار المعاملة ونتيجة الامتثال أكثر مباشرة.
وفي الوقت نفسه، ينبغي ملاحظة أن المعلومات المؤكدة حاليًا تتركز أساسًا في المتطلبات التنظيمية ونتائجها المباشرة، ولا تكفي بعد لاستنتاج أن جميع القطاعات وجميع الشركات ستنجز التعديلات بالوتيرة نفسها. ولذلك، عند تفسير هذه المعلومة الإخبارية، ينبغي للقطاع التركيز على إشارات التنفيذ والاستعداد للامتثال، بدلًا من التوصل مبكرًا إلى استنتاجات سوقية واسعة النطاق.
ينبغي اعتبار هذا التغيير تقديمًا لقدرات الامتثال للمعاملات
بصورة شاملة، أدى هذا التغيير التنظيمي الذي دخل حيز التنفيذ في 1 أغسطس 2026 إلى ربط قدرات واجهات الدفع في المواقع المستقلة لشركات التصدير الصينية بترتيبات تيسير التجارة ذات الصلة باتفاقية RCEP على نحو أكثر إحكامًا. وبالنسبة إلى القطاع، لا يمثل ذلك مجرد تحديث لوظائف الدفع، بل يفرض متطلبات أكثر تحديدًا على تكامل سلسلة المعاملات العابرة للحدود. وفي الوقت الحالي، من الأنسب فهم هذه المعلومة الإخبارية باعتبارها تغييرًا تنظيميًا دخل حيز التطبيق، ومتطلبات استعداد تنفيذية مترتبة عليه؛ أما مستوى التنفيذ الفعلي وردود فعل السوق والتفاصيل التشغيلية، فلا تزال بحاجة إلى مواصلة المتابعة.
مصدر معلومات هذا المقال ومحاور التحقق اللاحقة
أُعد محتوى هذا المقال استنادًا إلى عنوان المعلومة الإخبارية وتاريخ وقوع الحدث وملخصه الذي قدمه المستخدم، وتقتصر الحقائق المؤكدة على النطاق الوارد في المعلومات المدخلة. وبالنسبة إلى مثل هذه الأحداث، لا يزال من المعتاد مواصلة التحقق بالاستناد إلى الإعلانات الرسمية والمنشورات الصادرة عن الجهات التنظيمية ومعلومات الجمارك أو الجهات المختصة بالتجارة ومعلومات الجمعيات القطاعية ووثائق منظمات المعايير وتقارير وسائل الإعلام الموثوقة. ونظرًا إلى عدم تقديم رابط مصدر رسمي محدد ضمن المدخلات، فلا يزال يتعين تأكيد المصادر الرسمية ذات الصلة لاحقًا. وتشمل الجوانب التي تستحق مواصلة المتابعة: ما إذا كانت التفاصيل التنظيمية ستتضح بصورة أكبر، والمعايير التنفيذية المحددة للتحقق التلقائي، وما إذا كانت مستندات الأعمال ذات الصلة ومتطلبات المناقصات ستتغير، وردود فعل القطاع، وحالات التنفيذ الفعلية لدى الشركات.
مقالات ذات صلة

منتجات ذات صلة
 نظام 易营宝 لإنشاء المواقع الذكية والتسويق الذكي بتقنية SaaSنظام 易营宝 لإنشاء المواقع والتسويق الذكي بتقنية SaaS، وإنشاء مواقع بدون برمجة مدعوم بالذكاء الاصطناعي، وإنشاء سريع لموقع تجارة خارجية مستقل ومتعدد اللغات خلال 10 دقائق، وتسريع عالمي للخوادم، وتحسين ذكي لمحركات البحث SEO مدعوم بالذكاء الاصطناعي، ومساعدة الشركات على التواصل بكفاءة مع الأسواق العالمية. إن الدمج المثالي بين التقنية وسهولة التشغيل يجعل إنشاء مواقع التجارة الخارجية أمرًا في غاية السهولة
 خدمة تحسين نظام المحرك المزدوج AI+SEOيساعد نظام Yiyingbao للتحسين المزدوج AI+SEO، من خلال اكتشاف الكلمات الرئيسية بالذكاء الاصطناعي وإنشاء المحتوى والتحسين التقني الشامل، شركات التجارة الخارجية على الحصول على زيارات عضوية عالية الجودة، وتحسين ترتيبها في نتائج البحث ومعدل التحويل بشكل ملحوظ.
 نظام ذكاء الإعلانات AI+SEM للتسويقيقود AI+SEM الإعلانات الذكية، ويمكّن التسويق الدقيق للإعلانات عبر سلسلة كاملة. يولد النظام تلقائيًا تقارير أسبوعية/شهرية، ويوصي AI بالكلمات الرئيسية والبلدان المستهدفة، ويراقب المؤشرات الأساسية في الوقت الفعلي مع تنبيهات ذكية، ويطلق خطة إعلانية عالية التحويل بنقرة واحدة، مما يساعد على اكتساب عملاء سريعًا وتحسين عائد الاستثمار.
 نظام التسويق عبر وسائل التواصل الاجتماعي AI+SNSنظام التسويق الذكي Yingyingbao AI+SNS Social Media - التقاط دقيق للوسائط الاجتماعية في عصر وسائل التواصل الاجتماعي. يدعم مزامنة المحتوى بنقرة واحدة عبر المنصات الرئيسية بما في ذلك Facebook و LinkedIn. تعزز إعادة كتابة المنشورات المدعومة بالذكاء الاصطناعي التوطين. تتيح خدمة العملاء الذكية على مدار الساعة وطوال أيام الأسبوع وتحليل ملفات تعريف المستخدمين للشركات التوسع بكفاءة في الأسواق العالمية.
 حلول التسويق الإعلاني AI+SEMتستفيد حلول الإعلانات SEM المدعومة بالذكاء الاصطناعي من الذكاء الاصطناعي لتحسين إدارة حملات SEM بشكل كبير. باستخدام الذكاء الاصطناعي لإنشاء تقارير أسبوعية وشهرية، تقدم هذه الحلول بيانات الحساب عبر أبعاد متعددة، مما يتيح الإشراف الشامل على أداء الإعلانات واتجاهاتها. يقدم الذكاء الاصطناعي توصيات دقيقة بشأن الكلمات الرئيسية والبلدان المستهدفة، ويصمم نصوص إعلانية عالية التحويل بذكاء، ويبدأ نشر الحملات بكفاءة بنقرة واحدة، مما يسرع من اكتساب العملاء للشركات. في الوقت نفسه، يراقب النظام المقاييس الأساسية في الوقت الفعلي، ويحدد التقلبات غير الطبيعية بذكاء، ويصدر تنبيهات في الوقت المناسب، مما يضمن أداء إعلانيًا مستقرًا وعوائد عالية.
 AI+SEO营销解决方案易营宝AI+SEO营销解决方案,通过AI批量写作、智能生成TDK、精准关键词扩词等功能,全面优化网站SEO效果,提升流量与转化率。助力企业构建高效智能网站新生态。
 خدمات أسماء النطاقاتيقدم يي يينغ باو خدمات احترافية لأسماء النطاقات، تشمل الاستعلام الذكي، التسجيل الشامل، حماية العلامة التجارية، والإدارة الشاملة، لمساعدة الشركات في بناء صورة العلامة التجارية الرقمية.
 متجر EasyOperate B2C عبر الحدود وموقع مستقلمنصة متجر B2C عبر الحدود المستقلة من EasyStore هي حل متكامل للبناء الذكي للمواقع والتجارة الإلكترونية عبر الحدود، تم تطويره بشكل مستقل من قبل شركة EasyStore لتكنولوجيا المعلومات (بكين) المحدودة. تم تصميم النظام خصيصًا للشركات الصغيرة والمتوسطة وكذلك الكبيرة المصدرة، حيث يجمع بين "البناء، التشغيل، التسويق، الإعلان، التحويل" في نظام واحد، لمساعدة الشركات على إنشاء موقع تجارة إلكترونية مستقل عبر الحدود بسرعة، وتحقيق النمو في المبيعات العالمية وانتشار العلامة التجارية في الخارج. تدعم المنصة تعدد اللغات والعملات وقنوات التسويق، وتضم نظام ترجمة ذكي يعمل بالذكاء الاصطناعي ونظام تحسين محركات البحث (SEO)، وهي مناسبة للأسواق الرئيسية مثل جنوب شرق آسيا، أوروبا وأمريكا، أمريكا اللاتينية، الشرق الأوسط، مما يساعد الشركات المصنعة الصينية على التخطيط الفعال للتجارة الإلكترونية الدولية.
 B2B2C双模式独立站解决方案易营宝推出的B2B2C双模式独立站解决方案,专为同时开展批发与零售业务的企业打造。平台支持商品价格展示、商品多规格管理、购物车与购物车弹窗、购物车总价计算,以及统一批量询价等功能,帮助企业以更高效、更直观的方式触达B端与C端客户。通过云建站、大数据分析与广告智能投放体系,助力企业打破渠道壁垒,实现国内外市场拓展与品牌价值提升。